中国中铁2023年三季报分析
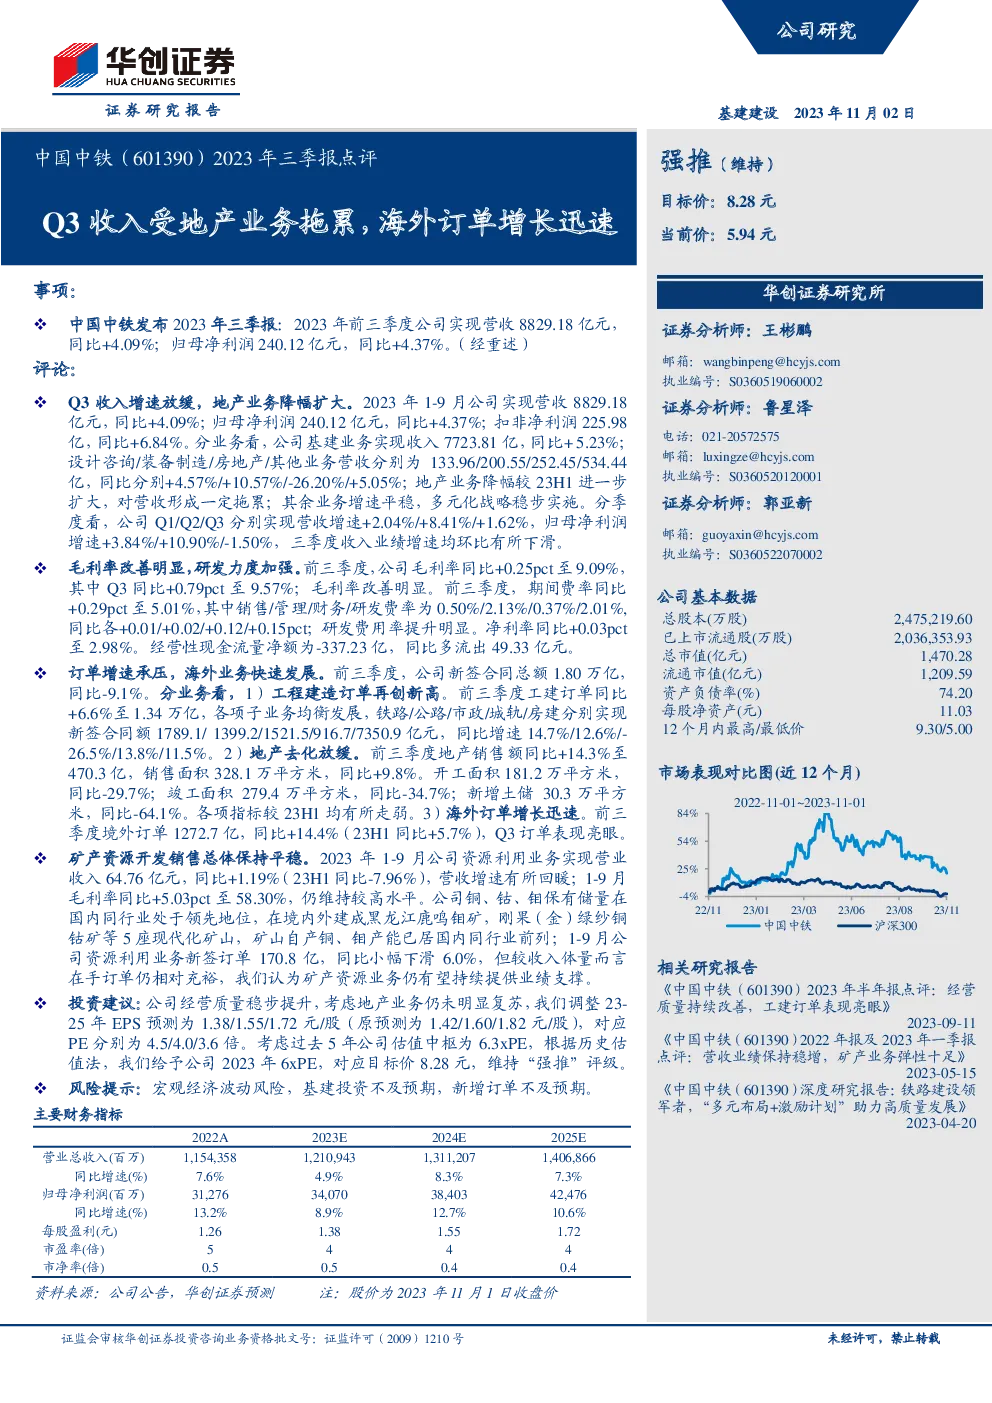
营收与利润表现:
- 整体营收:2023年1月至9月,中国中铁实现营收8,829.18亿元,同比增长4.09%。
- 净利润:同期归母净利润为240.12亿元,同比增长4.37%;扣非净利润为225.98亿元,同比增长6.84%。
分业务分析:
- 基建业务:实现收入7,723.81亿元,同比增长5.23%。
- 设计咨询、装备制造、房地产和其他业务:分别实现收入1,339.6亿、2,005.5亿、2,524.5亿和5,344亿,同比增速分别为4.57%、10.57%、-26.20%、5.05%。
- 地产业务:降幅较上半年进一步扩大,对营收形成一定拖累。
毛利率与费用率:
- 毛利率:前三季度整体毛利率为9.09%,较去年同期提高0.25个百分点;Q3毛利率达到9.57%,同比增加0.79个百分点。
- 期间费用率:整体费用率为5.01%,同比增长0.29个百分点,其中销售、管理、财务和研发费用率分别增加0.01、0.02、0.12和0.15个百分点。
- 研发费用率:显著提升。
经营现金流:
- 净额变化:经营性现金流量净额为-337.23亿元,较上年同期多流出49.33亿元。
订单情况:
- 增速承压:前三季度新签合同总额1.80万亿元,同比下降9.1%。
- 工程建造订单:同比增长6.6%,各项子业务均衡发展,尤其铁路和公路业务表现突出。
- 地产销售:销售额同比增长14.3%,销售面积和开工面积分别增长9.8%和-29.7%。
- 海外订单:增长迅速,前三季度境外订单1,272.7亿元,同比增长14.4%。
矿产资源开发:
- 销售与毛利率:资源利用业务营业收入64.76亿元,同比增长1.19%,毛利率为58.30%,仍处高位。
- 新签订单:资源利用业务新签订单170.8亿元,同比下滑6.0%,但在手订单仍相对充裕。
投资建议:
- 调整预测:预计2023-2025年的每股收益分别为1.38元、1.55元、1.72元。
- 估值方法:基于过去五年公司估值中枢为6.3x PE,给予2023年6x PE的目标价,对应目标价为8.28元。
- 评级:维持“强推”评级。
风险提示:
- 宏观经济波动风险:可能影响基础设施投资需求。
- 基建投资不及预期:可能影响公司业务增长。
- 新增订单不足:可能影响未来业绩表现。
想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。