健合国际(1112 HK)季度报告概览
主要业绩亮点:
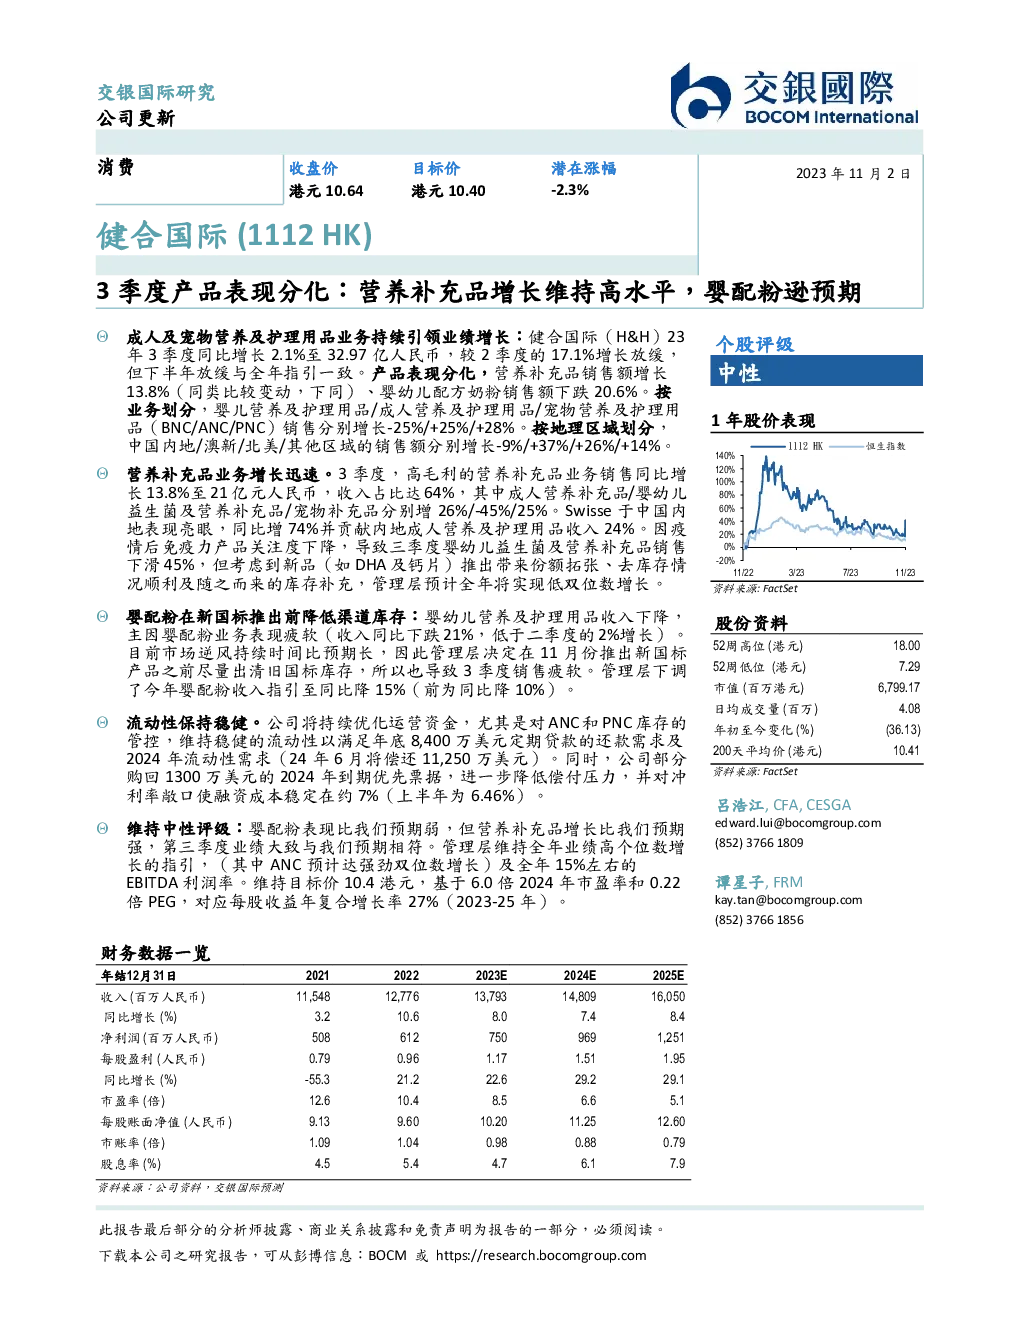
- 整体增长:2023年第三季度,健合国际(H&H)总收入同比增长2.1%,至32.97亿人民币,较第二季度的17.1%增长有所放缓。
- 业务表现:营养补充品业务增长13.8%,婴幼儿配方奶粉销售额下跌20.6%,主要受新国标政策影响。成人营养及护理用品和宠物营养及护理用品分别增长25%和28%。
- 地域分布:中国内地市场销售额增长-9%,澳洲和新西兰市场增长37%,北美市场增长26%,其他地区增长14%。
产品细分分析:
- 营养补充品:高毛利产品销售同比增长13.8%,成人营养补充品增长26%,婴幼儿益生菌及营养补充品销售下滑45%,但预计全年将实现低双位数增长。
- 婴幼儿配方奶粉:业务表现疲软,收入同比下降21%,管理层下调全年收入指引至同比降15%。
财务健康:
- 流动性管理:公司计划优化运营资金,特别是对成人营养及护理用品(ANC)和宠物营养及护理用品(PNC)的库存控制,以确保8,400万美元定期贷款的还款需求以及2024年的流动性需求。
- 融资成本:部分购回1300万美元的2024年到期优先票据,降低偿付压力,并对冲利率风险,使融资成本稳定在约7%。
分析师评价与展望:
- 评级:维持中性评级,鉴于婴配粉表现弱于预期,但营养补充品增长优于预期,整体业绩与预期相匹配。
- 财务指引:管理层维持全年业绩高个位数增长的指引,ANC预计实现强劲双位数增长,EBITDA利润率预计为15%左右。
- 估值:维持目标价10.4港元,基于6.0倍2024年市盈率和0.22倍PEG,对应每股收益年复合增长率27%。
财务数据概览:
- 收入:预计2023年全年收入14,809百万人民币,2024年16,050百万人民币。
- 净利润:2023年1,251百万人民币,2024年预计1,924百万人民币。
- 估值:市盈率为6.6倍,市账率为0.79倍。
投资者注意事项:
- 利益冲突:分析员可能持有报告涉及公司的证券或与其有业务往来,投资者应考虑可能存在的利益冲突。
- 数据来源:报告中的数据和意见来源于可靠来源,但未涵盖所有信息,投资者应自行判断或咨询专业意见。
- 风险提示:投资者应注意市场风险、政策风险、汇率风险等可能影响投资回报的因素。
请注意,以上概览基于提供的文字内容,具体细节和数据应参照原始报告以获取最准确信息。
甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。