甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。
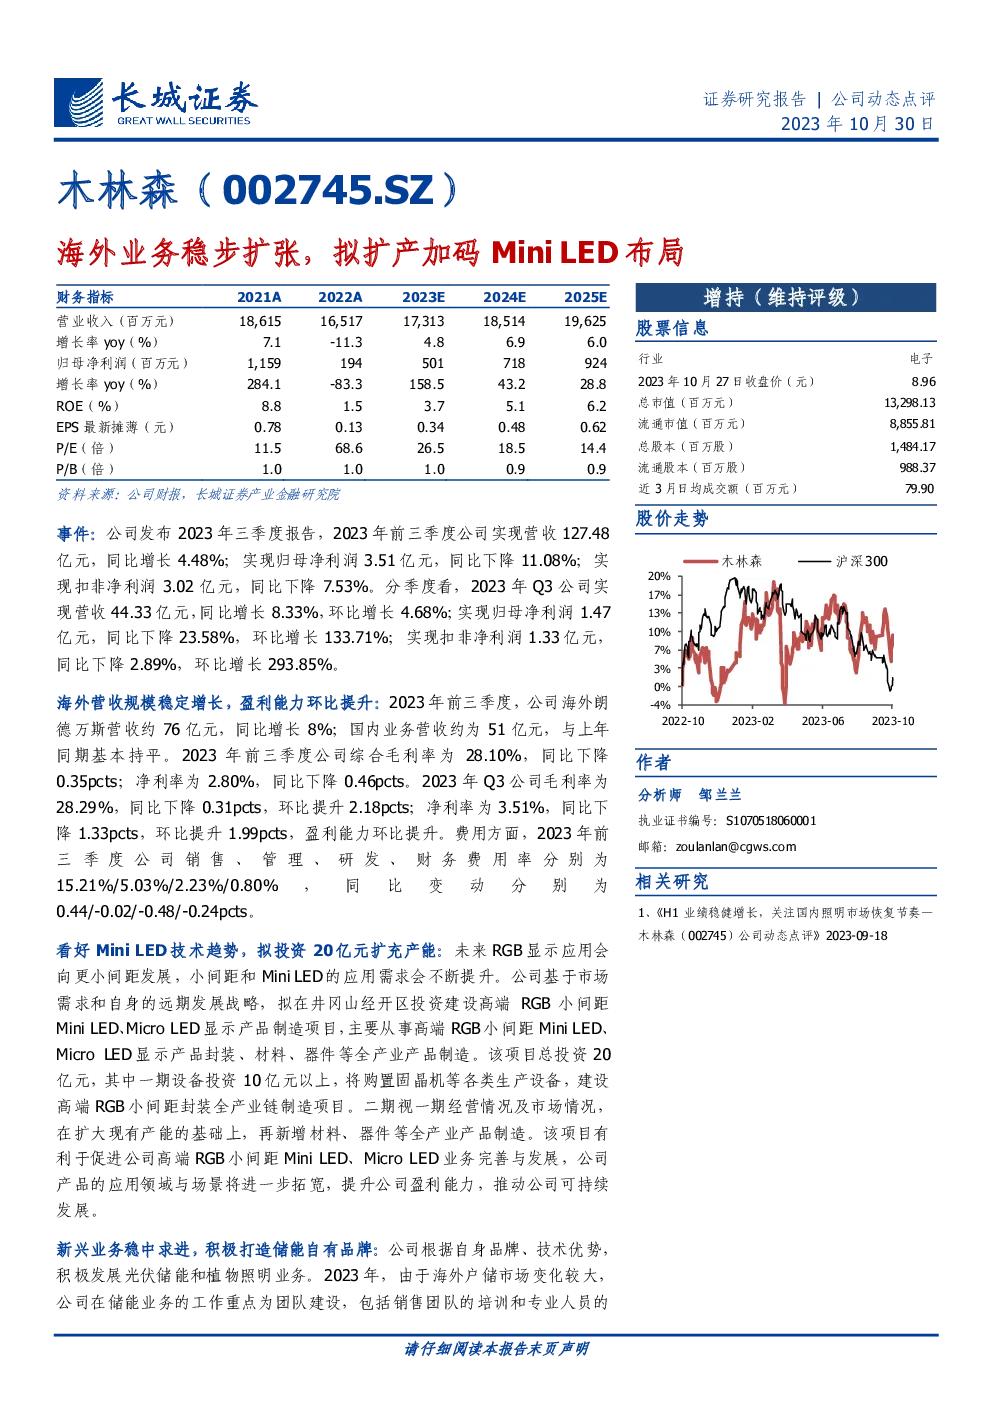
木林森公司动态点评
一、财务状况概览
- 营业收入:2021年至2023E期间,营业收入从186.15亿元增长至173.13亿元,预计2024年增长至185.14亿元,2025年进一步增至196.25亿元。
- 净利润:2021年净利润为11.59亿元,2022年下降至1.94亿元,2023E预测为5.01亿元,2024年增长至7.18亿元,2025年达到9.24亿元。
- 盈利能力:ROE从2021年的8.8%降至2022年的1.5%,预计2025年回升至6.2%。EPS从0.78元增长至0.62元。
二、海外业务表现
- 海外营收:2023年前三季度海外朗德万斯营收约76亿元,同比增长8%,国内业务营收基本持平。
- 毛利率与净利率:2023年Q3毛利率为28.29%,较上一季度提升2.18个百分点;净利率为3.51%,较上一季度提升1.99个百分点。
三、业务扩展与战略规划
- Mini LED投资:计划投资20亿元扩充Mini LED产能,旨在提升高端RGB小间距Mini LED、Micro LED显示产品的封装能力。
- 新兴业务:积极拓展光伏储能和植物照明业务,已取得几十个国家的品牌销售认证,并开发符合品牌定位的逆变器和PACK电池组产品。
四、评级与估值
- 评级:维持“增持”评级。
- 估值:预计2023-2025年EPS分别为0.34元、0.48元、0.62元,对应PE分别为27X、19X、14X。
五、风险提示
- 原材料价格波动、市场竞争加剧、技术创新挑战、汇率波动。
六、公司动态
- 储能业务:积极发展储能业务,已建立起销售团队,正在开发符合品牌定位的储能产品。
- 植物照明:在农业领域积累技术储备,以适应市场需求的变化。
七、结论
木林森在稳固其品牌照明业务的同时,积极开拓Mini LED和新兴业务领域,通过战略投资和技术创新,有望提升市场份额和盈利能力,保持其在全球照明行业的领先地位。