想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。
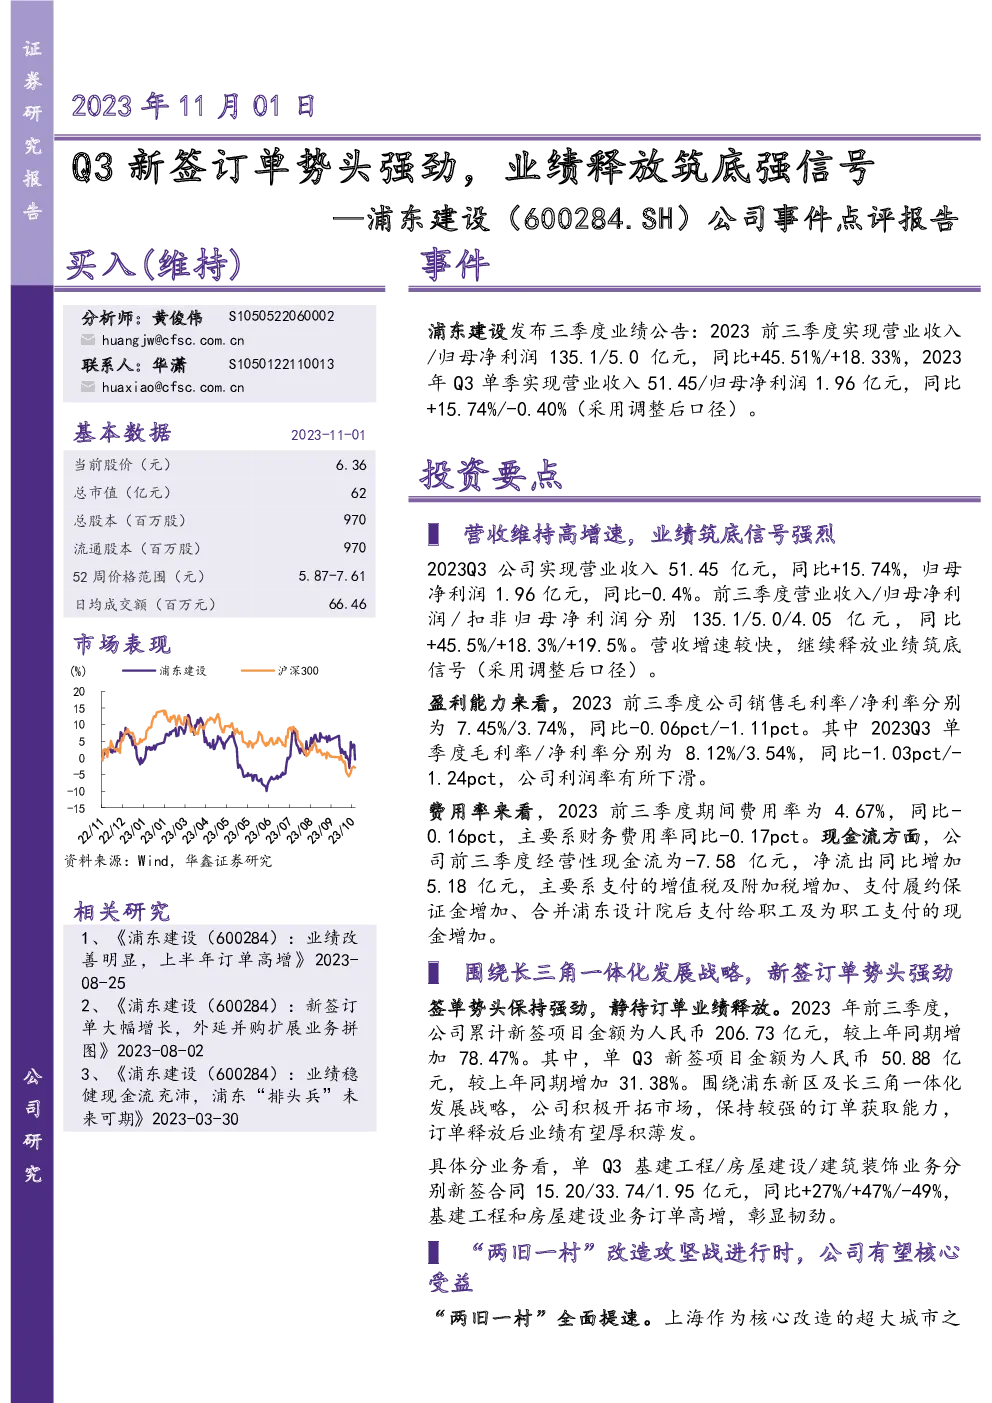
浦东建设(600284.SH)公司事件点评报告
背景与评级
- 事件:浦东建设发布2023年第三季度业绩公告。
- 评级:买入(维持)。
关键数据与市场表现
- 当前股价:6.36元
- 总市值:62亿元
- 总股本:970百万股
- 流通股本:970百万股
- 52周价格范围:5.87-7.61元
- 日均成交额:66.46百万元
市场表现与相关研究
- 市场关注点:股价波动与市场表现分析。
- 近期研究:聚焦公司业绩、订单增长、业务发展等。
业绩概览
- 营收:2023年前三季度营收135.1亿元,同比增长45.51%;单季度营收51.45亿元,同比增长15.74%。
- 净利润:2023年前三季度归母净利润5.0亿元,同比增长18.33%;单季度归母净利润1.96亿元,同比下降0.40%。
- 毛利率与净利率:前三季度销售毛利率7.45%,净利率3.74%;单季度毛利率8.12%,净利率3.54%。
经营要点
- 营收与净利润:营收维持高增速,净利润释放筑底信号。
- 盈利能力变化:毛利率和净利率略有下滑,费用率有所降低。
- 现金流:经营性现金流为负,主要因支付税金及保证金增加。
- 订单情况:新签订单强劲,单季度新增50.88亿元,同比增长31.38%。
- 业务增长:基础设施工程和房屋建设业务订单显著增长。
战略机遇
- 长三角一体化:积极布局,新签订单推动业绩增长。
- 城中村改造:作为浦东新区的主要参与者,有望受益于政策推进。
预测与评级
- 收入预测:预计2023-2025年收入分别为172.53、209.82、242.90亿元。
- 盈利预测:预计EPS分别为0.69、0.82、0.94元,当前PE分别为9.2、7.7、6.8倍。
- 投资评级:维持买入。
风险提示
- 市场风险:基础设施投资不足、主营业务收入不及预期、回款风险、城中村改造进度不确定性。
结论
浦东建设在2023年的业绩展现出强劲的增长势头,特别是在订单获取和业务拓展方面。公司通过积极参与长三角一体化战略和城中村改造项目,不仅巩固了其在浦东地区的领先地位,还为未来的可持续增长奠定了基础。然而,公司也面临宏观经济波动、市场竞争加剧、政策环境变化等潜在风险。综合考虑公司的业绩表现、市场地位以及增长潜力,维持“买入”投资评级。