金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。
报告摘要
公司业绩概览
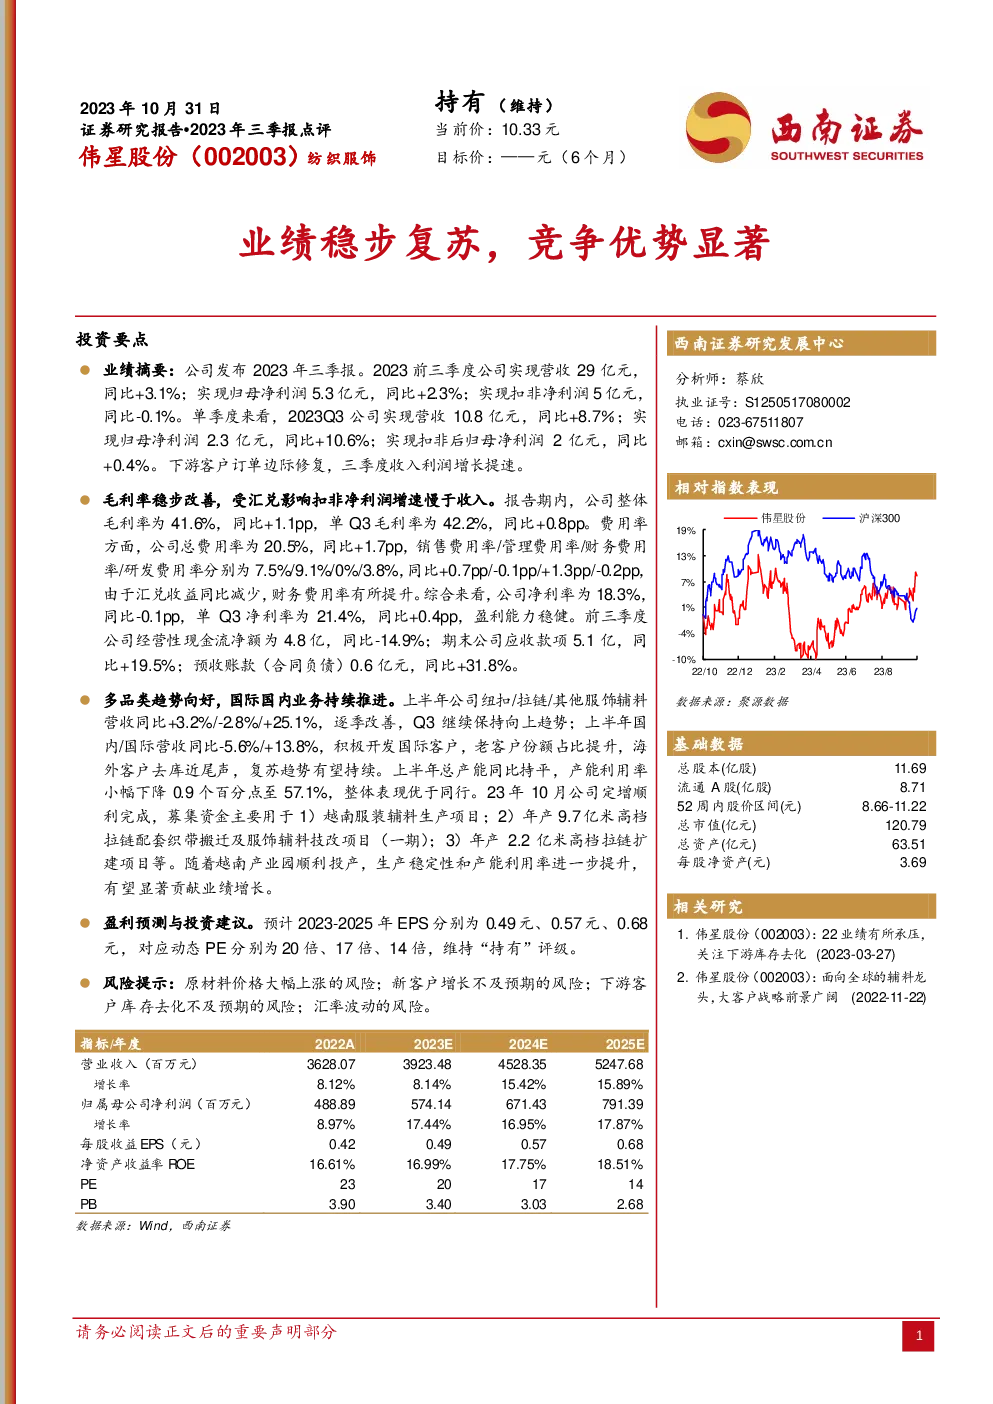
- 2023年三季报:公司实现营业收入29亿元,同比增长3.1%;归母净利润5.3亿元,同比增长2.3%;扣非净利润5亿元,同比下降0.1%。
- 季度表现:第三季度,公司营收10.8亿元,同比增长8.7%;归母净利润2.3亿元,同比增长10.6%;扣非后归母净利润2亿元,同比增长0.4%。
经营分析
- 毛利率:全年整体毛利率为41.6%,较上年同期提升1.1个百分点;单季度毛利率为42.2%,较上年同期提升0.8个百分点。
- 费用率:总费用率为20.5%,较上年同期增加1.7个百分点。其中,销售费用率增加0.7个百分点,管理费用率减少0.1个百分点,财务费用率增加1.3个百分点,研发费用率减少0.2个百分点。
- 净利率:全年净利率为18.3%,与上年同期相比略有下降;单季度净利率为21.4%,较上年同期提升0.4个百分点。
- 现金流:前三季度经营性现金流净额为4.8亿元,同比下降14.9%;应收账款余额5.1亿元,同比增长19.5%;预收账款(合同负债)0.6亿元,同比增长31.8%。
业务发展趋势
- 多品类增长:纽扣、拉链和其他服饰辅料分别同比增长3.2%、-2.8%和25.1%,呈现逐季改善趋势。
- 国内外市场:国内业务收入同比下降5.6%,国际业务收入同比增长13.8%。公司积极拓展国际市场,老客户市场份额提升,海外客户库存消化接近完成,复苏趋势有望持续。
- 产能与利用率:上半年总产能保持不变,产能利用率为57.1%,略低于去年的58.0%,但仍优于行业平均水平。
扩张计划
- 定增项目:公司已完成定增,募集资金用于越南服装辅料生产项目、高档拉链配套织带搬迁及服饰辅料技改项目(一期)、高档拉链扩建项目等。
财务预测与投资建议
- 盈利预测:预计2023-2025年EPS分别为0.49元、0.57元、0.68元,对应动态PE分别为20倍、17倍、14倍。
- 投资建议:维持“持有”评级。
风险提示
- 原材料价格波动:面临原材料价格大幅上涨的风险。
- 新客户增长:存在新客户增长不及预期的风险。
- 库存去化:下游客户库存去化可能不及预期。
- 汇率变动:存在汇率波动带来的风险。