报告摘要
业绩概览
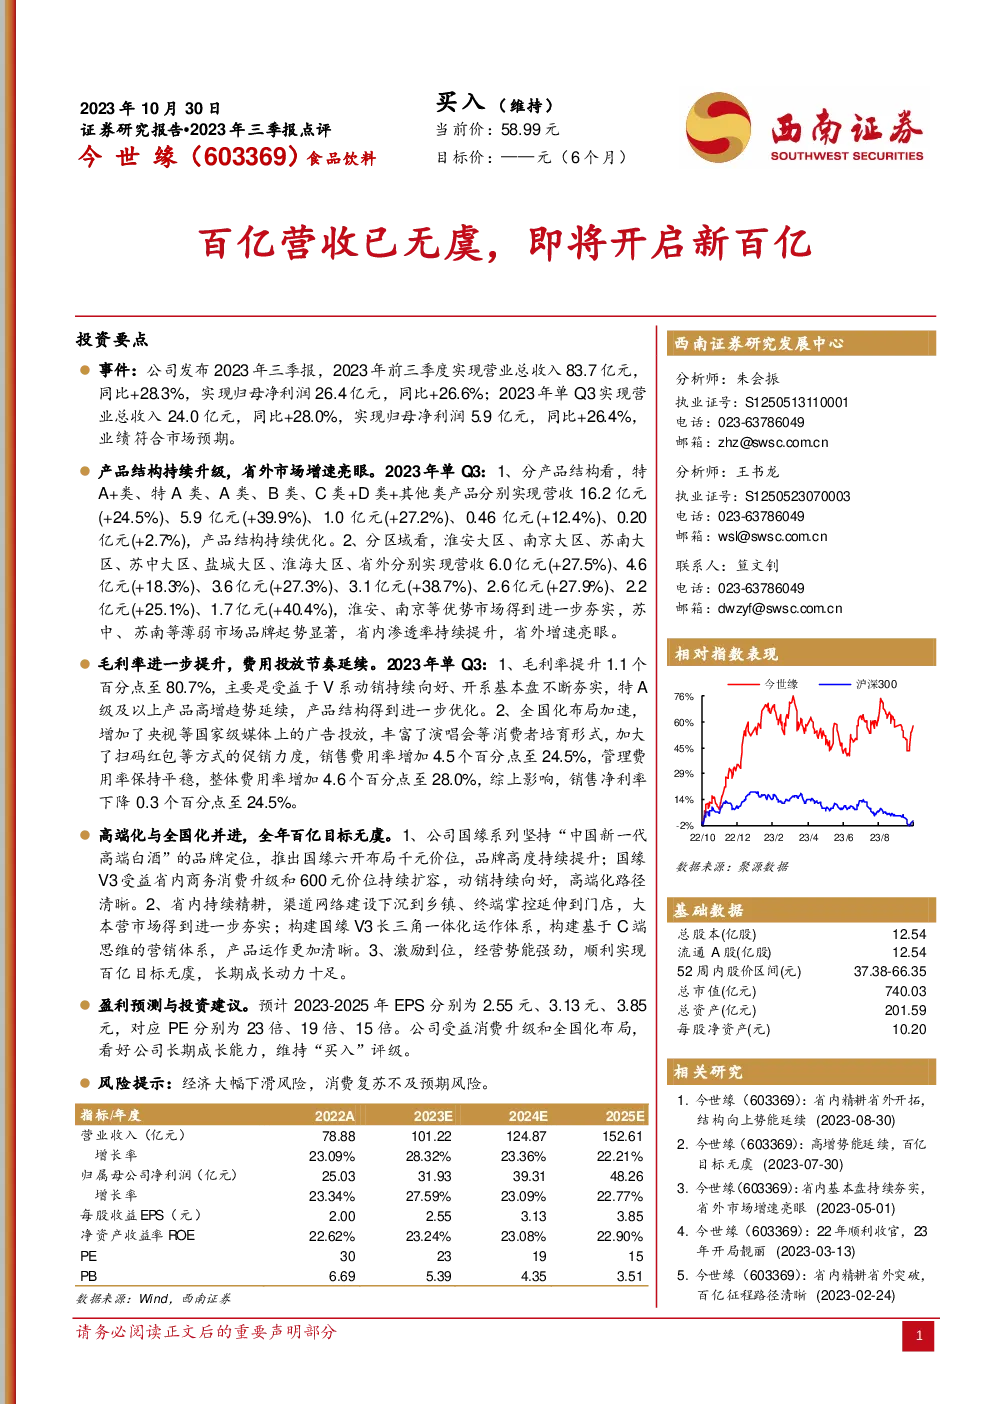
- 2023年三季报:公司实现了稳定的增长,营业总收入83.7亿元,同比增长28.3%,归母净利润26.4亿元,同比增长26.6%。其中,单季度(Q3)业绩继续符合市场预期,营收24.0亿元,同比增长28.0%,归母净利润5.9亿元,同比增长26.4%。
产品与市场表现
- 产品结构:公司持续优化产品结构,特A+类、特A类、A类、B类、C类+D类+其他类产品分别实现了不同幅度的增长,体现了公司的产品策略正逐步奏效。
- 区域市场:在省内,淮安、南京等核心市场进一步巩固,而苏中、苏南等地区品牌影响力显著增强,省内外市场均表现出强劲的增长势头。
成本与费用
- 毛利率:单季度毛利率提升至80.7%,得益于产品结构优化和高端产品线的持续增长,特别是V系产品的表现。
- 费用管理:销售费用率增加至24.5%,主要原因是全国化布局的加速,包括增加国家级媒体广告投放、丰富消费者培育活动和加大促销力度。整体费用率为28.0%,但管理费用率保持稳定。
战略与展望
- 高端化战略:公司坚持高端品牌定位,通过推出新品和深化市场布局,强化高端品牌形象。
- 全国化推进:通过构建长三角一体化运作体系和基于C端思维的营销体系,加快全国化进程。
- 激励机制:有效的激励措施推动了经营势能,为达成年度目标提供了有力支持。
预测与建议
- 盈利预测:预计2023-2025年的EPS分别为2.55元、3.13元、3.85元,PE分别为23倍、19倍、15倍。
- 投资建议:鉴于消费升级和全国化布局带来的增长潜力,维持“买入”评级。
风险提示
- 经济风险:宏观经济大幅下滑可能对消费市场产生负面影响。
- 消费复苏风险:消费复苏速度低于预期可能影响公司的业绩增长。
结论
公司凭借其持续优化的产品结构、高效的市场拓展策略以及稳健的财务管理,在2023年第三季度实现了业绩的稳步增长。其在高端化与全国化战略上的积极探索,为未来的发展奠定了坚实的基础。预计公司将在未来几年内继续保持稳健增长,值得投资者关注。
找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。