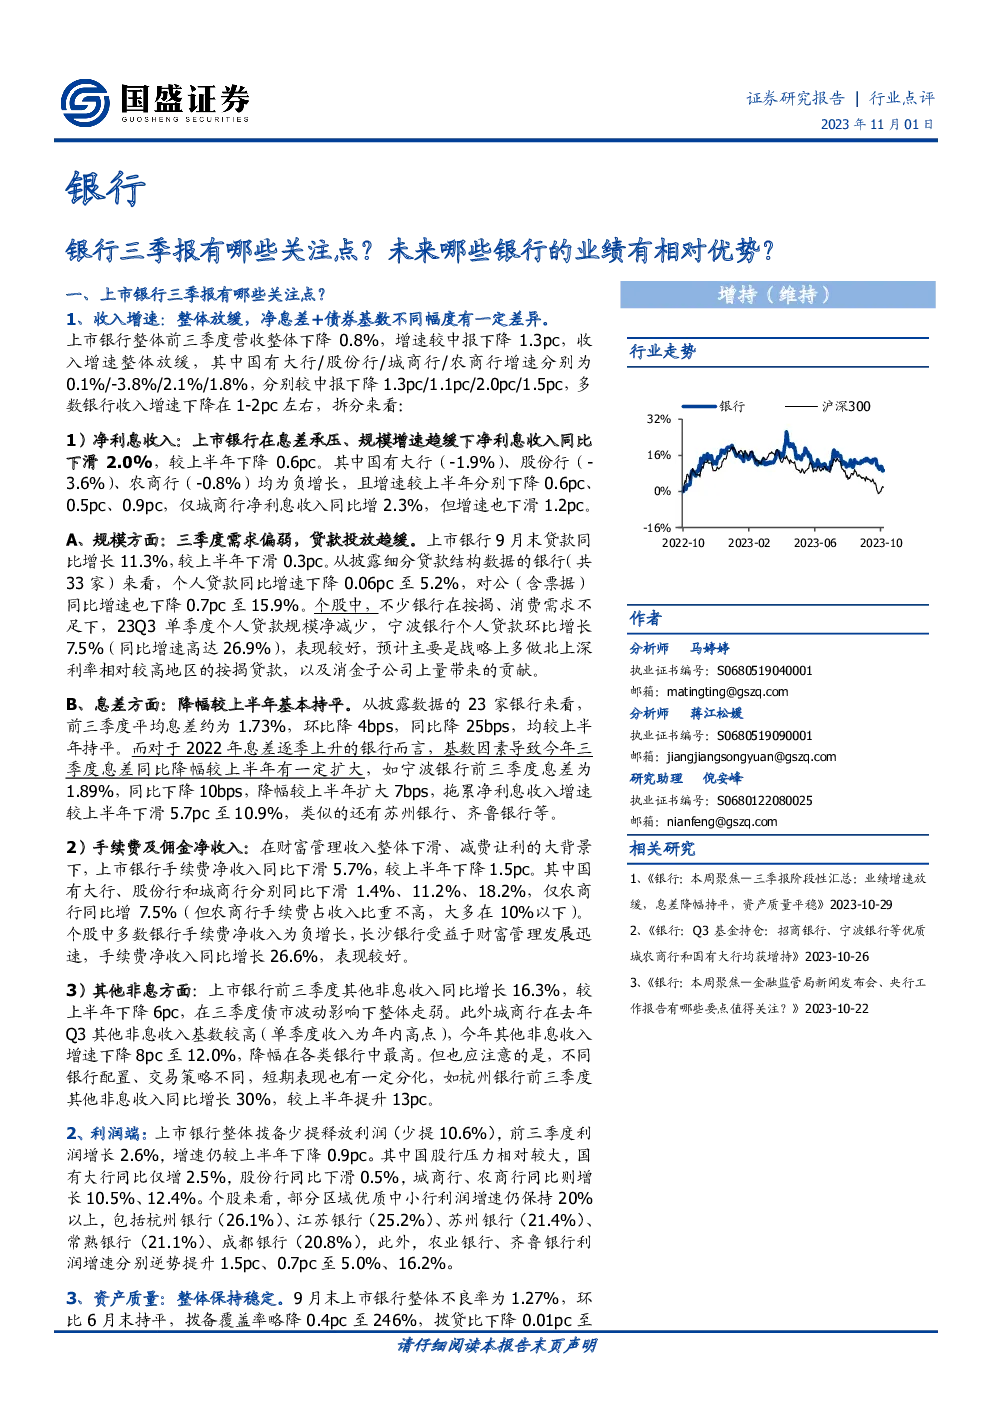
上市银行三季报关注点总结
1. 收入增长情况
- 整体趋势:上市银行整体收入增速放缓,由上半年的-0.8%降至-2.8%,各类型银行增速呈现不同幅度的下降。
- 细分领域:
- 净利息收入:受息差承压和规模增速趋缓影响,总体下滑2.0%,各类型银行增速均有所下降。
- 规模与贷款:贷款投放趋缓,9月末贷款同比增长11.3%,个人贷款同比增速下降至5.2%,对公贷款增速下降至15.9%。
- 财富管理与手续费:财富管理收入整体下滑,手续费净收入同比下滑5.7%。个别银行如长沙银行因财富管理发展迅速,手续费净收入同比增长26.6%。
- 其他非利息收入:同比增长16.3%,但受到三季度债市波动影响,整体走弱。
2. 利润表现
- 整体拨备:上市银行整体拨备少提释放利润,前三季度利润增长2.6%,部分中小银行利润增速仍保持在20%以上。
- 盈利增长:部分区域优质中小行如杭州银行、江苏银行、苏州银行、常熟银行、成都银行等,利润增速保持较高水平,甚至逆势提升。
- 地产业务:地产敞口继续压缩,规模下降,但部分银行如招商银行对公地产贷款不良率出现首次下降。
3. 资产质量
- 资产稳定性:整体不良率保持稳定,拨备覆盖率略有下降,拨贷比略有降低。
- 地区与行业差异:多数银行不良率变动在1bp以内,部分银行关注率提升较多,主要受新金融资产分类办法影响。
展望未来
- 收入压力:预计未来一年收入增速仍有压力,主要受存量按揭利率下调和城投化债等因素影响。
- 市场预期:市场对经济的悲观预期将随着更多稳增长政策的落地而得到改善,对银行股构成利好。
- 潜在优势:
- 按揭利率影响小:宁波银行、常熟银行、沪农商行等,因其按揭贷款占比低或下调空间小。
- 非息收入支撑:宁波银行、常熟银行等,预计四季度非息收入高基数效应支撑收入增速。
- 存款利率调整:个人存款占比高的银行如邮储银行、渝农商行可能受益于存款利率下调。
- 普惠小微贷款:贴息延后确认收入的银行如常熟银行、瑞丰银行,有望支撑未来收入增速。
风险提示
- 城投化债影响:城投化债对息差的波动可能带来业绩波动。
- 存款利率调整:存款利率调整不及预期或债市超预期波动可能对银行构成风险。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。