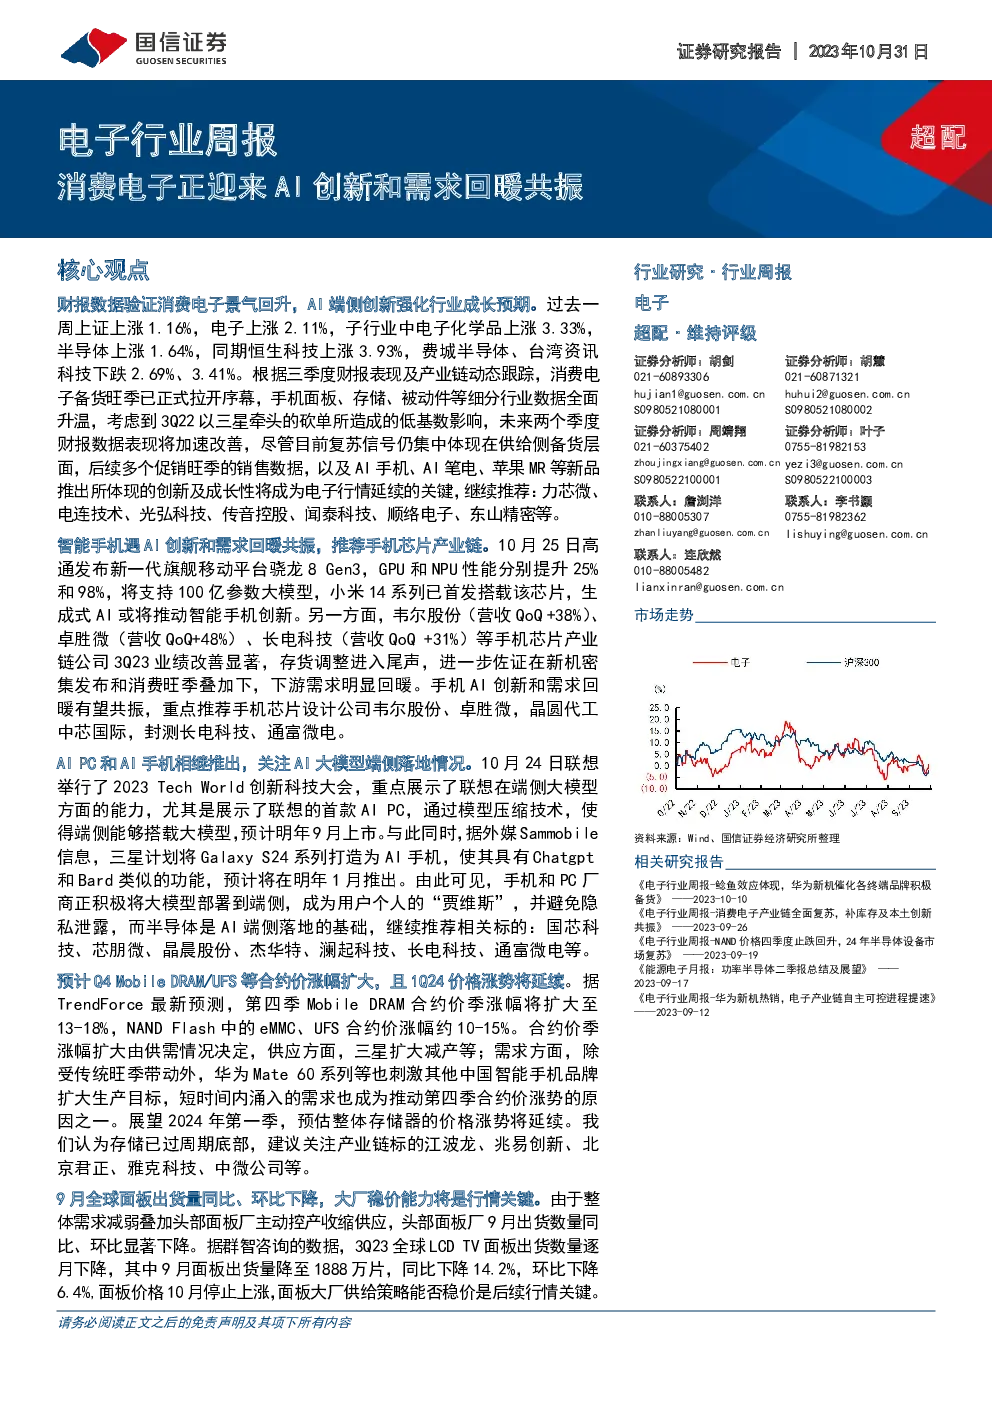
消费电子与半导体行业分析
消费电子市场回暖
- 市场表现:消费电子领域景气度回升,AI端侧创新强化行业成长预期。
- 财务数据:过去一周,上证指数上涨1.16%,电子板块上涨2.11%,其中电子化学品板块涨幅最大(3.33%),半导体板块次之(1.64%)。同期,恒生科技指数上涨3.93%,费城半导体指数与台湾资讯科技指数分别下跌2.69%和3.41%。
- 市场动态:三季度财报显示消费电子备货旺季正式启动,手机面板、存储、被动件等细分行业数据全面升温。考虑到3Q22的低基数效应,未来两个季度的财报数据预计将加速改善。
- 推荐股票:建议关注力芯微、电连技术、光弘科技、传音控股、闻泰科技、顺络电子、东山精密等。
智能手机与AI创新
- 技术创新:高通发布新一代旗舰移动平台骁龙8 Gen3,GPU和NPU性能大幅提升,支持100亿参数大模型,小米14系列已率先搭载。
- 需求回暖:韦尔股份、卓胜微、长电科技等手机芯片产业链公司3Q23业绩改善显著,库存调整接近尾声,显示下游需求回暖。
- 市场建议:重点关注手机芯片设计公司韦尔股份、卓胜微,以及晶圆代工企业中芯国际、封测企业长电科技、通富微电。
AI与端侧创新
- AI模型部署:联想展示首款AI PC,通过模型压缩技术实现端侧大模型应用,预计于明年9月上市。三星计划推出AI手机,具备类似ChatGPT和Bard的功能。
- 关注点:手机和PC厂商正积极部署AI技术,半导体作为AI端侧落地的基础,推荐国芯科技、芯朋微、晶晨股份、杰华特、澜起科技等相关标的。
存储器市场预测
- 合约价预测:TrendForce预测第四季度Mobile DRAM合约价涨幅将扩大至13-18%,NAND Flash合约价涨幅约为10-15%。
- 原因分析:供需关系变化导致,供应方面,三星等大厂减少产量;需求方面,受到传统旺季和特定产品如华为Mate60系列的影响。
面板市场动态
- 出货量下滑:9月全球面板出货量同比、环比下降,头部面板厂主动控制产量。
- 市场策略:面板大厂的稳价策略成为后续市场走向的关键因素。
新能源车与功率器件
- 市场需求稳定:10月新能源乘用车零售约75万辆,同比增长34.6%,渗透率37.1%。
- 功率器件机会:IGBT主驱模块需求改善,功率器件厂商盈利能力修复,推荐斯达半导、时代电气、士兰微、宏微科技等。
投资组合与风险提示
- 投资组合:涵盖了消费电子、半导体、设备及材料、被动元件等多个领域。
- 风险提示:包括下游需求不达预期、产业发展受限、市场竞争加剧等。
行情回顾与重点公司概览
- 行情回顾:过去一周,上证指数、深证成指、沪深300分别上涨1.16%、2.09%、1.48%,电子行业整体上涨2.11%。
- 重点公司:覆盖了海康威视、工业富联、沪电股份等消费电子领域,以及中芯国际、国芯科技、长电科技等半导体领域的企业。
结论
消费电子市场回暖,AI端侧创新强化行业成长预期。智能手机与AI的结合以及存储器市场的乐观预测为行业带来了新的增长动力。同时,关注面板市场动态和新能源车需求对于行业具有重要意义。投资组合聚焦于有潜力的公司,同时提醒投资者注意市场风险。
发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。