发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。
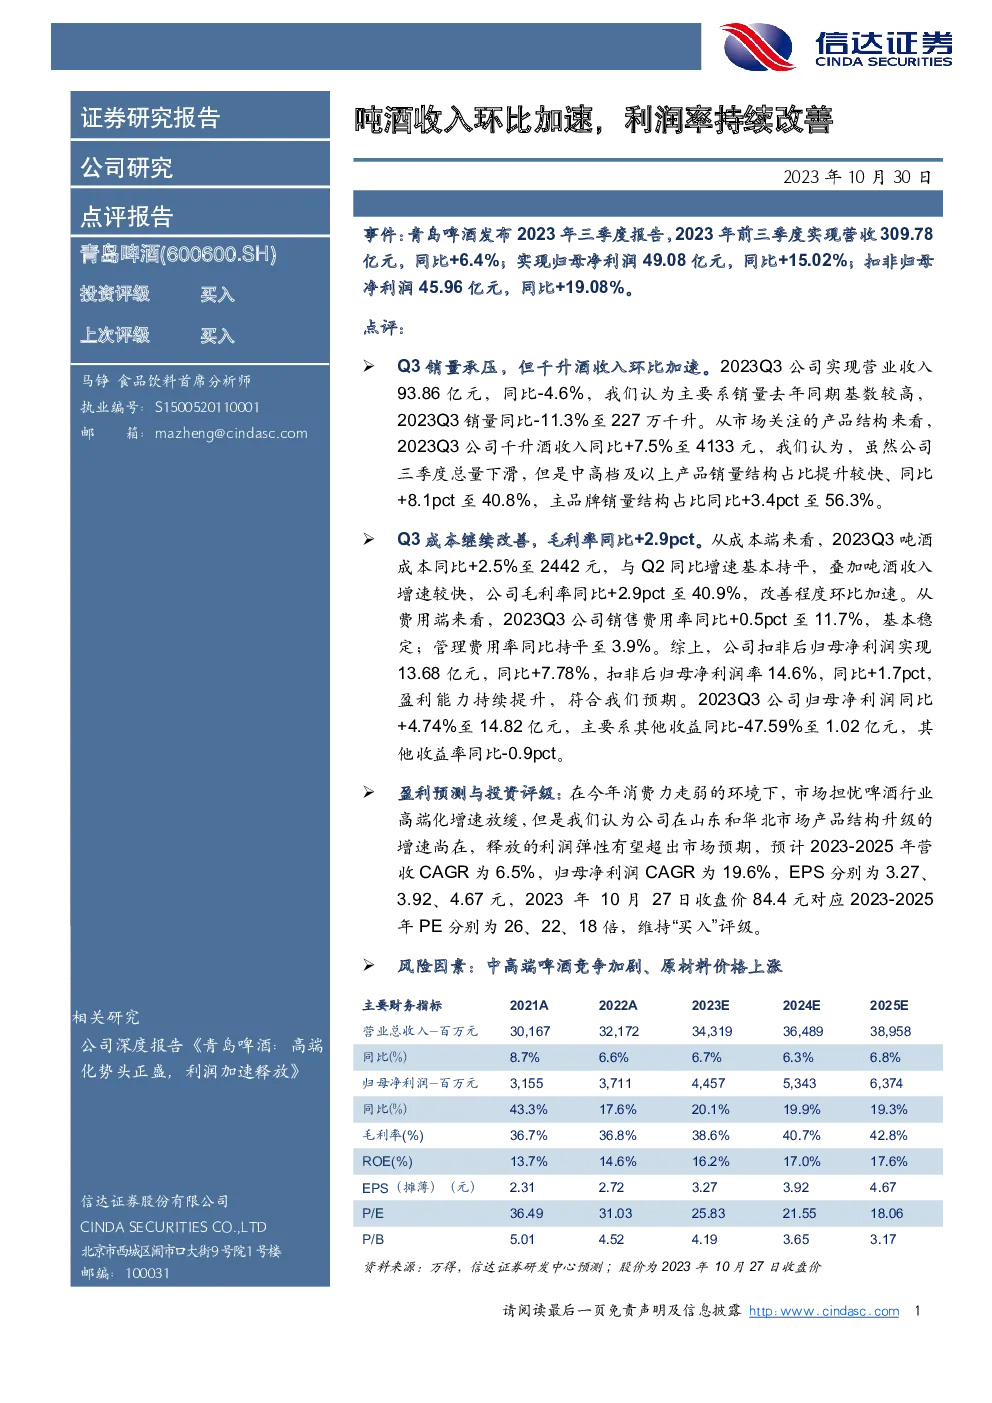
青岛啤酒发布2023年三季度报告,2023年前三季度实现营收309.78亿元,同比+6.4%;实现归母净利润49.08亿元,同比+15.02%;扣非归母净利润45.96亿元,同比+19.08%。点评:Q3销量承压,但千升酒收入环比加速。2023Q3公司实现营业收入93.86亿元,同比-4.6%,我们认为主要系销量去年同期基数较高,2023Q3销量同比-11.3%至227万千升。从市场关注的产品结构来看,2023Q3公司千升酒收入同比+7.5%至4133元,我们认为,虽然公司三季度总量下滑,但是中高档及以上产品销量结构占比提升较快、同比+8.1pct至40.8%,主品牌销量结构占比同比+3.4pct至56.3%。Q3成本继续改善,毛利率同比+2.9pct。从成本端来看,2023Q3吨酒成本同比+2.5%至2442元,与Q2同比增速基本持平,叠加吨酒收入增速较快,公司毛利率同比+2.9pct至40.9%,改善程度环比加速。从费用端来看,2023Q3公司销售费用率同比+0.5pct至11.7%,基本稳定;管理费用率同比持平至3.9%。综上,公司扣非后归母净利润实现13.68亿元,同比+7.78%,扣非后归母净利润率14.6%,同比+1.7pct,盈利能力持续提升,符合我们预期。2023Q3公司归母净利润同比+4.74%至14.82亿元,主要系其他收益同比-47.59%至1.02亿元,其他收益率同比-0.9pct。盈利预测与投资评级:在今年消费力走弱的环境下,市场担忧啤酒行业高端化增速放缓,但是我们认为公司在山东和华北市场产品结构升级的增速尚在,释放的利润弹性有望超出市场预期,预计2023-2025年营收CAGR