根据您提供的研报内容,以下是总结归纳:
市场表现
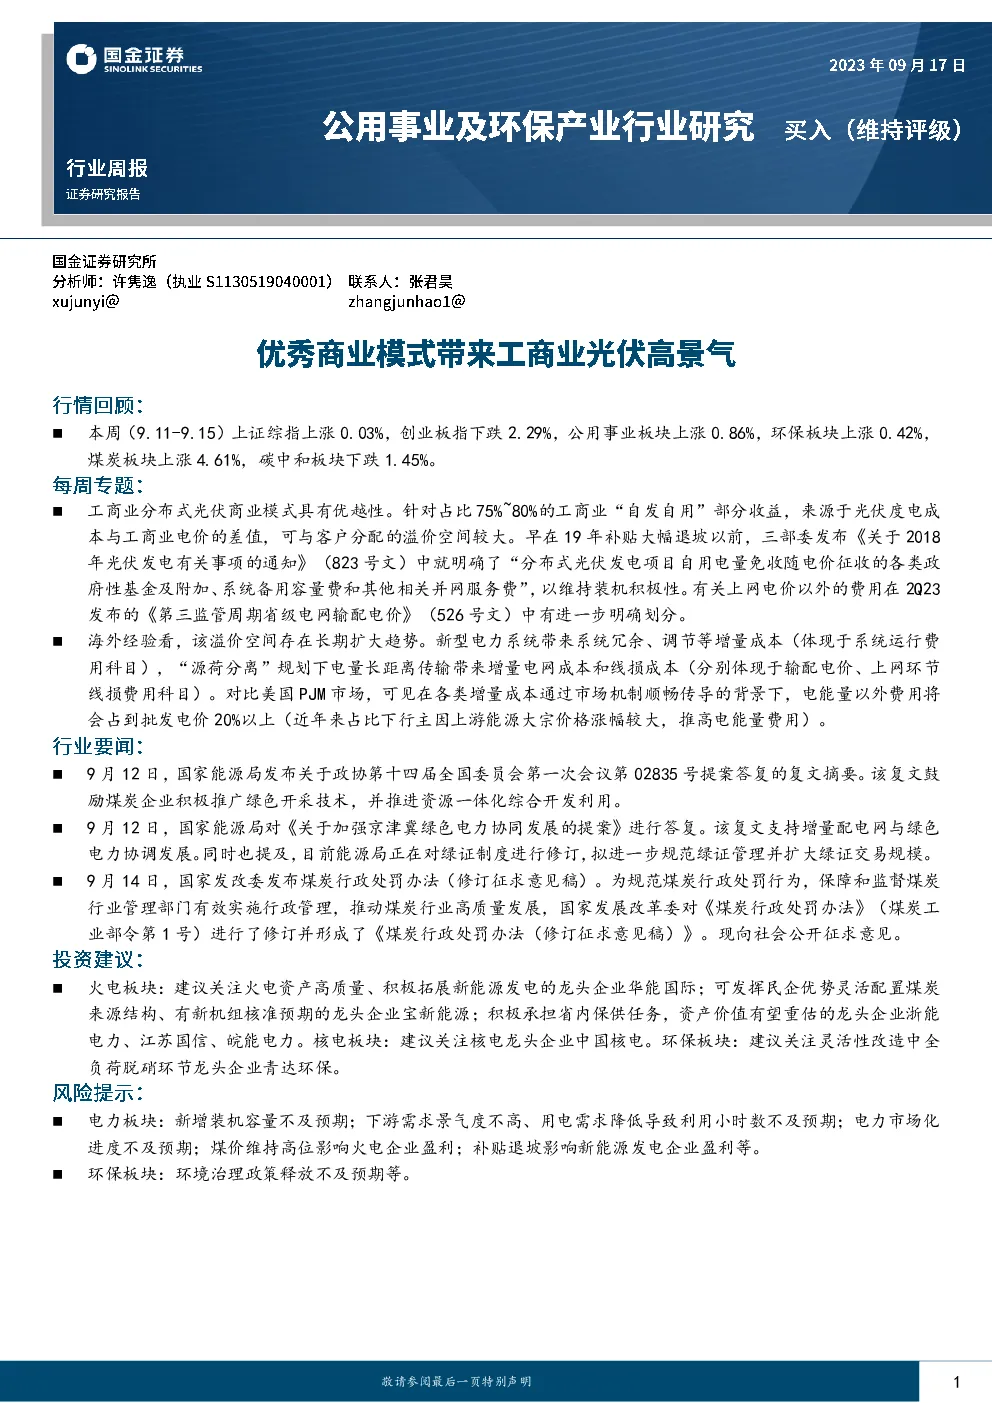
- 本周市场表现:9月11日至9月15日期间,上证综指小幅上涨0.03%,创业板指下跌2.29%。公用事业板块整体上涨0.86%,环保板块上涨0.42%,煤炭板块涨幅尤为明显,达到4.61%,而碳中和板块则下跌1.45%。
公用事业细分板块表现
- 涨幅:涨幅最高的公用事业子板块为水电,上涨2.18%,其次是热力服务和燃气。
- 跌幅:跌幅最大的公用事业子板块为火电,下跌1.27%,紧随其后的是风电。
环保细分板块表现
- 涨幅:环保行业中,综合环境治理涨幅最高,达到1.55%,紧随其后的是固废治理和水务及水治理。
- 跌幅:跌幅最大的环保子板块为大气治理,下降0.26%,环保设备板块也出现了1.91%的跌幅。
煤炭行业表现
- 涨幅:煤炭行业的涨幅前五股分别为安泰集团、平煤股份、晋控煤业、兖矿能源和山西焦煤。
- 跌幅:跌幅前五股包括云煤能源、美锦能源、*ST天首、未来股份和金能科技。
碳中和板块估值与风险
- PE估值:碳中和上、中、下游板块的PE估值相对沪深300指数有一定的溢价,但各子板块之间存在差异。
- 风险溢价率:同样存在差异,部分子板块的风险溢价率高于沪深300指数,表明市场对其风险评估更为谨慎。
工商业分布式光伏商业模式
- 定价模式:工商业分布式光伏项目的电价构成包括客户自用、上网和补贴三个部分,其中“自发自用”部分收益来自光伏度电成本与工商业电价的差值,具有较大的溢价空间。
- 长期趋势:随着新型电力系统的建立和“源荷分离”的规划,预计电网成本、线损成本以及系统运行费用等将增加,从而导致批发电价中电能量以外的部分占比提升。
政策与行业动态
- 煤炭政策:鼓励煤炭企业采用绿色开采技术,推进资源的一体化综合开发利用。
- 电力市场:提出支持增量配电网与绿色电力的协调发展,并对绿证制度进行修订,旨在规范绿证管理和扩大交易规模。
- 行业法规:发改委发布煤炭行政处罚办法的修订征求意见稿,旨在推动行业高质量发展。
投资建议与风险提示
- 火电板块:建议关注高质量火电资产、新能源发电拓展能力强的企业如华能国际、宝新能源、浙能电力、江苏国信和皖能电力。
- 核电板块:推荐关注中国核电。
- 环保板块:建议关注在灵活性改造中全负荷脱硝环节表现出色的青达环保。
- 市场风险:包括新增装机容量不及预期、下游需求不振、电力市场化进度滞后、煤价高位影响盈利、补贴退坡等风险。
结论
本周市场中,公用事业板块整体表现稳定,环保板块增长缓慢,煤炭板块表现出色。政策层面强调绿色开采和资源一体化利用,电力市场和绿证制度的调整促进了绿色电力的发展。投资建议聚焦于具备竞争力的火电和核电企业,以及在环保领域具有特定优势的公司。然而,市场仍面临一系列潜在风险,需谨慎考量。
发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。