发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
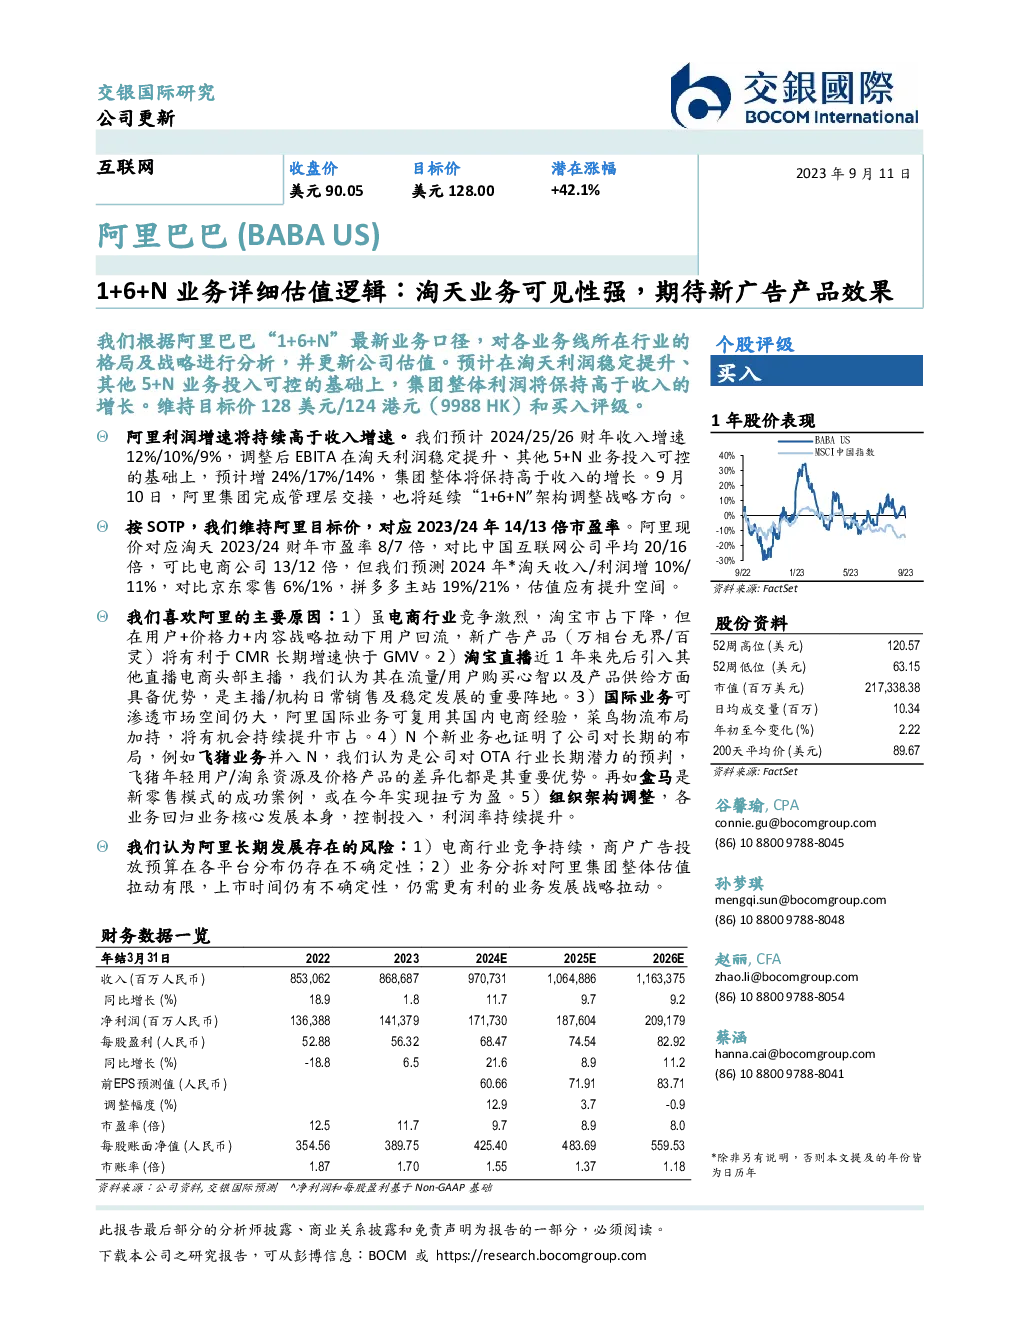
阿里巴巴2023年9月11日发布的研报更新了对公司“1+6+N”业务策略的详细估值逻辑。该报告强调了淘天业务的可见性和新广告产品的潜力,以及对其他业务线的分析。
主要内容概览:
业务结构调整:
- 淘天集团:整合了淘宝、天猫、闲鱼和1688.com等业务,通过用户战略和新广告产品(如万相台无界/百灵)有望推动CMR(客户营销收入)增速快于GMV(商品交易总额)。
- 阿里国际数字商业集团:通过提升市场份额,预计收入增长,特别是跨境电商和批发业务。
- 本地生活集团:饿了么已实现盈利,高德处于投入期,预计本地生活服务市场仍有增长空间。
- 菜鸟集团:受益于跨境业务和国内电商的双重推动,预计收入增长。
- 数字娱乐集团:主要由优酷、大麦及阿里影业组成,预计在长视频内容上线后,仍可能面临小部分亏损。
- 其他业务:包括盒马、飞猪等,展示了公司在不同业务领域的布局和潜力。
财务预测:
- 收入预测:预计2024-2026财年收入增长率分别为12%、10%和9%。
- 利润预测:在淘天业务利润稳定提升和其他业务投入可控的情况下,集团整体利润将保持高于收入的增长。预计2024-2026财年调整后EBITA增长率分别为24%、17%和14%。
- 估值:按SOTP方法,维持目标价128美元/124港元(9988 HK),对应2023/24年的14/13倍市盈率。考虑到淘天业务的预期增长,其估值应有提升空间。
风险因素:
- 电商行业竞争:商户广告投放预算在各平台间的不确定性。
- 业务分拆与估值:业务分拆对集团整体估值的影响有限,上市时间的不确定性。
投资亮点:
- 电商战略调整:淘宝市占虽有所下降,但在用户、价格力和内容战略的驱动下,用户回流明显。
- 直播业务:淘宝直播引入头部主播,具有流量、用户购买心智和产品供给的优势。
- 国际业务:可利用国内电商经验,菜鸟物流加持,提升国际市场份额。
- 新业务布局:如盒马、飞猪等展示公司对长期发展的布局。
- 组织架构调整:有助于各业务回归核心发展,控制投入,提高利润率。
结论:
- 阿里巴巴的长期发展被看好,尤其是淘天业务的潜力和新广告产品的推出。尽管存在市场竞争和业务分拆的风险,但公司的多元化布局和战略调整显示出积极的增长前景。
以上是对阿里巴巴研报内容的主要总结,涵盖了业务调整、财务预测、估值分析、风险因素和投资亮点等方面的关键信息。