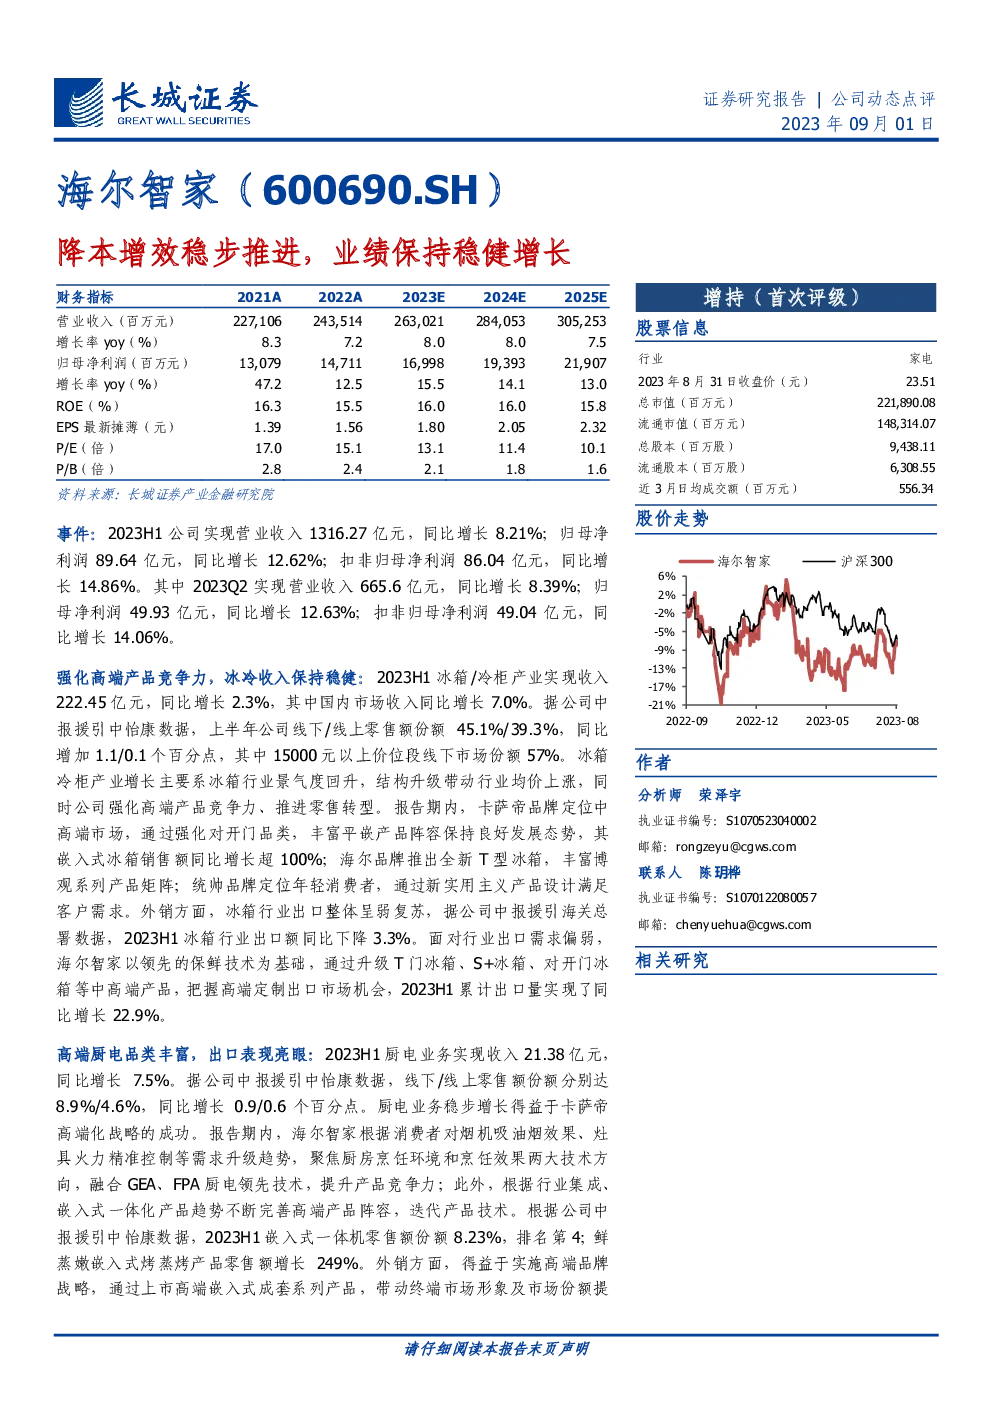
海尔智家(600690.SH)的2023年上半年业绩报告显示,公司营收和净利润继续保持稳健增长。具体数据如下:
- 营收:从2021年的227.106亿元增长至2023年上半年的1316.27亿元,同比增长8.21%。
- 归母净利润:从2021年的130.79亿元增长至2023年上半年的89.64亿元,同比增长12.62%。
在产品层面,海尔智家强化了其在冰箱、冷柜、厨电、洗衣机、热水器及净水器等领域的竞争力。尤其在冰箱和冷柜产业,受益于行业景气度的回升和结构升级,以及公司自身的产品创新和零售转型,销售额实现了增长。冰箱冷柜产业的收入增长主要得益于行业均价的上涨和高端产品竞争力的增强。例如,卡萨帝品牌在高端市场表现突出,其嵌入式冰箱销售额同比增长超过100%。海尔品牌则推出了T型冰箱,丰富了博观系列,以满足不同消费者的需求。统帅品牌则针对年轻消费者,推出了新实用主义产品设计。
在厨电领域,卡萨帝品牌同样取得了成功,通过技术升级和产品阵容的完善,保持了良好的发展态势。海尔智家还展示了其在全球市场上的竞争力,尤其是在高端定制出口市场,通过上市高端嵌入式成套产品,实现了出口量的显著增长。
空调业务在2023年上半年也表现出色,受益于持续的高温天气、行业库存水平降低以及产品、供应链和组织效率的提升,家空业务实现了25%的增长。海尔智家在海外市场的拓展也取得了积极成果,特别是在房车空调、太阳能空调等细分市场的增长。
水家电业务方面,热水器及净水器的收入也实现了增长,其中燃气热水器收入同比增长19%,这得益于产品创新和渠道的稳步拓展。海尔智家还加速了净水业务的发展,针对用户对水质和矿物质含量的需求,推出了新品,扩大了在高价位段的市场份额。
在财务表现上,海尔智家的毛利率在2023年上半年达到了30.44%,同比增长0.24个百分点,显示出公司在成本控制和效率提升方面的努力。费用率方面,销售、管理、财务和研发费用率均有不同程度的变化,整体来看,公司的净利率在2023年上半年达到了6.87%,同比增长0.31个百分点,显示出了盈利能力的提升。
展望未来,海尔智家计划继续推进各品类的高端化战略、深化场景品牌建设、加快数字化改革,并以利润为中心进行机制变革,以进一步放大用户价值,满足客户需求。在市场需求改善和内部运营效率优化的背景下,预期公司的盈利能力将持续提升。分析师预计,2023-2025年的归母净利润分别为170.0亿、193.9亿和219.1亿元,对应当前股价的预测PE分别为13、11和10倍,首次覆盖给予“增持”评级。
专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。