投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。
艾迪精密(603638)2023年中报点评报告,重点关注以下关键点:
公司概况与业务拓展
- 历史背景:艾迪精密成立于2003年8月,专注工程机械领域,历经20年发展,业务范围从破碎锤属具扩展至液压件、工业机器人、硬质合金刀具、电池PACK包等多个领域。
- 业务构成:公司核心业务包括液压破碎锤、液压件、工业机器人、硬质合金刀具、电池PACK包等。其中,液压破碎锤与液压件为主要收入来源,工业机器人等新业务正在培育。
业绩回顾与展望
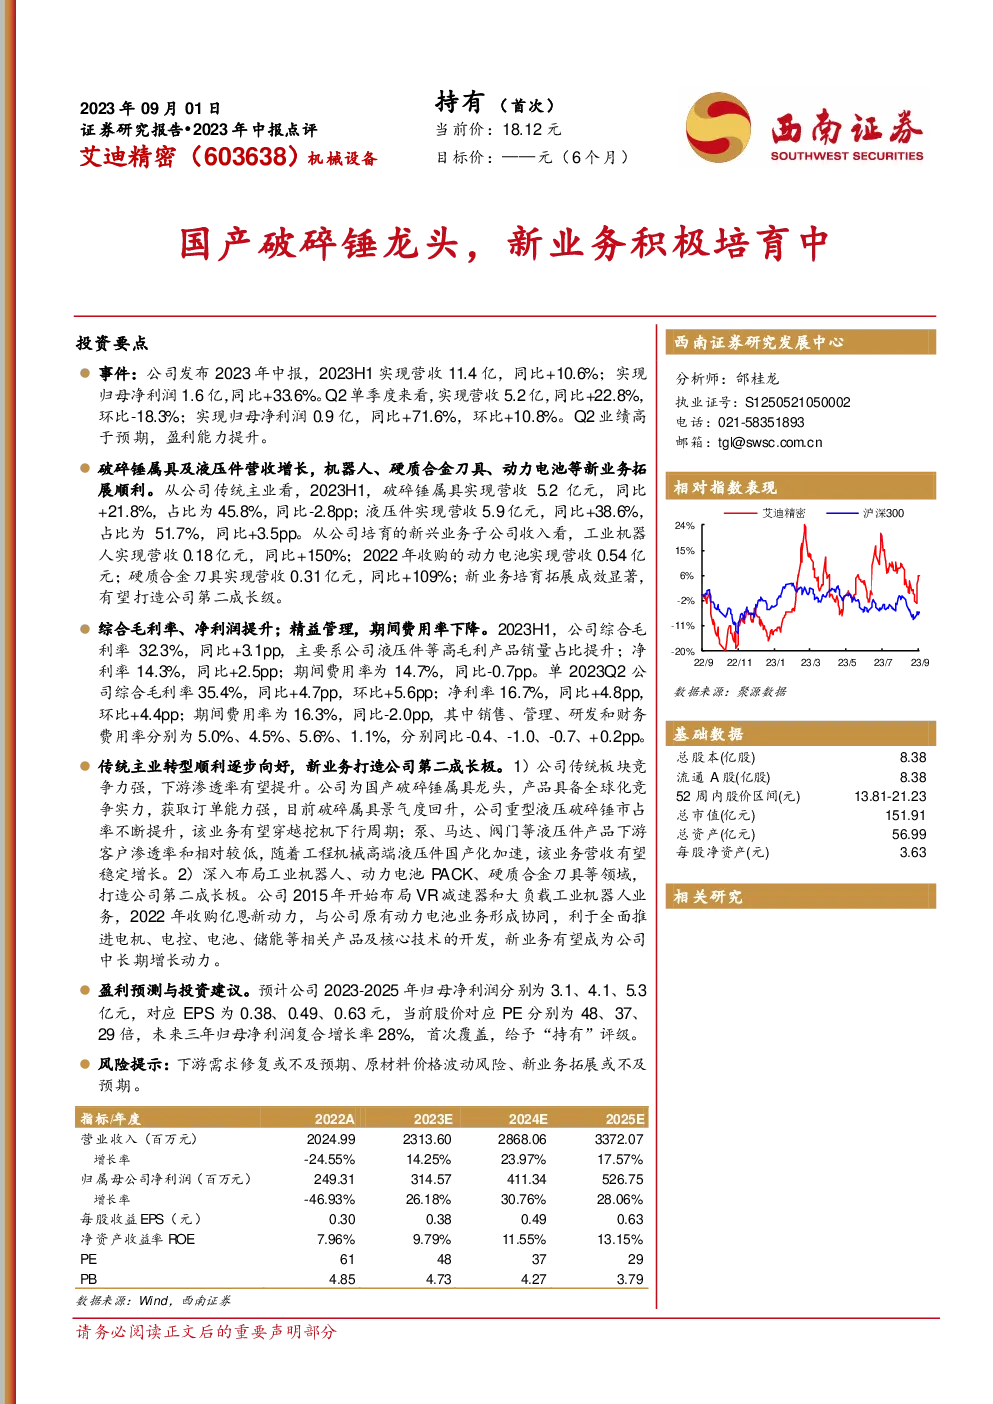
- 2023年中报亮点:2023年上半年,公司实现营业收入11.4亿人民币,同比增长10.6%;归母净利润1.6亿人民币,同比增长33.6%。第二季度单季业绩高于预期,盈利能力增强。
- 业务转型与增长:传统业务(液压破碎锤与液压件)稳步增长,市占率提升。新业务(工业机器人、硬质合金刀具、电池PACK包等)初显成效,成为公司第二增长曲线。
- 成本与费用控制:综合毛利率提升至32.3%,净利率为14.3%,显示出有效的成本控制和运营效率提升。期间费用率降低,体现精细化管理成果。
风险与挑战
- 市场需求风险:下游行业需求不确定性可能影响公司业绩。
- 原材料波动:原材料价格波动可能对盈利造成影响。
- 新业务拓展风险:新业务的培育和市场接受度存在不确定性。
投资建议
- 盈利预测:预计2023-2025年归母净利润分别为3.1、4.1、5.3亿元,每股收益分别为0.38、0.49、0.63元,给予“持有”评级。
- 估值分析:当前股价对应PE分别为48、37、29倍,未来三年归母净利润复合增长率28%。
结论
艾迪精密作为国内领先的破碎锤属具制造商,通过多元化业务布局,展示了稳健的增长潜力和盈利能力。尽管面临市场需求波动和成本控制等挑战,公司通过优化产品结构、加强成本管控和推动新业务发展,展现出良好的成长性和投资价值。