查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。
公司半年度经营总结与展望
一、财务表现概览
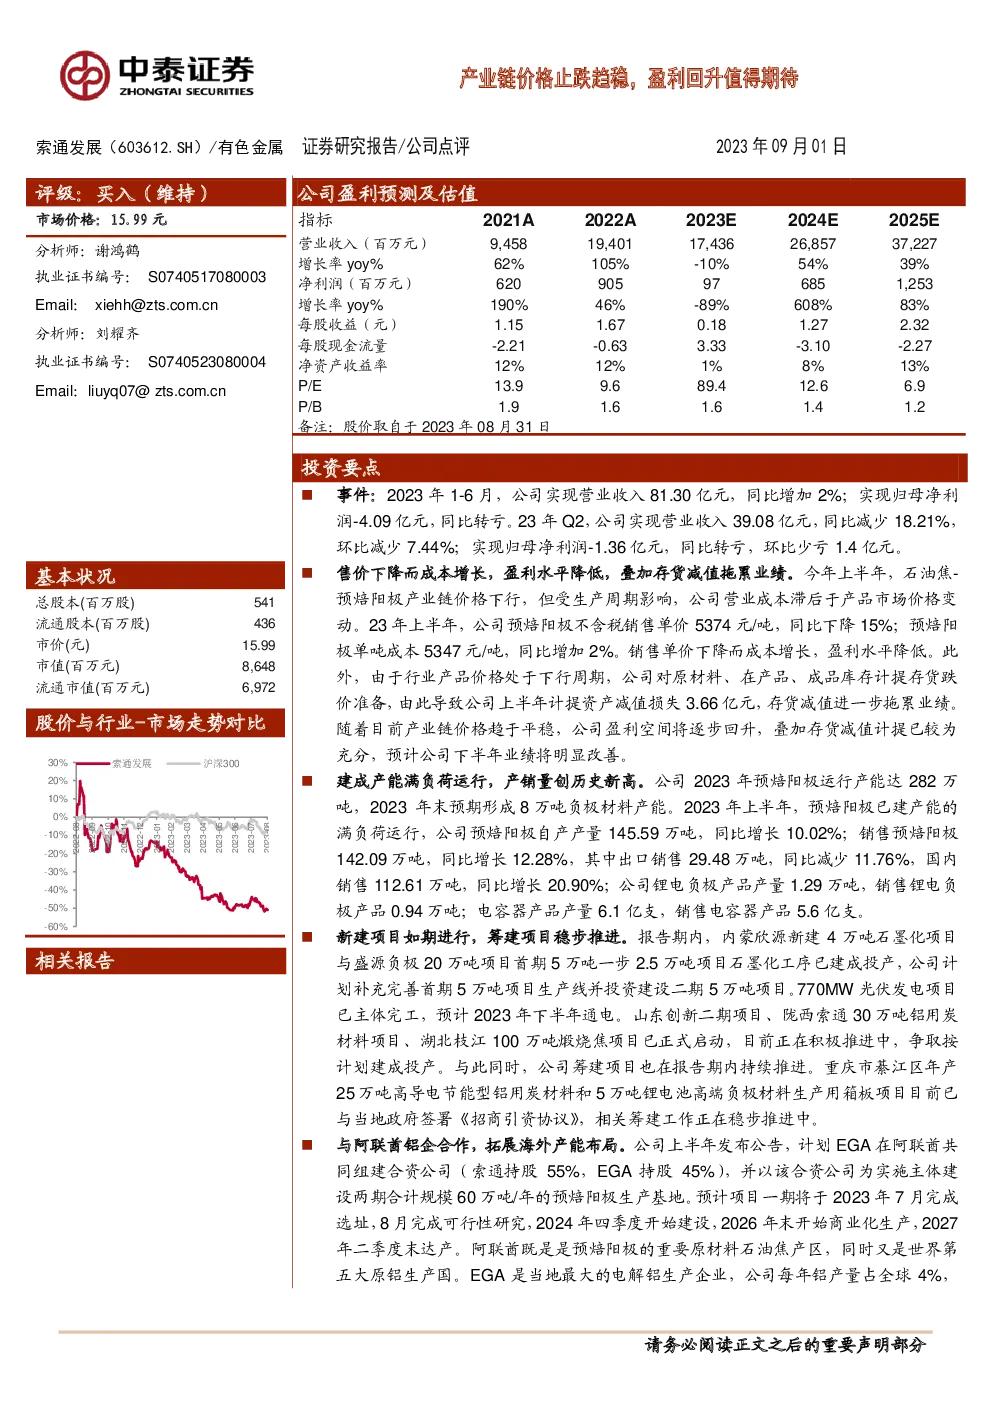
- 2023年1-6月:公司实现营业收入81.30亿元,同比增长2%,归母净利润转为亏损至-4.09亿元。
- 第二季度:营业收入39.08亿元,同比减少18.21%,环比减少7.44%;归母净利润-1.36亿元,同比转亏,环比少亏1.4亿元。
二、盈利挑战与原因分析
- 售价与成本差异:受石油焦-预焙阳极产业链价格下行影响,公司营业成本滞后于市场价格变动,导致销售单价下降15%,单吨成本增加2%。
- 存货减值:行业产品价格下行周期下,公司对原材料、在产品、成品库存计提3.66亿元的资产减值损失,进一步拖累业绩。
三、业务亮点与展望
- 产能与产量:预焙阳极运行产能达282万吨,形成8万吨负极材料产能,上半年自产产量145.59万吨,同比增长10.02%;锂电负极产品产量1.29万吨,电容器产品产量6.1亿支。
- 新项目进展:内蒙欣源与盛源负极项目已投产,770MW光伏发电项目主体完工,多个新项目如山东创新二期、陇西索通30万吨铝用炭材料项目、湖北枝江100万吨煅烧焦项目正积极推进。
- 国际合作:与阿联酋铝企EGA成立合资公司,计划建设60万吨预焙阳极生产基地,预计2026年末达产,有助于拓展海外产能布局和全球市场。
四、盈利预测与投资建议
- 盈利预测:考虑上半年价格下行趋势及生产周期影响,调整盈利预测至2023-2025年净利润分别为0.97/6.85/12.53亿元,对应PE分别为89.4/12.6/6.9倍。
- 投资建议:鉴于2024、2025年估值较低,维持“买入”评级。
五、风险提示
- 商品价格及原材料波动风险
- 能源价格波动风险
- 项目建设进度不及预期风险
- 公开资料更新不及时风险
此总结基于提供的文字内容,详细描述了公司的财务表现、面临的挑战、业务亮点、未来规划以及相应的盈利预测和投资建议,同时提醒了可能存在的风险因素。