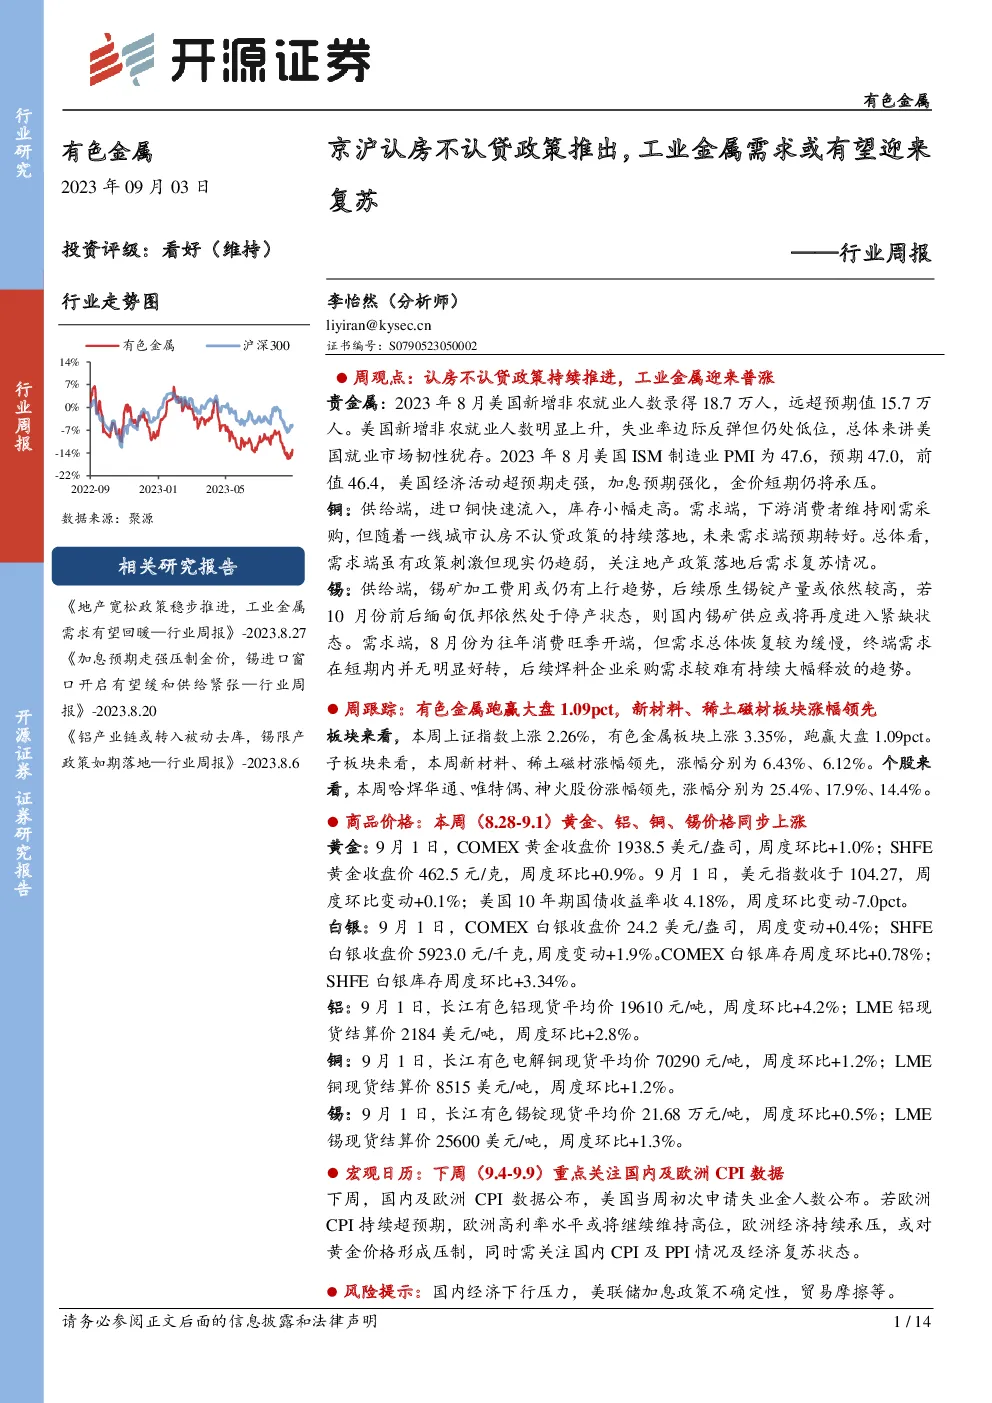
研报摘要
周观点与市场动态
- 贵金属市场:美国就业数据的强劲表现,虽然推动失业率边际反弹但仍保持低位,对黄金价格构成短期压力。然而,随着加息周期接近尾声,黄金价格的压制作用将逐渐减弱。预计2023年第三季度将是布局黄金的较好时机,黄金价格有望在第四季度重新步入上涨通道。
- 工业金属行情:铜、铝等工业金属的价格受到供需两端的影响。进口铜的快速流入导致库存小幅增加,而一线城市的房地产政策调整则预示着未来需求端可能有所改善。锡市则面临供给端的压力,尤其是缅甸佤邦锡矿的持续停产可能导致国内锡矿供应紧张。
行业与公司表现概览
- 有色金属板块:本周,有色金属板块整体表现优于大盘,涨幅达到3.35%,较上证指数高出1.09个百分点。新材料和稀土磁材板块涨幅尤为显著,分别达到了6.43%和6.12%。个股层面,哈焊华通、唯特偶、神火股份的表现亮眼,涨幅分别为25.4%、17.9%、14.4%。
- 商品价格变动:黄金、铝、铜、锡等工业金属的价格本周普遍上涨,显示出市场对金属需求的积极信号。
行业新闻亮点
- 政策利好:北京和上海实施“认房不用认贷”政策,旨在促进房地产市场的需求,间接利好工业金属的需求。
- 技术创新:首都航天机械有限公司在火箭发动机金属3D打印领域取得重要进展,展示了材料科学和先进制造技术的最新应用。
- 合作与投资:力拓与First Quantum Minerals合作开发秘鲁铜矿项目,以及小米对钠电池公司的投资,体现了对新能源领域的持续关注和投入。
- 资源发现:山东黄金集团在山东省发现世界级大型单体金矿床,预估潜在经济价值超过2000亿元,彰显了矿业资源发现的重要性。
宏观展望与风险提示
- 宏观经济展望:下周重点关注的经济数据包括国内及欧洲的CPI数据,以及美国初次申请失业金人数。这些数据将对全球经济状况产生影响,特别是对黄金价格走势的潜在影响。
- 风险提示:报告指出存在国内经济下行压力、美联储加息政策的不确定性以及贸易摩擦等风险因素,投资者应谨慎评估这些因素对市场的影响。
结论
本周的市场动态显示,尽管贵金属市场短期内受加息预期影响,工业金属价格出现波动,但长期来看,政策调整和技术创新为市场提供了积极信号。特别地,关注点在于需求端的潜在复苏,以及新材料和新能源领域的投资机会。同时,宏观经济数据的公布将对市场情绪产生重要影响,投资者需密切关注相关数据以做出决策。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。