找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。
公司业绩概览
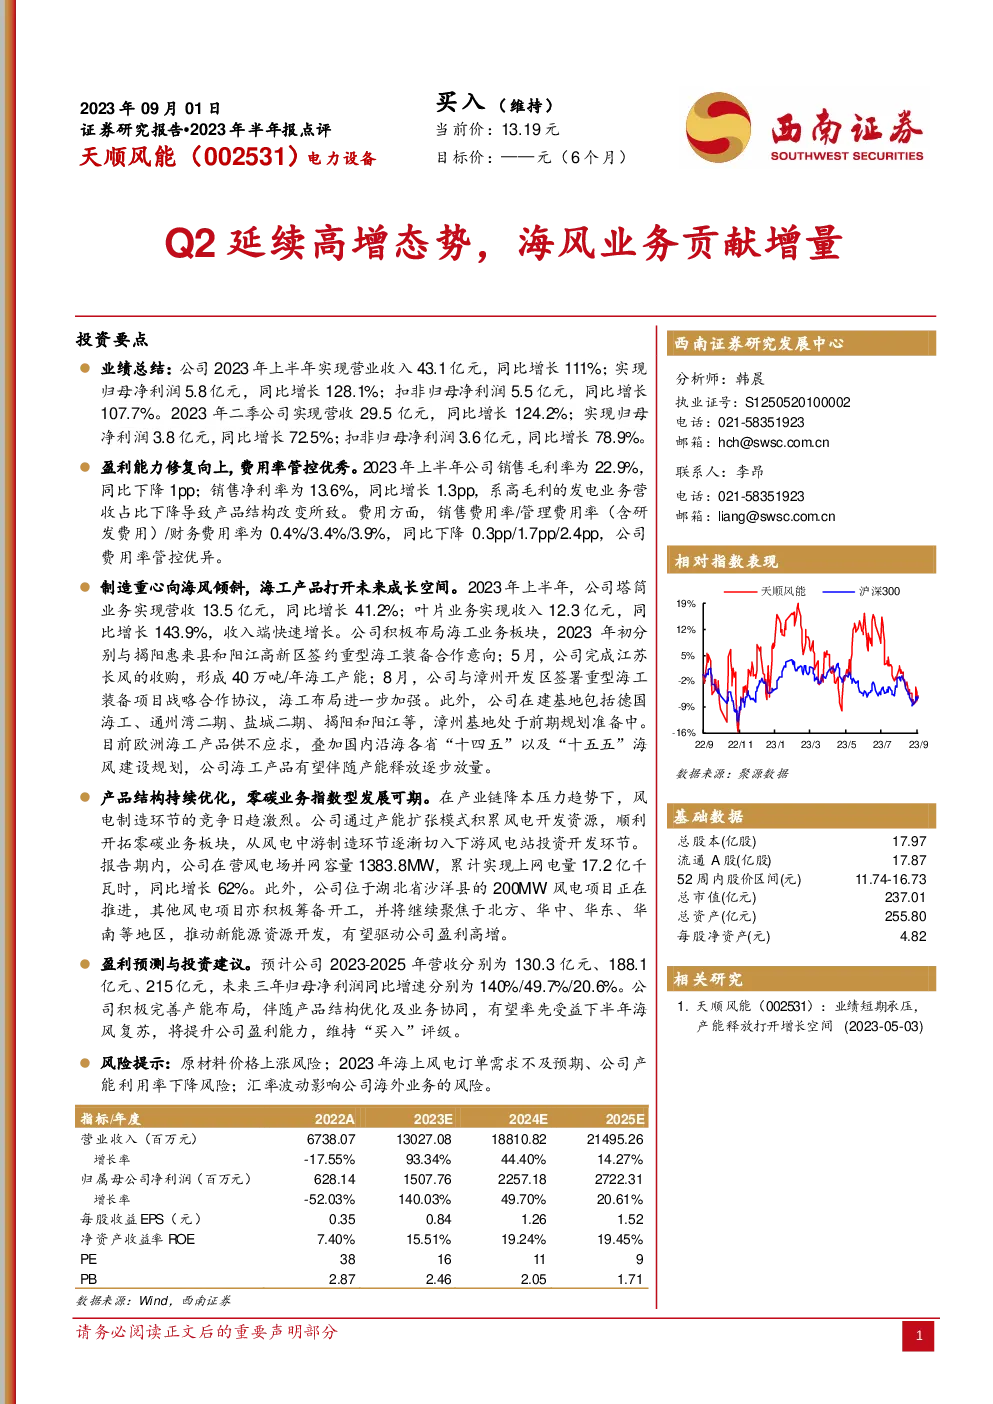
- 2023上半年业绩:公司实现营业收入43.1亿元,同比增长111%;归母净利润5.8亿元,同比增长128.1%;扣非归母净利润5.5亿元,同比增长107.7%。
- 第二季度表现:二季度,公司营收29.5亿元,同比增长124.2%;归母净利润3.8亿元,同比增长72.5%;扣非归母净利润3.6亿元,同比增长78.9%。
盈利能力与费用控制
- 毛利率与净利率:上半年销售毛利率为22.9%,同比下降1个百分点;销售净利率为13.6%,同比增长1.3个百分点,主要因高毛利发电业务营收占比减少。
- 费用率:销售费用率、管理费用率(含研发费用)、财务费用率分别降低至0.4%、3.4%、3.9%,显示公司的费用管控能力强。
海风业务布局与产能
- 海风业务增长:塔筒业务收入13.5亿元,同比增长41.2%;叶片业务收入12.3亿元,同比增长143.9%。
- 海工装备布局:公司与多个地方签订重型海工装备合作意向,完成江苏长风的收购,新增40万吨/年产能,并与漳州开发区签署重型海工装备项目合作协议,进一步加强海工布局。
- 欧洲市场与国内规划:受益于欧洲海工产品需求旺盛及国内沿海省份的海风建设规划,公司海工产品有望随着产能释放逐步放量。
产品结构与零碳业务
- 产品结构优化:面对产业链降本压力,公司通过产能扩张优化产品结构,逐步进入风电站投资开发领域。
- 零碳业务发展:公司运营风电场并网容量达1383.8MW,实现17.2亿千瓦时的上网电量,同比增长62%。正推进200MW风电项目,并计划在多个地区扩大新能源资源开发,预计带动盈利增长。
预测与投资建议
- 盈利预测:预计2023-2025年的营收分别为130.3亿元、188.1亿元、215亿元,净利润年均增长分别为140%、49.7%、20.6%。
- 投资建议:鉴于公司产能布局完善、产品结构优化与业务协同效应,有望在下半年海风复苏中率先受益,提升盈利能力,维持“买入”评级。
风险提示
- 原材料价格波动:可能影响成本控制。
- 海上风电订单需求不确定性:可能影响公司业务拓展。
- 汇率风险:可能影响海外业务收益。