想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
总结如下:
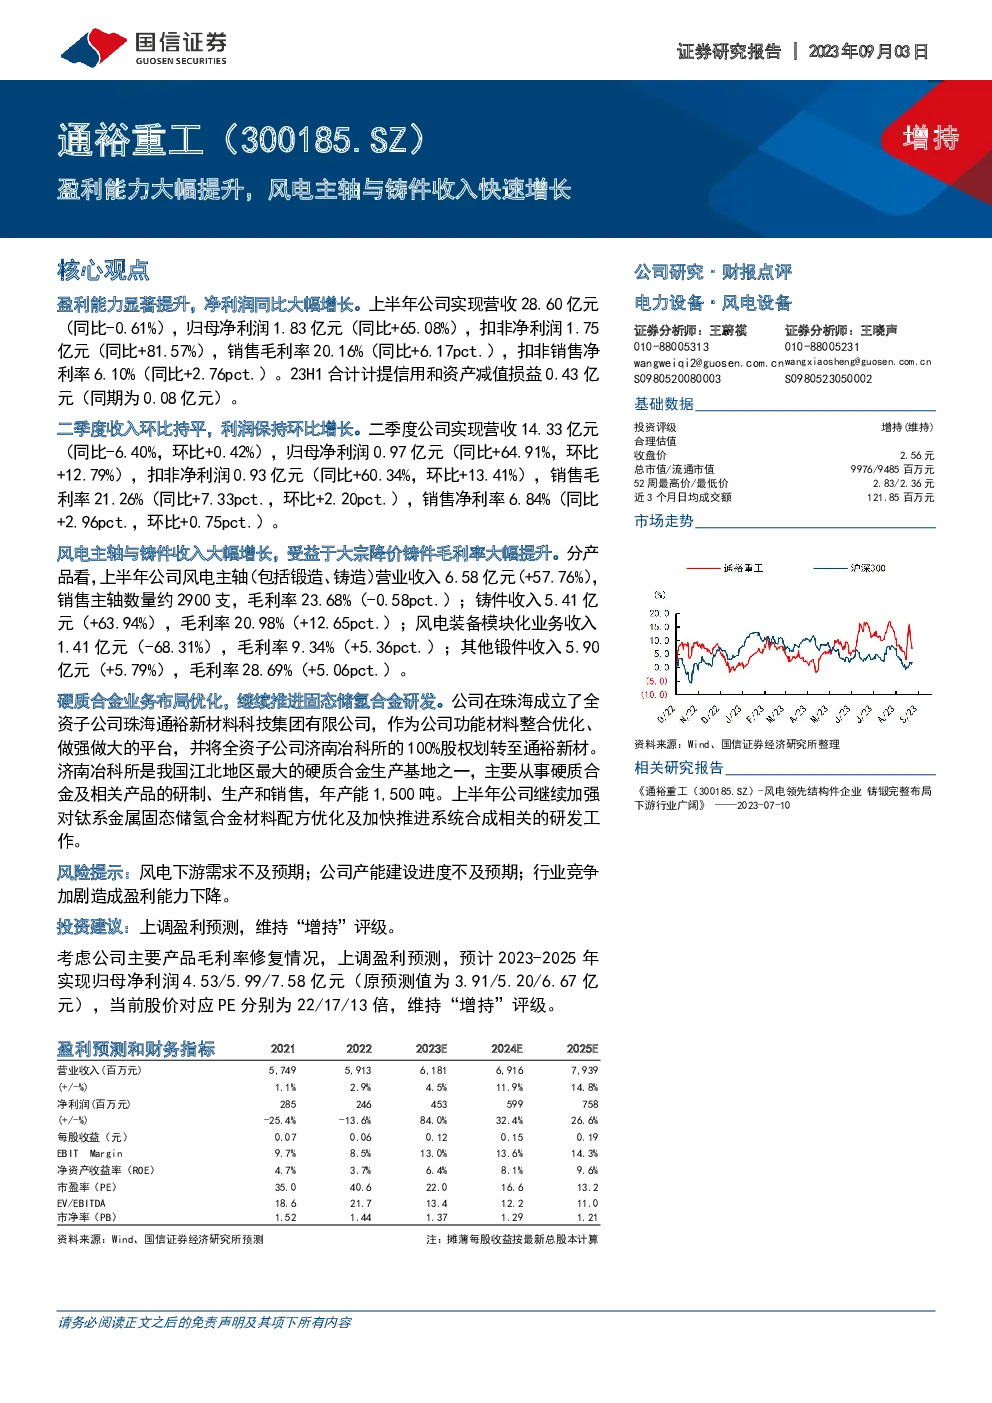
盈利能力显著提升
- 上半年,公司实现营收28.60亿元,归母净利润1.83亿元,同比增长65.08%,扣非净利润1.75亿元,同比增长81.57%。
- 销售毛利率达到20.16%,较上年同期提升6.17个百分点,扣非销售净利率为6.10%,较上年同期提升2.76个百分点。
- 上半年合计计提信用和资产减值损益0.43亿元,相比上年同期的0.08亿元有所增加。
二季度业绩表现
- 二季度公司实现营收14.33亿元,同比减少6.40%,但环比增长0.42%;归母净利润0.97亿元,同比增长64.91%,环比增长12.79%。
- 销售毛利率为21.26%,较上年同期提升7.33个百分点,环比提升2.20个百分点;销售净利率为6.84%,同比提升2.96个百分点,环比提升0.75个百分点。
产品细分表现
- 风电主轴及铸件收入大幅增长,其中风电主轴收入6.58亿元,同比增长57.76%,铸件收入5.41亿元,同比增长63.94%。铸件毛利率从-0.58个百分点提升至20.98%,增幅达12.65个百分点。
- 其他产品中,风电装备模块化业务收入1.41亿元,同比下降68.31%,毛利率为9.34%,提升5.36个百分点;其他锻件收入5.90亿元,同比增长5.79%,毛利率28.69%,提升5.06个百分点。
硬质合金业务进展
- 公司在珠海设立了全资子公司珠海通裕新材料科技集团有限公司,以整合优化功能材料,加强硬质合金业务。
- 济南冶科所作为公司硬质合金生产基地,年产能1,500吨,专注于硬质合金及相关产品的研发、生产与销售。
- 报告期内,公司持续优化钛系金属固态储氢合金材料配方,并加快推进相关研发工作。
投资建议
- 考虑到公司产品毛利率的改善,上调了盈利预测,预计2023-2025年的归母净利润分别为4.53亿元、5.99亿元、7.58亿元。
- 当前股价对应的PE分别为22倍、17倍、13倍。
- 维持“增持”评级。