发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。
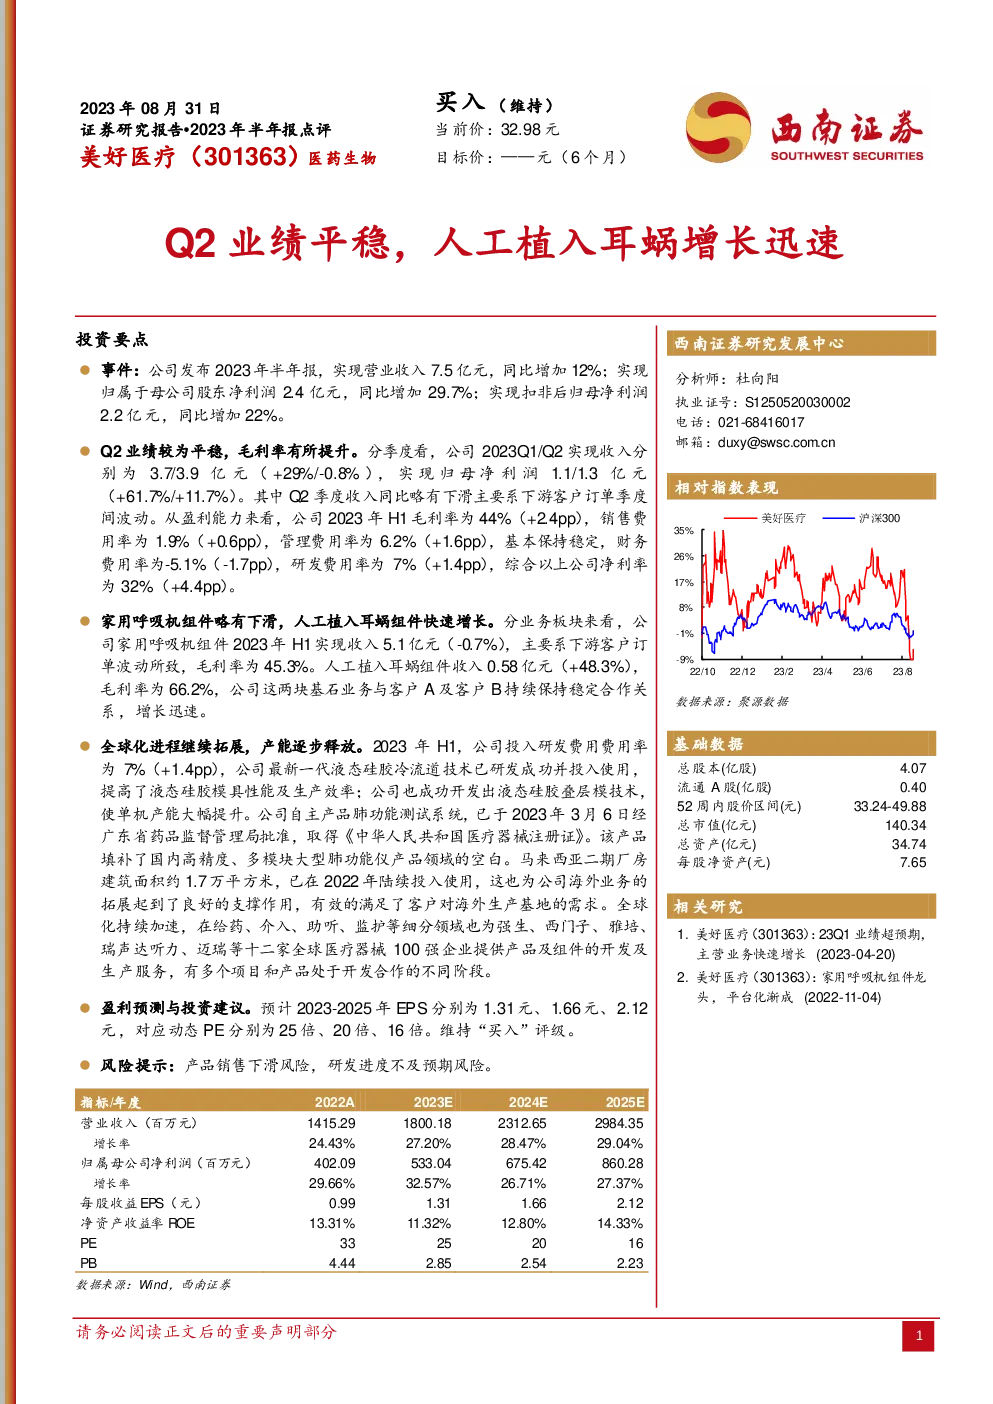
美好医疗(301363)2023年半年报点评
业绩概览:
- 总收入:2023年上半年实现7.5亿元,同比增长12%。
- 归属母公司净利润:2.4亿元,同比增长29.7%。
- 扣非后归母净利润:2.2亿元,同比增长22%。
业绩亮点:
- 第二季度:实现收入3.9亿元,同比增长-0.8%,净利润1.3亿元,同比增长11.7%。
- 人工植入耳蜗组件:收入增长48.3%,毛利率达66.2%。
- 研发进展:成功应用液态硅胶冷流道技术,提高生产效率;开发液态硅胶叠层模技术,提升单机产能。
业务展望:
- 全球化进程:与多家全球医疗器械百强企业合作,多个项目和产品处于不同开发阶段。
- 新增产品:肺功能测试系统获医疗器械注册证,填补国内空白。
- 产能布局:马来西亚工厂的扩建为海外业务拓展提供了支撑。
投资建议:
- 盈利预测:预计2023-2025年的EPS分别为1.31元、1.66元、2.12元,对应动态PE分别为25倍、20倍、16倍。
- 评级:维持“买入”。
风险提示:
- 产品销售风险:产品销售可能下滑。
- 研发风险:研发进度可能不及预期。
财务预测与估值:
- 营业收入:预计2023-2025年分别增长至1800.18百万元、2312.65百万元、2984.35百万元。
- 净利润:预计2023-2025年分别增长至533.04百万元、675.42百万元、860.28百万元。
- 估值:PE分别为25倍、20倍、16倍。
主要财务指标:
- 每股收益EPS:预计从0.99元增长至2.12元。
- 净资产收益率ROE:从13.31%逐步增长至14.33%。
- 市盈率PE:从33倍降至15.59倍。
- 市净率PB:从4.44倍降至2.23倍。
投资亮点:
- 稳健增长:2023上半年业绩稳健,产品线多元化发展。
- 技术创新:研发投入提升,新技术应用促进生产效率和产能提升。
- 市场拓展:全球化战略推进,与国际医疗器械巨头建立合作。
- 新产品布局:高精度大型肺功能仪产品的推出,填补国内市场空白。
风险因素:
- 市场竞争加剧:潜在的市场竞争可能影响产品销售。
- 研发不确定性:研发项目的不确定性可能影响未来业绩。
此报告基于公开信息编写,旨在提供对美好医疗(301363)的全面分析和投资建议,供投资者参考。投资决策应基于个人风险偏好、市场环境以及专业咨询。