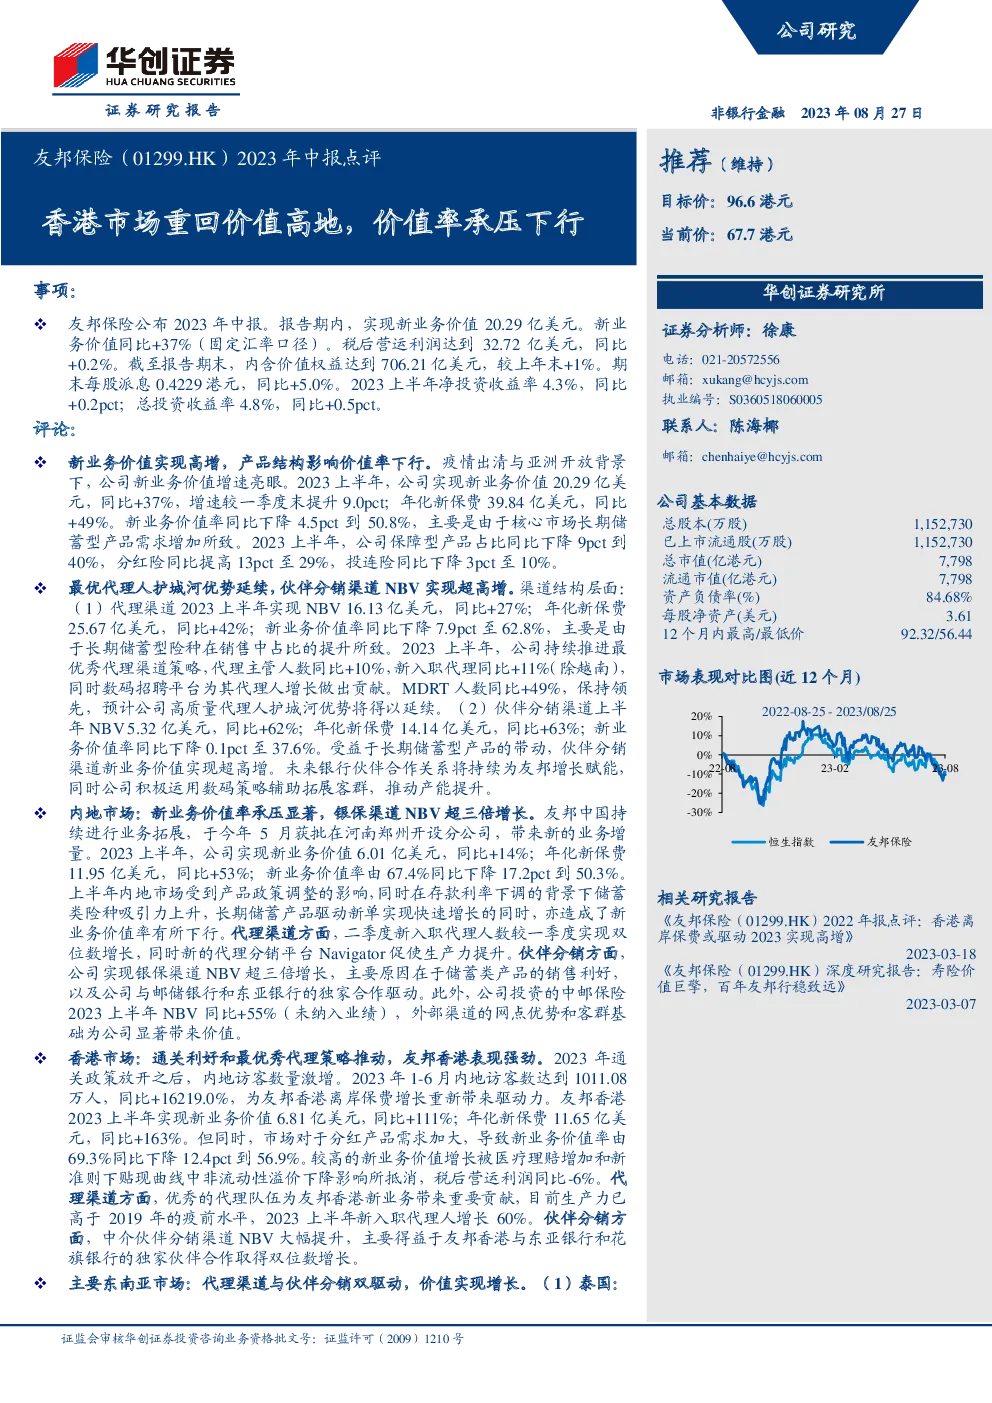
友邦保险(01299.HK)2023年中报点评:新业务价值实现高增,产品结构影响价值率下行。疫情出清与亚洲开放背景下,公司新业务价值增速亮眼。2023上半年,公司实现新业务价值20.29亿美元,同比+37%,增速较一季度末提升9.0pct;年化新保费39.84亿美元,同比+49%。新业务价值率同比下降4.5pct到50.8%,主要是由于核心市场长期储蓄型产品需求增加所致。2023上半年,公司保障型产品占比同比下降9pct到40%,分红险同比提高13pct至29%,投连险同比下降3pct至10%。最优代理人护城河优势延续,伙伴分销渠道NBV实现超高增。渠道结构层面:(1)代理渠道2023上半年实现NBV 16.13亿美元,同比+27%;年化新保费25.67亿美元,同比+42%;新业务价值率同比下降7.9pct至62.8%,主要是由于长期储蓄型险种在销售中占比的提升所致。2023上半年,公司持续推进最优秀代理渠道策略,代理主管人数同比+10%,新入职代理同比+11%(除越南),同时数码招聘平台为其代理人增长做出贡献。MDRT人数同比+49%,保持领先,预计公司高质量代理人护城河优势将得以延续。(2)伙伴分销渠道上半年NBV 5.32亿美元,同比+62%;年化新保费14.14亿美元,同比+63%;新业务价值率同比下降0.1pct至37.6%。受益于长期储蓄型产品的带动,伙伴分销渠道新业务价值实现超高增。未来银行伙伴合作关系将持续为友邦增长赋能,同时公司积极运用数码策略辅助拓展客群,推动产能提升。内地市场:新业务价值率承压显著,银保渠道NBV超三倍增长。友邦中国持续进行业务拓展,于今年5月获批在河南郑州开设分公司,带来新的业务增量。2023上半年,公司实现新业务价值6.01亿美元,同比+14%;年化新保费11.95
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。