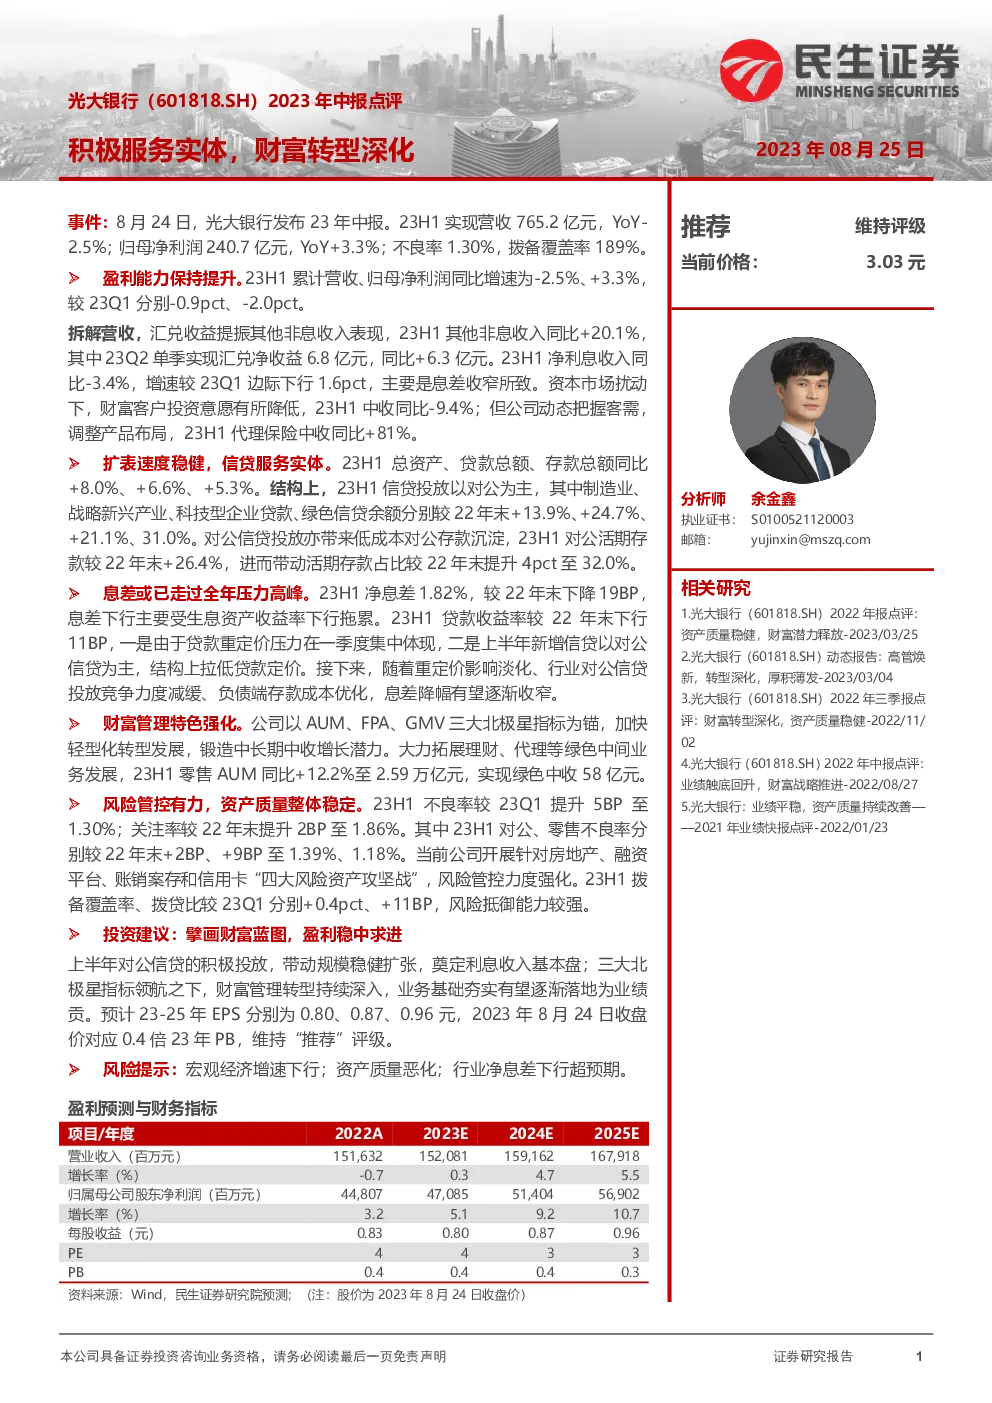
根据报告正文,光大银行在2023年中报中展示了其财务状况和业务表现。该行实现营收765.2亿元,同比增长-2.5%;归母净利润240.7亿元,同比增长+3.3%;不良率为1.30%,拨备覆盖率为189%。 盈利能力保持提升。23H1累计营收、归母净利润同比增速为-2.5%、+3.3%,较23Q1分别-0.9pct、-2.0pct。拆解营收,汇兑收益提振其他非息收入表现,23H1其他非息收入同比+20.1%,其中23Q2单季实现汇兑净收益6.8亿元,同比+6.3亿元。23H1净利息收入同比-3.4%,增速较23Q1边际下行1.6pct,主要是息差收窄所致。资本市场扰动下,财富客户投资意愿有所降低,23H1中收同比-9.4%;但公司动态把握客需,调整产品布局,23H1代理保险中收同比+81%。 扩表速度稳健,信贷服务实体。23H1总资产、贷款总额、存款总额同比+8.0%、+6.6%、+5.3%。结构上,23H1信贷投放以对公为主,其中制造业、战略新兴产业、科技型企业贷款、绿色信贷余额分别较22年末+13.9%、+24.7%、+21.1%、31.0%。对公信贷投放亦带来低成本对公存款沉淀,23H1对公活期存款较22年末+26.4%,进而带动活期存款占比较22年末提升4pct至32.0%。 息差或已走过全年压力高峰。23H1净息差1.82%,较22年末下降19BP,息差下行主要受生息资产收益率下行拖累。23H1贷款收益率较22年末下行11BP,一是由于贷款重定价压力在一季度集中体现,二是上半年新增信贷以对公信贷为主,结构上拉低贷款定价。接下来,随着重定价影响淡化、行业对公信贷投放竞争力度减缓、负债端存款成本优化,息差降幅有望逐渐收窄。 财富管理特色强化。公司以AUM、FPA、GMV三大北极星指标为锚,加快轻型化转型发展,锻造中长期中收增长潜力。大力拓展理财、代理等绿色中间业务发展,23H1零售AUM同比+12.2%至2.59万亿元,实现绿色中收58亿元。 风险管控有力,资产质量整体稳定。23H1不良率较23Q1提升5BP至1.30%;关注率较22年末提升2BP至1.86%。其中23H1对公、零售不良率分别较22年末+2
发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。