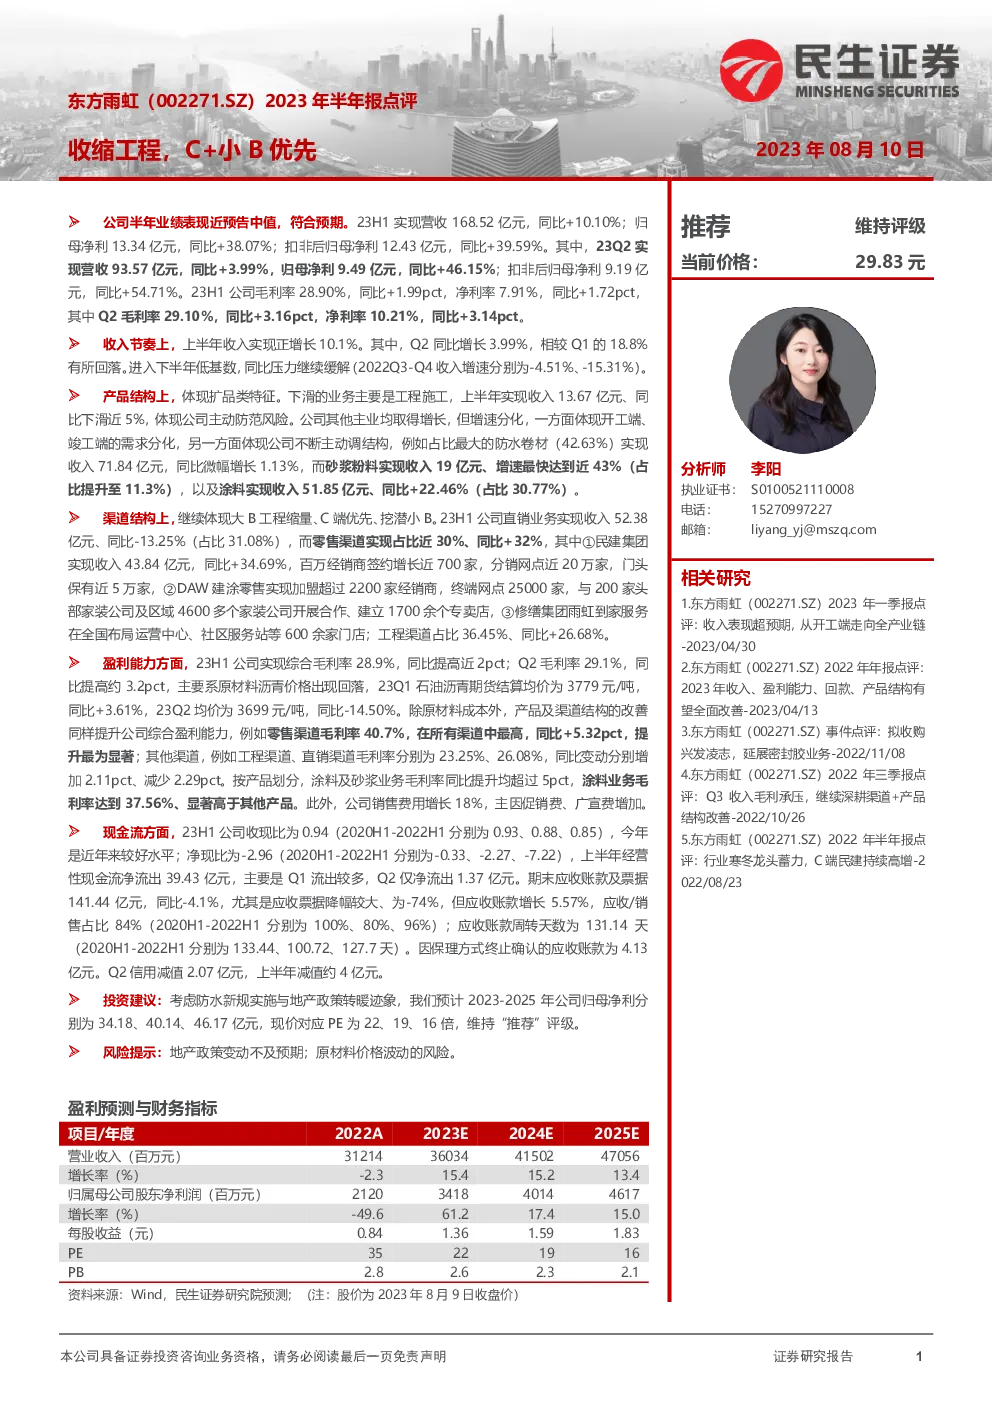
根据报告正文,本公司的证券投资咨询业务资格已经具备,请务必阅读最后一页的免责声明。在2023年半年报中,公司实现营收168.52亿元,同比增长10.10%;归母净利13.34亿元,同比增长46.15%。其中,23Q2实现营收93.57亿元,同比增长3.99%,归母净利9.49亿元,同比增长46.15%。公司毛利率为28.90%,同比提高1.99个百分点,净利率为7.91%,同比提高3.14个百分点。收入节奏上,上半年收入实现正增长10.1%。其中,Q2同比增长3.99%,相较Q1下降18.8%。进入下半年,同比压力继续缓解。在产品结构上,公司体现扩品类特征,下滑的业务主要是工程施工。其他主业均取得增长,但增速分化,体现开工端、竣工端的需求分化,公司不断主动调结构,例如占比最大的防水卷材实现收入71.84亿元,同比微幅增长1.13%,而砂浆粉料实现收入19亿元、增速最快达到近43%(占比提升至11.3%),以及涂料实现收入51.85亿元、同比+22.46%(占比30.77%)。渠道结构上,公司继续体现大B工程缩量、C端优先、挖潜小B。直销业务实现收入52.38亿元,同比-13.25%(占比31.08%),零售渠道实现占比近30%、同比+32%,其中公司直销业务实现收入52.38亿元、同比-13.25%(占比31.08%),而零售渠道实现收入11.26亿元、同比增长32.02%。盈利能力方面,公司实现综合毛利率为28.9%,同比提高近3个百分点;Q2毛利率为29.1%,同比提高约3个百分点。除原材料成本外,产品及渠道结构的改善同样提升公司综合盈利能力,例如零售渠道毛利率40.7%,同比提升5.32个百分点,其他渠道毛利率分别为23.25%和26.08%,同比变动分别增加2.11个百分点和减少2.29个百分点。按产品划分,涂料及砂浆业务毛利率同比提升均超过5个百分点,涂料业务毛利率达到37.56%,显著高于其他产品。此外,公司销售费用增长18%,主要原因是促销费和广宣费增加。
金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。