金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。
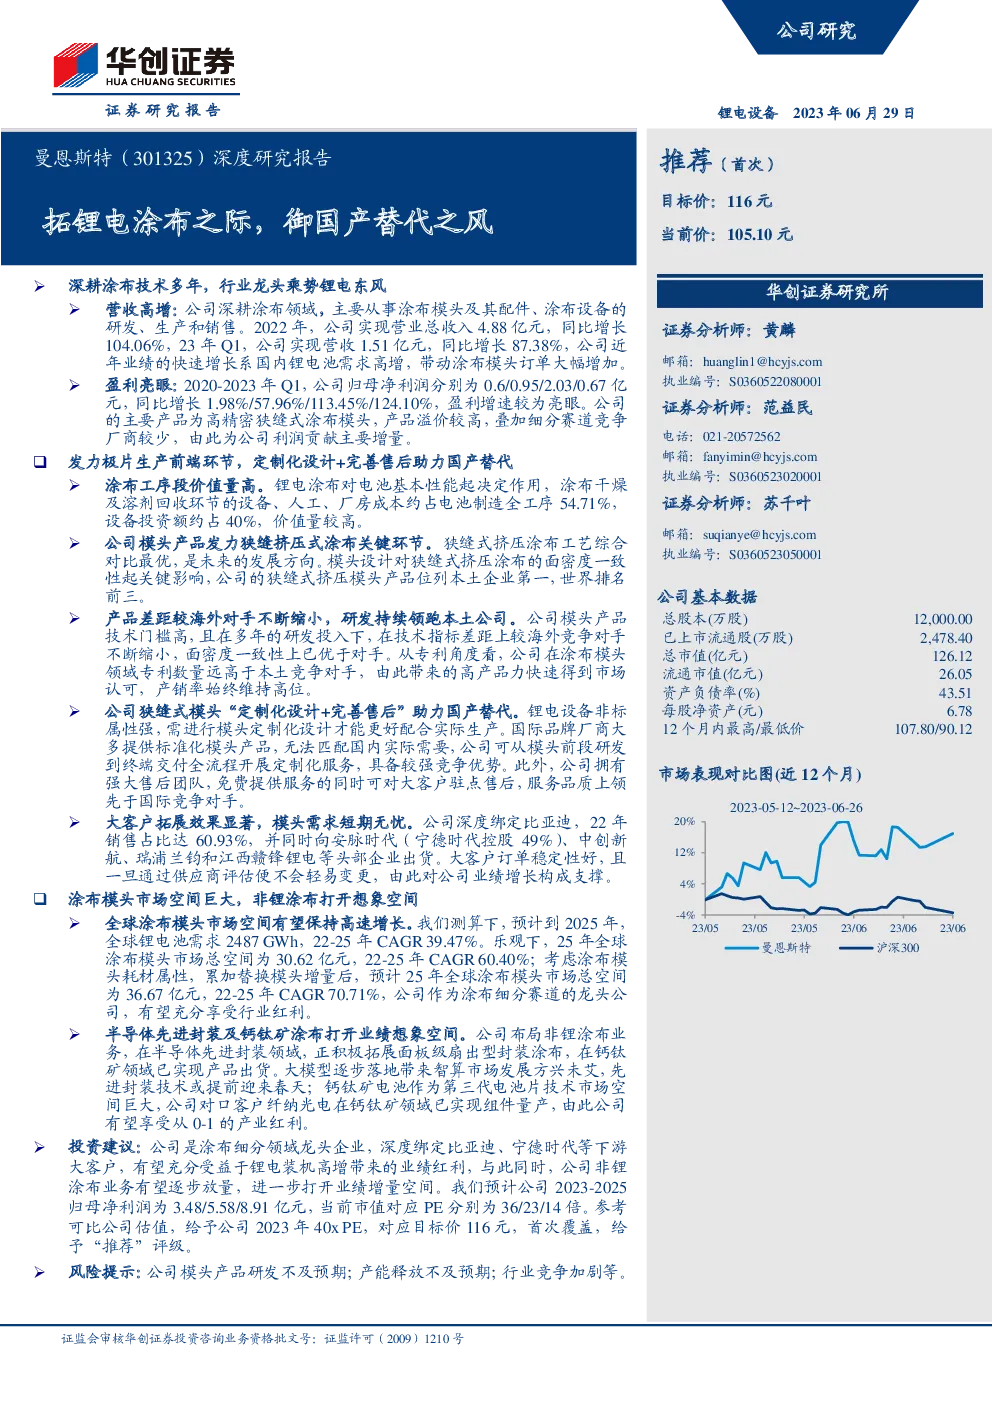
曼恩斯特(301325)深度研究报告:涂布模头龙头乘锂电东风,推荐首次买入。公司深耕涂布技术多年,已成为国内涂布模头领域的龙头。2022年,公司实现营收4.88亿元,同比增长104.06%,23年Q1,公司实现营收1.51亿元,同比增长87.38%。公司主要产品为高精密狭缝式涂布模头,产品溢价较高,叠加细分赛道竞争厂商较少,由此为公司利润贡献主要增量。公司发力极片生产前端环节,定制化设计+完善售后助力国产替代。公司模头产品发力狭缝挤压式涂布关键环节,产品差距较海外对手不断缩小,研发持续领跑本土公司。公司已深度绑定比亚迪,大客户订单稳定性好,且一旦通过供应商评估便不会轻易变更,由此对公司业绩增长构成支撑。公司涂布模头市场空间巨大,非锂涂布打开想象空间。公司布局非锂涂布业务,在半导体先进封装领域,正积极拓展面板级扇出型封装涂布,在钙钛矿领域已实现产品出货。大模型逐步落地带来智算市场发展方兴未艾,先进封装技术或提前迎来春天;钙钛矿电池作为第三代电池片技术市场空间巨大,公司对口客户纤纳光电在钙钛矿领域已实现组件量产,由此公司有望享受从0-1的产业红利。投资建议:公司是涂布细分领域龙头企业,深度绑定比亚迪、宁德时代等下游大客户,有望充分受益于锂电装机高增带来的业绩红利,与此同时,公司非锂涂布业务有望逐步放量,进一步打开业绩增量空间。我们预计公司2023-2025归母净利润为3.48/5.58/8.91亿元,当前市值对应PE分别为36/23/14倍。参考可比公司估值,给予公司2023年40x PE,对应目标价116元,首次覆盖,给予“推荐”评级。风险提示:公司模头产品研发不及预期;产能释放不及预期;行业竞争加剧等。