发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。
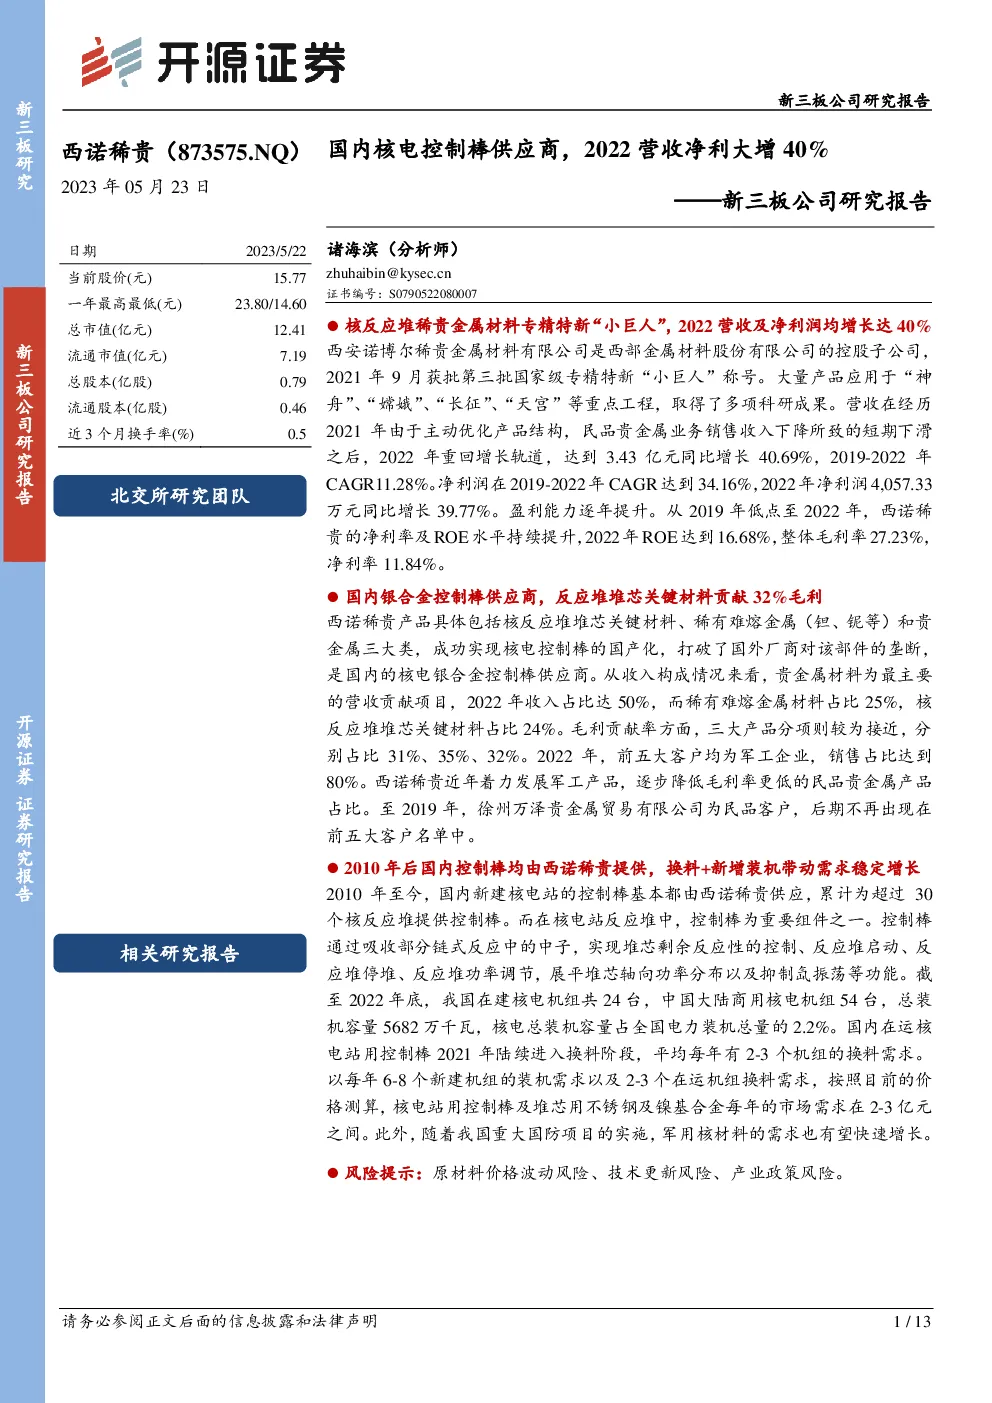
西安诺博尔稀贵金属材料有限公司,作为西部金属材料股份有限公司的控股子公司,凭借其在稀贵金属材料领域的专精特新优势,在2021年9月被认定为第三批国家级专精特新“小巨人”企业。公司产品广泛应用于航空航天、核电、电子等多个领域,并因参与“神舟”、“嫦娥”、“长征”、“天宫”等重点工程而取得显著科研成果。
2022年,西安诺博尔实现了营收与净利润的双位数增长,分别达到了3.43亿元和4,057.33万元,较2021年分别增长40.69%和39.77%,2019年至2022年的复合年增长率(CAGR)分别为11.28%和34.16%。公司的盈利能力持续增强,2022年净利率和净资产收益率(ROE)分别达到了11.84%和16.68%。
西安诺博尔专注于三大产品线:核反应堆堆芯关键材料、稀有难熔金属和贵金属材料。其中,贵金属材料在2022年的收入占比最高,达到50%,稀有难熔金属材料占比25%,核反应堆堆芯关键材料占比24%。在毛利贡献率方面,三大产品线大致相等,分别为31%、35%、32%。
公司主要客户集中在军工领域,2022年前五大客户均为军工企业,销售占比高达80%。为适应市场变化,公司近年来减少了毛利率较低的民品贵金属产品的销售比例,逐渐转向高附加值的军工产品。
在核电领域,西安诺博尔是唯一的银合金控制棒供应商,为国内超过30个核反应堆提供了控制棒,这一关键部件对于核电站的安全运行至关重要。预计未来,随着新机组的建设和现有机组的换料周期,对控制棒的需求将持续稳定增长。
在财务表现上,公司期间费用率呈现下降趋势,而研发费用规模则持续上升。这表明公司在加强成本控制的同时,不断加大研发投入,以保持技术创新和市场竞争力。
综上所述,西安诺博尔稀贵金属材料有限公司以其在稀贵金属材料领域的专长和不断增长的业绩,展示了其在市场中的竞争优势和潜力。公司持续关注的市场包括核电、军工和其他高端制造业领域,未来有望在这些领域进一步扩大市场份额并实现可持续发展。