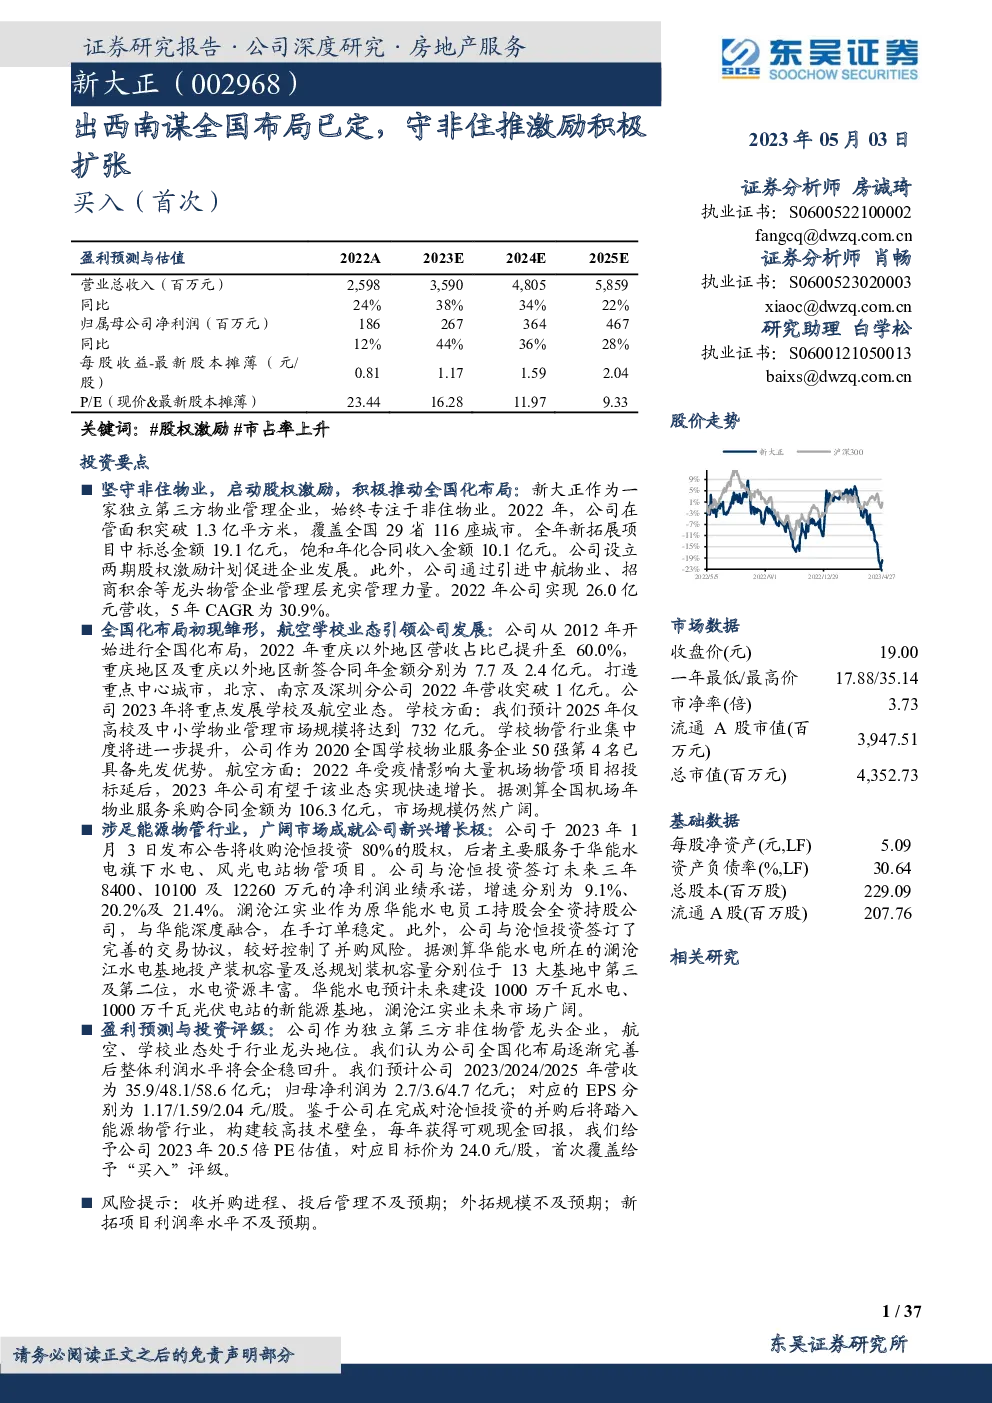
新大正物业集团股份有限公司专注于非住宅物业领域,通过一系列战略举措推动业务发展和全国化布局。以下是对其主要活动和成就的总结:
全面布局与增长
- 业务覆盖与增长:截至2022年底,新大正在全国29个省116个城市拥有1.3亿平方米的管理面积,实现了全国化的初步布局。
- 新项目拓展:2022年,新大正中标项目总金额达19.1亿元,饱和年化合同收入金额为10.1亿元,体现了其在市场上的活跃度和竞争力。
股权激励与人才引进
- 股权激励计划:公司实施了两期股权激励计划,旨在通过激励措施促进企业长远发展。
- 管理层优化:通过引入中航物业、招商积余等物管企业的管理层,增强了公司的管理实力和行业经验。
高速增长与盈利
- 营收与利润:2022年实现营收26.0亿元,5年复合年增长率(CAGR)达到30.9%。
- 成本控制与利润水平:尽管面临重庆地区社保基数提升和人才引进初期成本增加,但公司通过降本增效措施,控制了成本增长,利润率水平保持稳定。
全国化布局与重点发展
- 全国化战略:从2012年开始,新大正逐步推进全国化布局,2022年重庆以外地区的营收占比已达60%,显示出全国化战略的成效。
- 重点城市布局:在北京、南京和深圳设立了分公司,这些城市的业务贡献显著,营收突破1亿元。
- 航空与学校业态:作为公司重点发展领域,航空和学校物业分别展现出强劲的增长潜力。
新业务探索
- 能源物管行业:通过收购沧恒投资,新大正进入能源物管领域,尤其是在水电站物业管理方面,与华能水电深度合作,预计市场广阔且增长潜力巨大。
投资与评级
- 盈利预测:预计2023-2025年营收分别为35.9亿、48.1亿、58.6亿元,归母净利润分别为2.7亿、3.6亿、4.7亿元。
- 投资评级:基于公司在非住宅物业领域的领先地位和新业务的潜力,给予“买入”评级,目标价为24.0元/股。
风险提示
- 收并购风险:并购进程、投后管理的不确定性。
- 外拓规模与利润率风险:外拓规模不及预期、新拓项目的利润率低于预期。
新大正通过其在非住宅物业领域的专业服务、全国化布局的推进以及新业务的开拓,展现出强劲的增长动力和潜力。
想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。