投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。
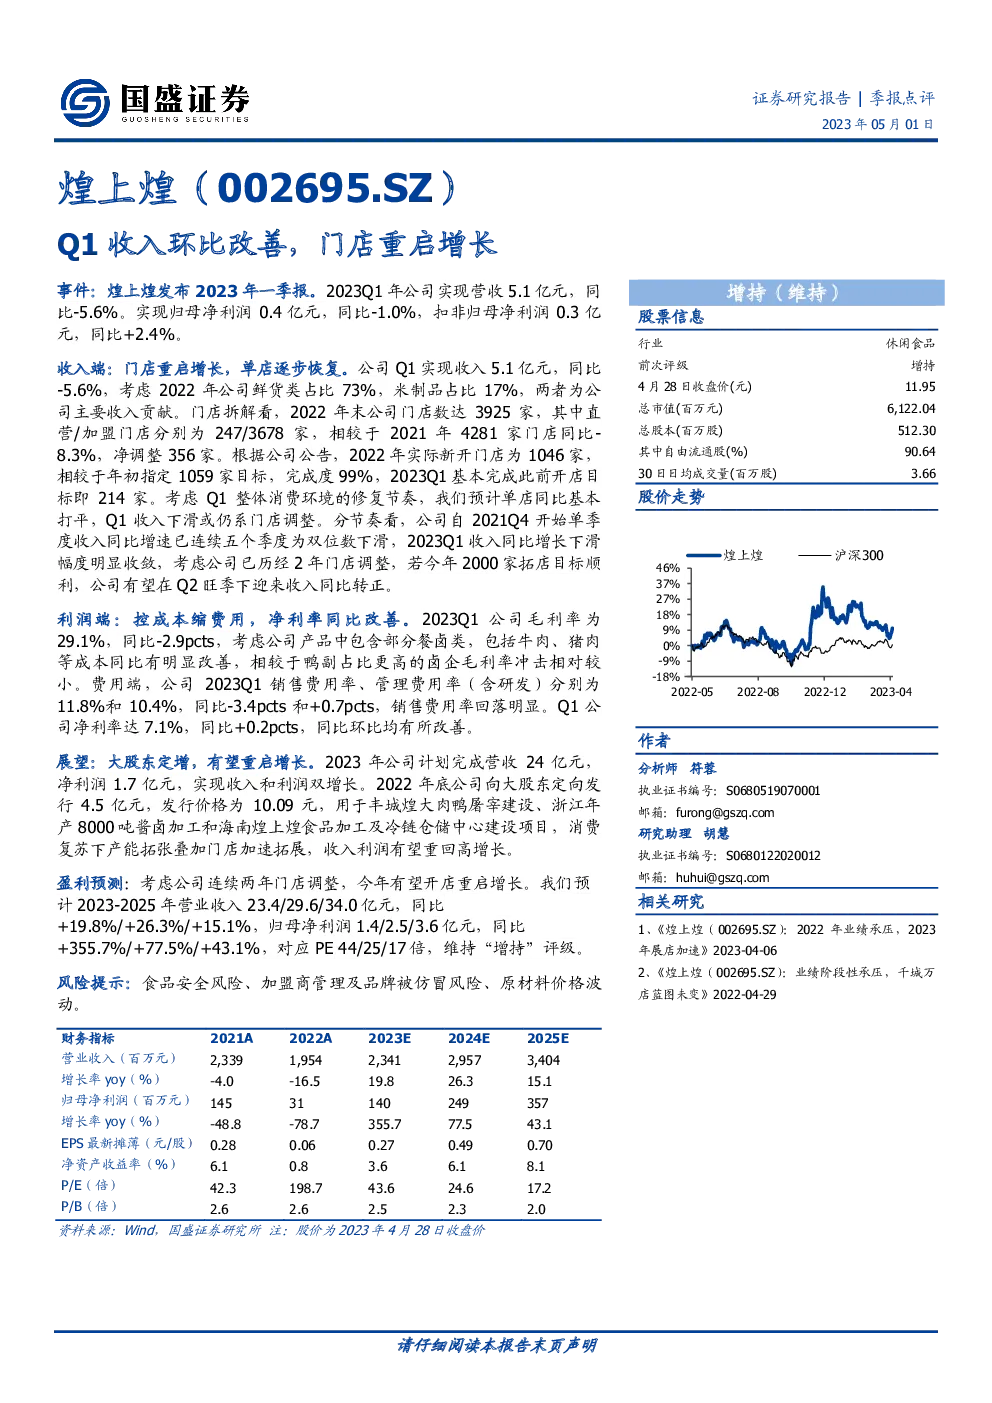
煌上煌公司在2023年第一季度实现了营收5.1亿元人民币,同比下降5.6%,归母净利润为0.4亿元人民币,同比下降1.0%,扣非归母净利润为0.3亿元人民币,同比增长2.4%。主要收入贡献来自鲜货类(73%)和米制品(17%)。截至2022年底,公司门店总数为3925家,其中直营店247家,加盟店3678家,相比2021年的4281家门店,减少了8.3%,净调整为356家。2022年实际新开门店1046家,接近年初设定的1059家目标,完成度为99%。
收入端,公司自2021Q4起,连续五个季度的收入同比增速为两位数下滑,但在2023Q1,收入同比增长下滑幅度显著收窄,这表明随着消费环境的恢复,公司的收入表现趋于稳定。预计在2023年的第二季度,随着旺季的到来,公司的收入将实现同比增长。
利润端,公司通过控制成本和优化费用结构,实现了净利率的改善。2023Q1的毛利率为29.1%,尽管同比下降了2.9个百分点,但考虑到公司产品中包含了部分餐卤类(如牛肉、猪肉),与仅以鸭副为主要原料的其他卤味企业相比,其毛利率受到的影响较小。销售费用率在2023Q1为11.8%,同比下降了3.4个百分点,而管理费用率(含研发)为10.4%,同比上升了0.7个百分点。整体来看,Q1的净利率达到了7.1%,较去年同期提高了0.2个百分点。
展望未来,公司的大股东通过定向发行4.5亿元人民币(发行价为10.09元人民币)的方式,为公司提供了资金支持,用于扩建产能,包括在江西、浙江和海南的项目。随着消费市场的复苏和门店扩张的加速,预计公司的收入和利润将重新进入高速增长阶段。
对于未来,煌上煌面临的风险包括食品安全风险、加盟商管理和品牌被仿冒的风险以及原材料价格波动。尽管存在这些潜在风险,但基于公司业绩的积极趋势和增长潜力,预计未来三年的收入和净利润将分别达到23.4亿、29.6亿和34.0亿人民币,复合年增长率分别达到19.8%、26.3%和15.1%。归母净利润预期分别为1.4亿、2.5亿和3.6亿人民币,复合年增长率分别为355.7%、77.5%和43.1%。按照这一预测,对应的市盈率为44倍、25倍和17倍,维持“增持”评级。