发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。
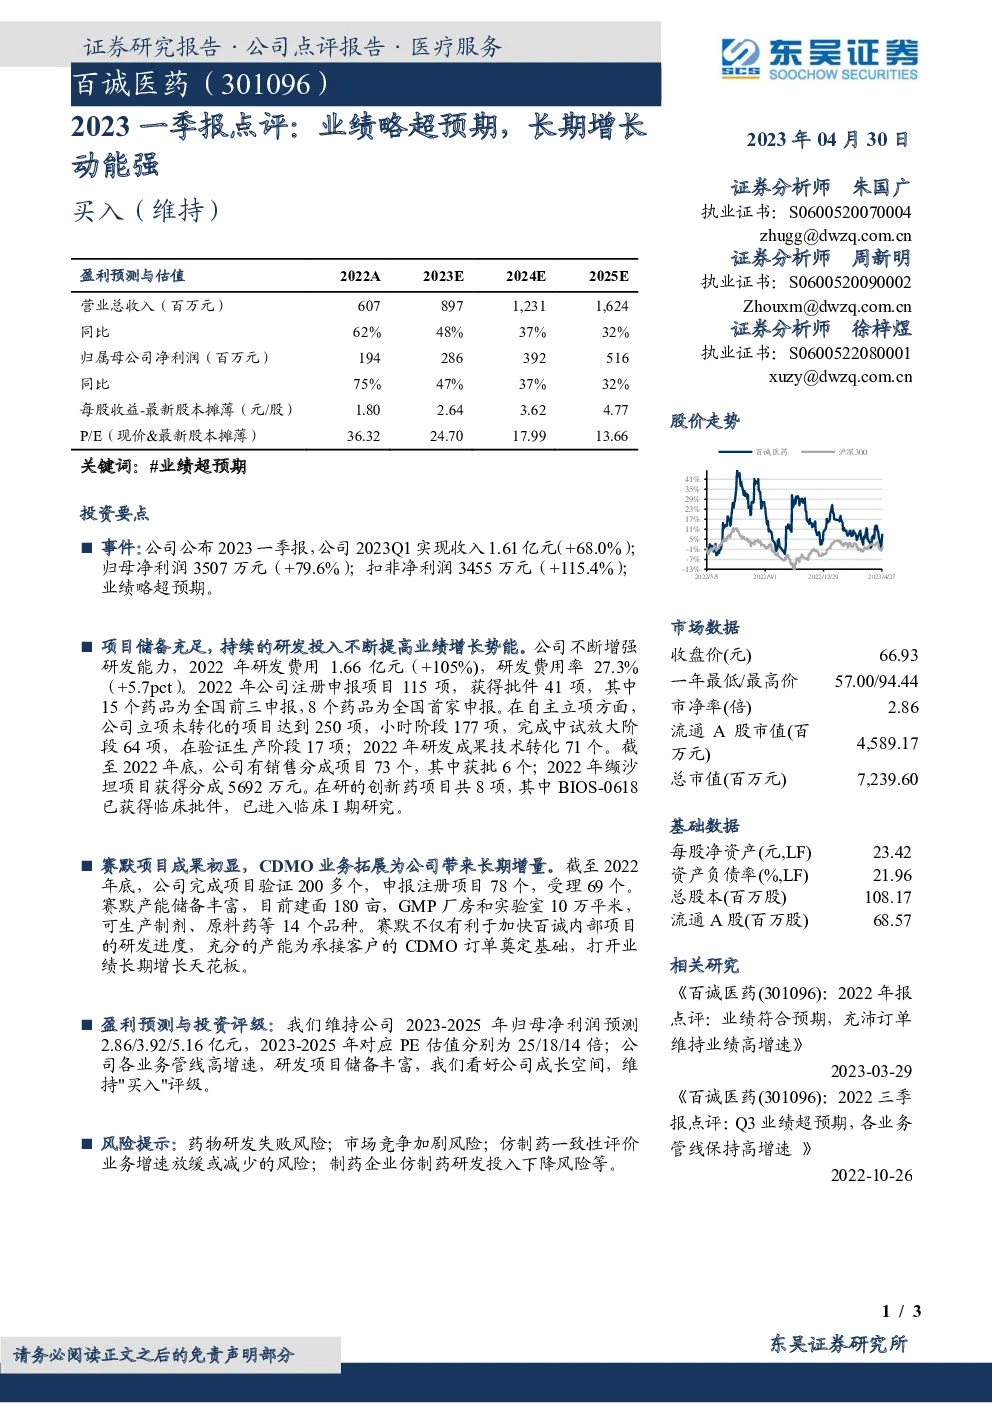
公司2023一季度业绩显著增长,实现收入1.61亿元,同比增长68.0%,归母净利润3507万元,增长79.6%,扣非净利润3455万元,增长115.4%,略超出市场预期。
公司的项目储备充足,持续的研发投入驱动业绩增长。2022年,公司研发投入1.66亿元,同比增长105%,研发费用率为27.3%,较去年提高5.7个百分点。全年注册申报项目115项,成功获得41项批件,其中15个药品为全国前三申报,8个药品为全国首家申报。此外,公司自主立项项目达到250项,其中177项处于小时阶段,64项已完成中试放大阶段,17项进入验证生产阶段。2022年,公司71个研发成果实现了技术转化。截至年底,公司拥有73个销售分成项目,其中6个获批。在研创新药项目共有8项,BIOS-0618项目已获得临床批件并进入临床I期研究。
赛默项目对公司的CDMO业务产生积极影响,为公司带来了长期的增长潜力。截至2022年底,公司完成了200多个项目验证,申报注册项目78个,其中69个项目已受理。赛默产能储备丰富,占地面积达180亩,拥有10万平方米的GMP厂房和实验室,可以生产14个品种的产品。赛默不仅加速了公司内部项目的研发进度,也为承接客户CDMO订单提供了充足的产能,从而推动了业绩的长期增长。
基于对公司业务的高增长预期、丰富的研发项目储备以及赛默项目的积极影响,我们维持公司2023-2025年的归母净利润预测,分别达到2.86亿、3.92亿和5.16亿元。对应的PE估值分别为25、18和14倍。考虑到公司各业务线的高速增长、丰富的研发项目储备和广阔的市场前景,我们对公司持乐观态度,并维持“买入”评级。然而,公司面临药物研发失败、市场竞争加剧、仿制药一致性评价业务增长放缓或减少,以及制药企业仿制药研发投入下降等风险。