想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
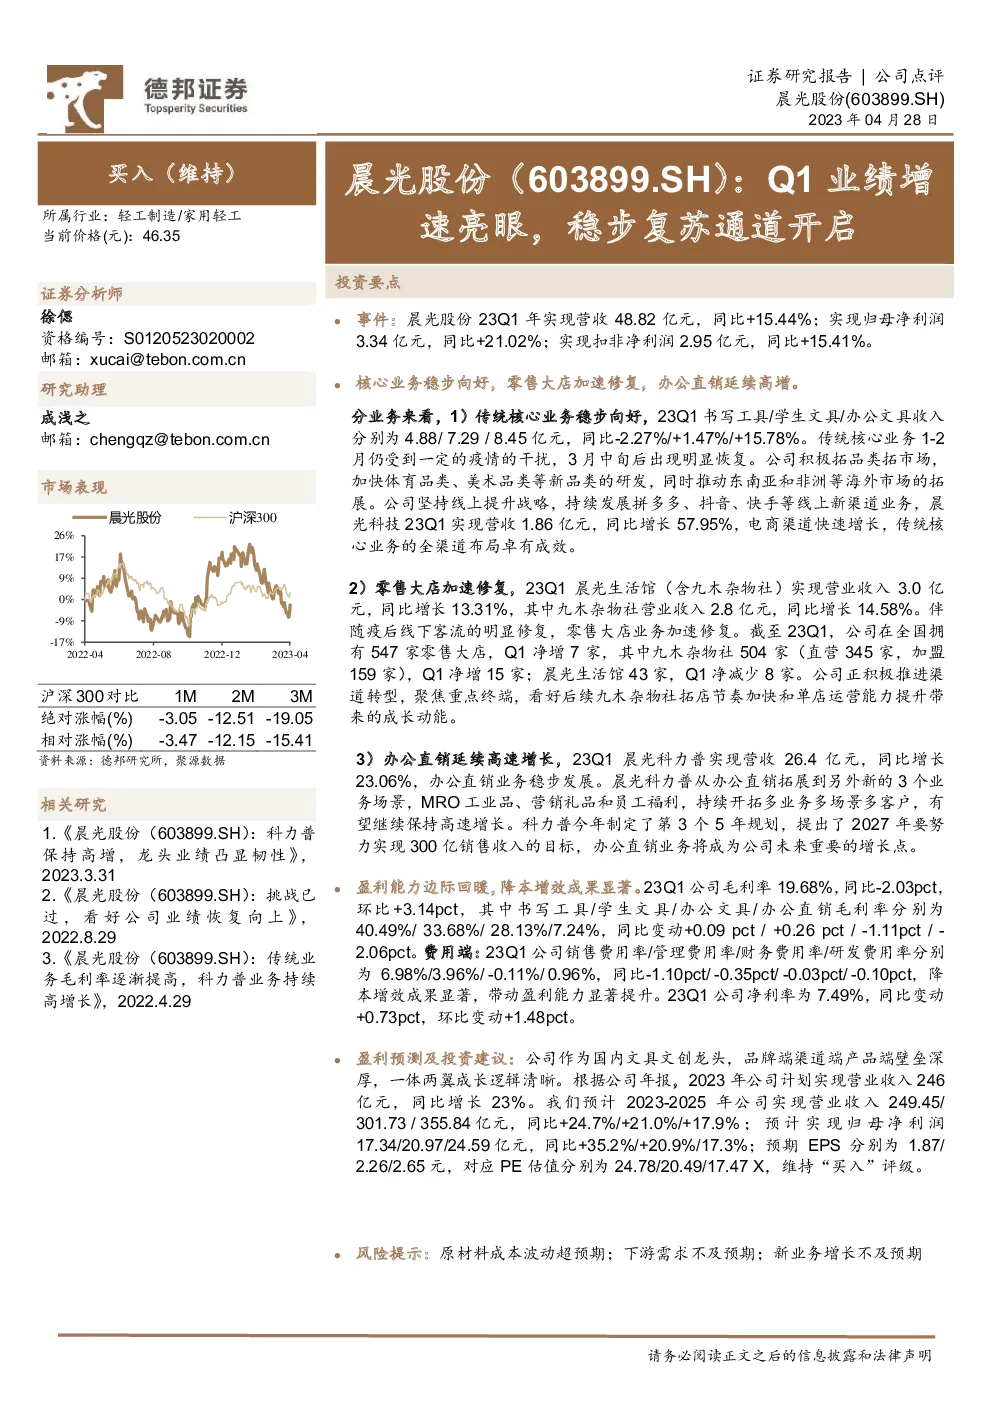
晨光股份(603899.SH)公司点评
公司概况与评级:
- 股票代码:603899.SH
- 所属行业:轻工制造/家用轻工
- 当前价格:46.35元
- 评级:买入(维持)
- 分析师:徐偲
- 评级编号:S0120523020002
- 邮箱:xucai@tebon.com.cn
市场表现:
- 沪深300对比:1月-3.05%,2月-12.51%,3月-19.05%
- 相对涨幅:1月-3.47%,2月-12.15%,3月-15.41%
主要业务亮点:
- 核心业务稳步复苏:书写工具、学生文具、办公文具收入分别同比增长-2.27%、1.47%、15.78%。
- 零售大店加速修复:晨光生活馆及九木杂物社收入分别增长13.31%、14.58%。
- 办公直销业务持续高增:晨光科力普实现营收26.4亿元,同比增长23.06%。
财务分析:
- 毛利率改善:2023年第一季度,公司毛利率为19.68%,较上一季度上升3.14个百分点。
- 费用控制:销售、管理、财务、研发费用率分别下降1.10、-0.35、-0.03、-0.10个百分点。
- 盈利能力提升:净利率7.49%,同比提升0.73个百分点。
预测与建议:
- 盈利预测:预计2023-2025年营收分别增长24.7%、21.0%、17.9%;净利润增长35.2%、20.9%、17.3%。
- 估值:PE估值分别为24.78、20.49、17.47X。
- 投资建议:维持“买入”评级。
风险提示:
- 原材料成本波动超预期。
- 下游需求不及预期。
- 新业务增长不及预期。
公司财务概览:
- 总股本:926.93百万股
- 流通A股:923.83百万股
- 52周股价区间:40.30-57.93元
- 总市值:42,963.35亿元
- 总资产:12,676.90亿元
- 每股净资产:7.71元
主要财务数据预测:
- 营业收入:2023E 249.45亿元,2024E 301.73亿元,2025E 355.84亿元
- 净利润:2023E 173.4亿元,2024E 209.7亿元,2025E 245.9亿元
- 每股收益:2023E 1.87元,2024E 2.26元,2025E 2.65元
结论:
晨光股份作为国内文具文创领域的龙头,通过多元化的产品线、线上线下渠道的整合以及高效的运营管理,实现了业绩的稳步增长。随着原材料成本的稳定、市场需求的回暖以及新业务的拓展,公司有望保持良好的盈利趋势。因此,维持“买入”评级,建议关注其在市场复苏背景下的表现。