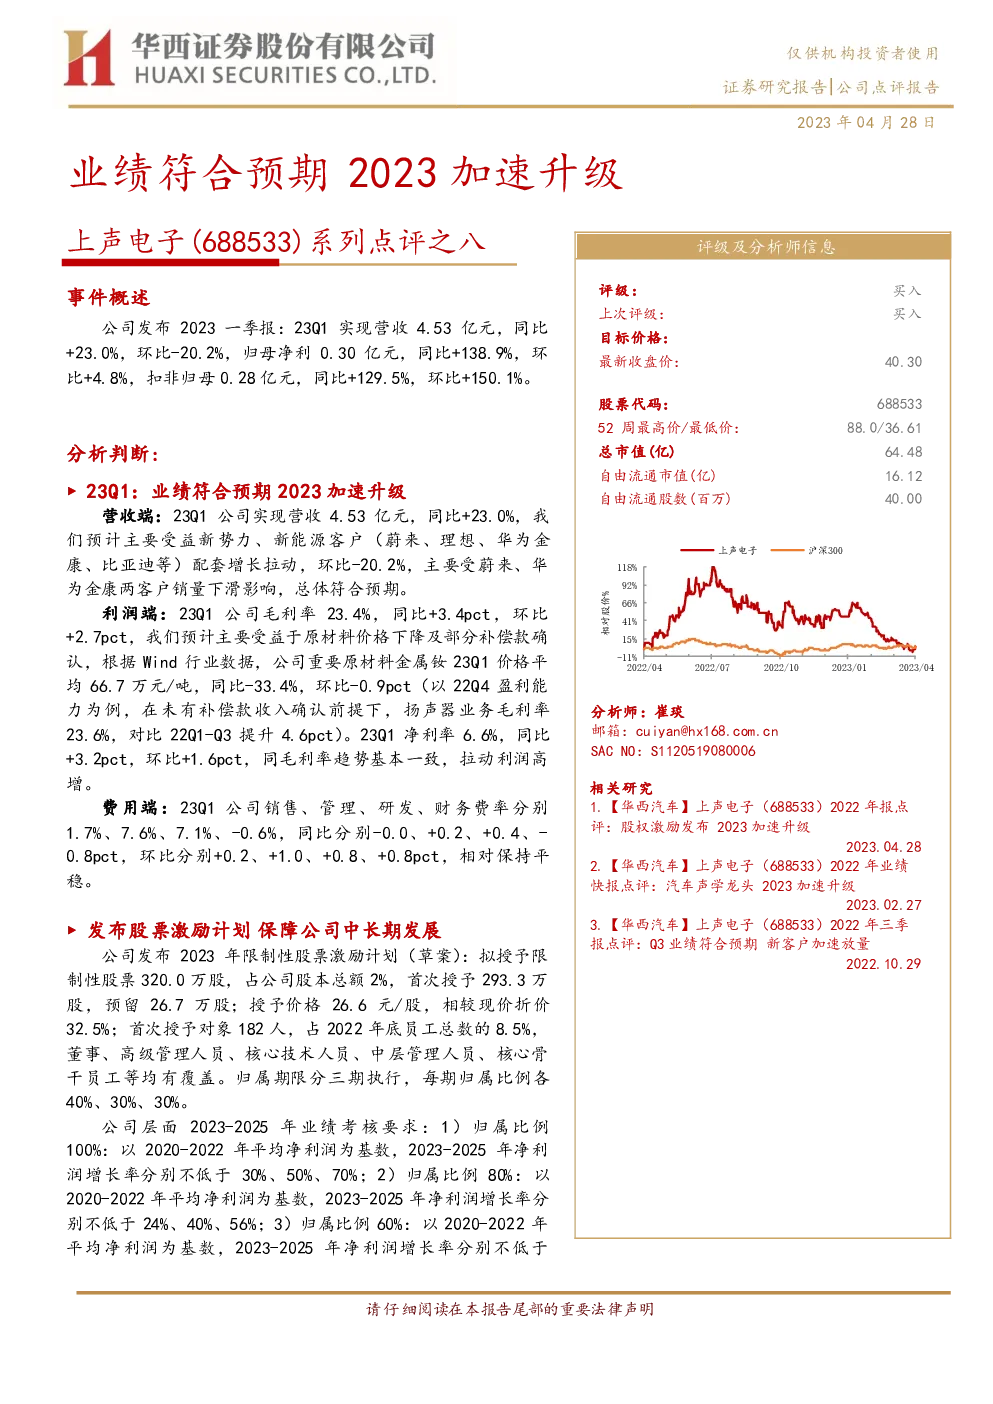
上声电子季度及公司点评报告
业绩概览
- 2023年第一季度:上声电子实现营收4.53亿元,同比增长23.0%,环比下降20.2%;归母净利润0.30亿元,同比增长138.9%,环比增长4.8%;扣非归母净利润0.28亿元,同比增长129.5%,环比增长150.1%。
- 利润驱动因素:主要得益于新势力、新能源客户(如蔚来、理想、华为金康、比亚迪等)的配套增长拉动,以及原材料价格的下降和部分补偿款的确认。
行业与市场表现
- 市场表现:2023年一季度,上声电子的市场表现符合预期。尽管营收环比有所下滑,但整体业绩保持稳定增长。
- 市占率:公司全球市占率从2019年的12.1%稳步提升至2022年的13.0%,显示在全球市场中的竞争地位不断加强。
业务拓展与战略规划
- 股票激励计划:公司发布了2023年的限制性股票激励计划,旨在通过激励机制吸引和保留优秀人才,提升中层管理人员及核心骨干的积极性,保障公司的长期发展。
- 业务拓展:业务从单一的扬声器产品向汽车完整声学解决方案(包括扬声器、独立功放、AVAS等)拓展,以满足市场需求的多样化和技术升级的需求。
投资建议
- 盈利预测:预计2023-2025年营收分别为25.17亿、36.82亿、47.89亿,归母净利润分别为2.18亿、3.66亿、5.38亿,对应每股收益1.36元、2.29元、3.36元。
- 估值分析:基于4月28日收盘价40.30元/股,对应的市盈率分别为30倍、18倍、12倍,维持“买入”评级。
风险提示
- 行业风险:汽车行业景气度下滑的风险。
- 客户拓展风险:汽车电子产品客户拓展低于预期的风险。
- 原材料价格波动风险:原材料价格波动对成本和利润的影响。
结论
上声电子作为中国汽车扬声器行业的领军企业,持续受益于电动智能汽车的发展趋势和采购体系的变化。通过发布股票激励计划、拓展业务范围、强化技术研发,公司展现出稳健的增长态势和强大的市场竞争力。基于其良好的业绩表现和未来发展潜力,维持“买入”评级,建议投资者关注。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。