研报摘要
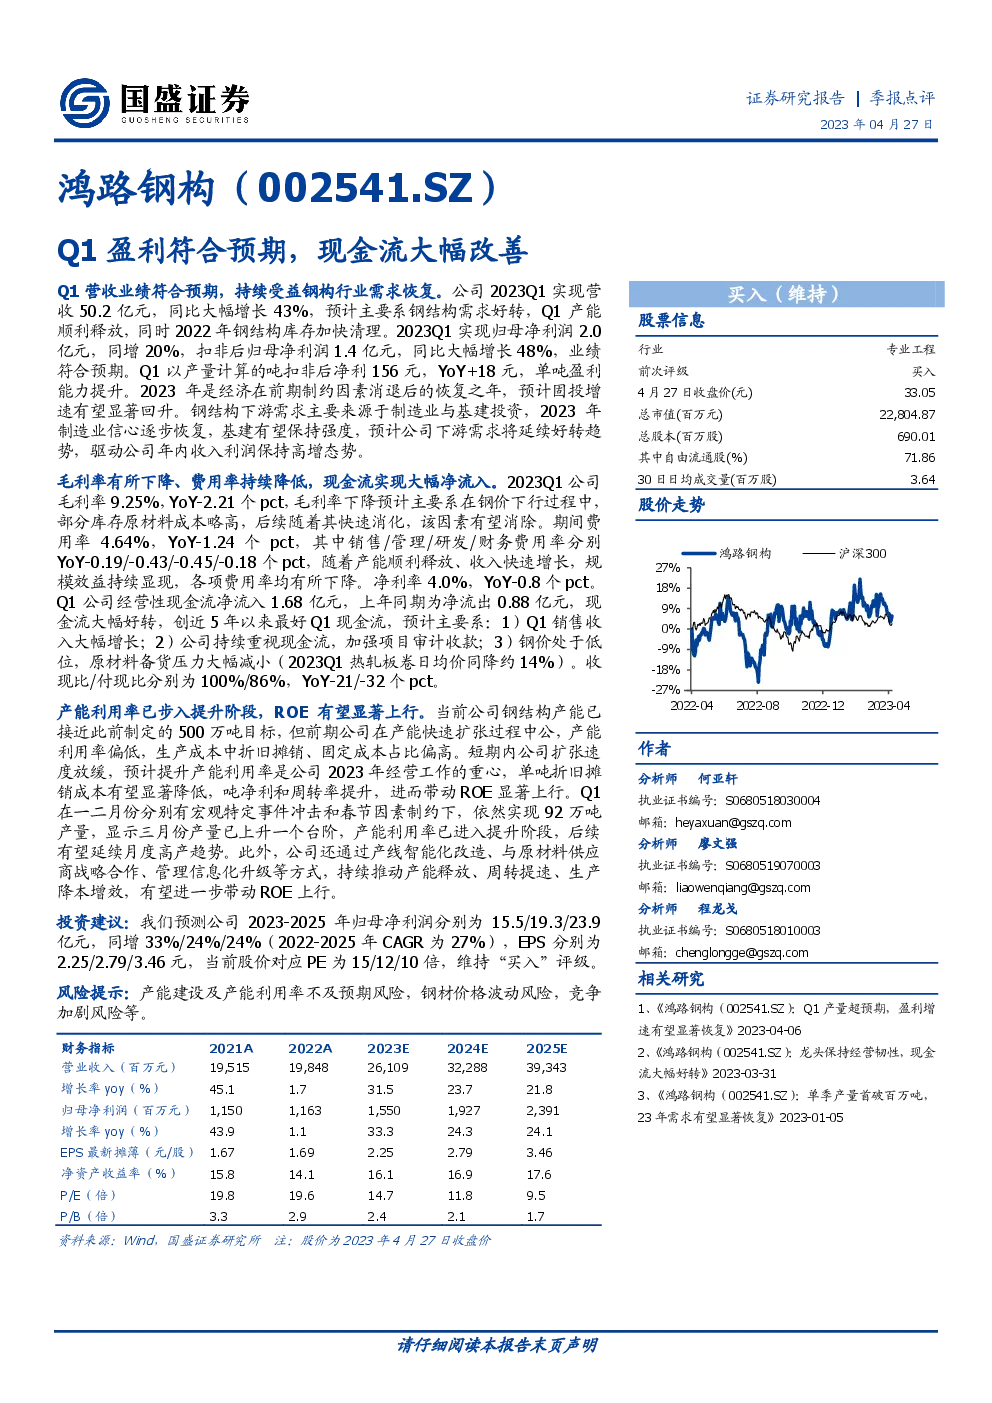
营收与业绩概览
- 2023Q1:公司实现营收50.2亿元,同比增长43%,主要得益于钢结构市场需求的回暖和产能的有效释放,以及2022年钢结构库存的加速清理。
- 净利润表现:归母净利润达到2.0亿元,同比增长20%,扣非后归母净利润1.4亿元,同比增长48%,业绩符合市场预期。
- 单吨盈利能力:以产量计算的吨扣非后净利为156元,较去年同期增加18元,显示出单吨盈利能力的提升。
毛利率与费用率分析
- 毛利率:2023Q1毛利率为9.25%,同比下降2.21个百分点,主要原因是钢价下行期间部分库存原材料成本较高,但这一因素预计随库存消化而缓解。
- 费用率:期间费用率降至4.64%,同比下降1.24个百分点。具体来看,销售、管理、研发和财务费用率分别降低了0.19、0.43、0.45和0.18个百分点,反映出规模效应的增强。
现金流状况
- 现金流改善:2023Q1经营性现金流净流入1.68亿元,对比去年同期的净流出0.88亿元,实现了大幅改善,创下了近五年来最佳的Q1现金流记录。
- 收现比与付现比:收现比和付现比分别为100%和86%,相较于去年分别下降了21个和32个百分点,表明公司现金流转效率提升。
产能与运营效率
- 产能利用率:当前产能接近500万吨的目标,短期内产能利用率提升成为公司的经营重点,预计将显著降低单吨折旧摊销成本,提高吨净利和周转率,从而提升ROE。
- 产能释放与优化:通过产线智能化改造、与原材料供应商的战略合作以及管理信息化升级,公司持续推动产能释放、周转提速和生产降本增效,以期进一步提升ROE水平。
投资建议
- 盈利预测:预计公司2023-2025年的归母净利润分别为15.5、19.3、23.9亿元,复合年增长率(CAGR)为27%,每股收益(EPS)分别为2.25、2.79、3.46元。
- 估值与评级:基于当前股价对应的PE分别为15、12、10倍,维持“买入”评级。
风险提示
- 产能建设和利用率风险:产能建设及产能利用率可能低于预期。
- 钢材价格波动风险:钢材价格波动可能影响公司成本和利润。
- 市场竞争加剧风险:市场竞争加剧可能影响公司的市场份额和盈利能力。
发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。