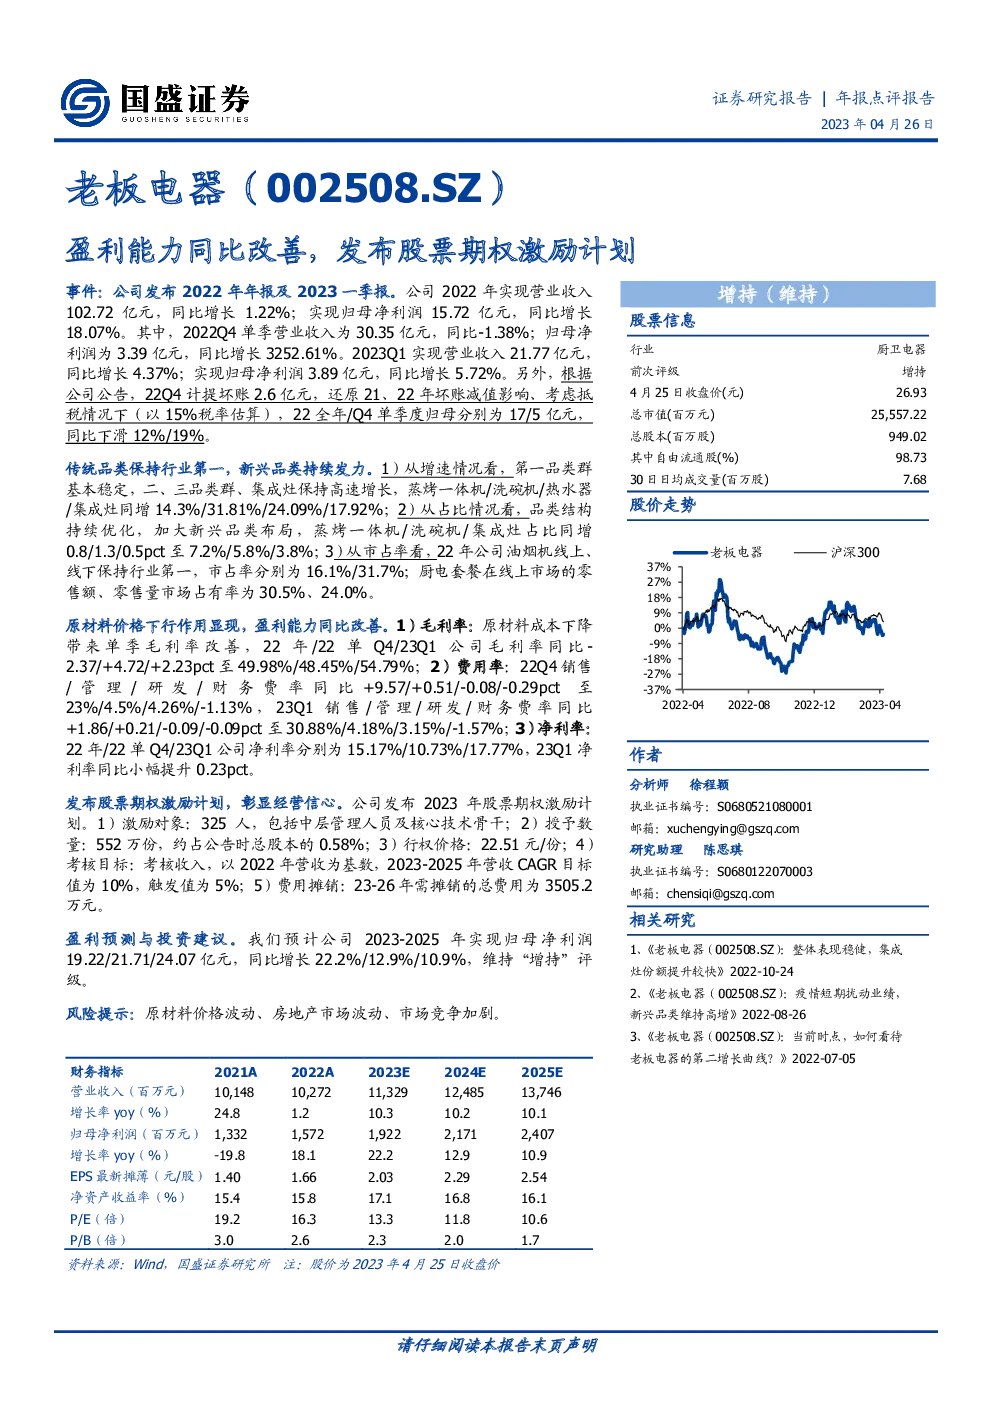
公司业绩概览
2022年度与2023年第一季度业绩
- 2022年:
- 营业收入:102.72亿元,同比增长1.22%。
- 归母净利润:15.72亿元,同比增长18.07%。
- 第四季度(2022Q4):
- 营业收入:30.35亿元,同比下降1.38%。
- 归母净利润:3.39亿元,同比增长3252.61%。
- 2023年第一季度:
- 营业收入:21.77亿元,同比增长4.37%。
- 归母净利润:3.89亿元,同比增长5.72%。
增长点与产品布局
- 产品增长:传统品类保持行业领先地位,新兴品类如蒸烤一体机、洗碗机、热水器、集成灶分别增长14.3%、31.81%、24.09%、17.92%。
- 品类结构优化:蒸烤一体机、洗碗机、集成灶在整体销售中占比分别增加0.8、1.3、0.5个百分点至7.2%、5.8%、3.8%。
- 市场占有率:2022年,公司在油烟机线上、线下市场均保持行业第一,市占率分别为16.1%、31.7%。厨电套餐在零售额和零售量市场的占有率为30.5%、24.0%。
成本与利润表现
- 毛利率:2022年全年及第四季度,毛利率分别为49.98%、48.45%、54.79%,显示原材料价格下行对盈利能力的正面影响。
- 费用率:第四季度销售、管理、研发、财务费用率分别为23%、4.5%、4.26%、-1.13%,第一季度则分别为30.88%、4.18%、3.15%、-1.57%。
- 净利率:2022年、第四季度及第一季度的净利率分别为15.17%、10.73%、17.77%,第一季度净利率同比提升0.23个百分点。
经营策略与激励计划
- 激励计划:公司发布2023年股票期权激励计划,涉及325名员工,覆盖总股本的0.58%,行权价格为22.51元/份,旨在通过绩效考核目标(营收CAGR目标值为10%,触发值为5%)来提升经营信心和员工积极性。
预测与建议
- 盈利预测:预计2023-2025年归母净利润分别为19.22亿元、21.71亿元、24.07亿元,年复合增长率(CAGR)为10.9%。
- 投资建议:维持“增持”评级。
风险提示
- 原材料价格波动:原材料市场价格变动可能影响成本控制。
- 房地产市场波动:房地产市场不稳定可能影响家电消费需求。
- 市场竞争加剧:行业竞争激烈可能导致市场份额减少。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。