在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
根据所提供的研报内容,可以总结如下:
公司概况:
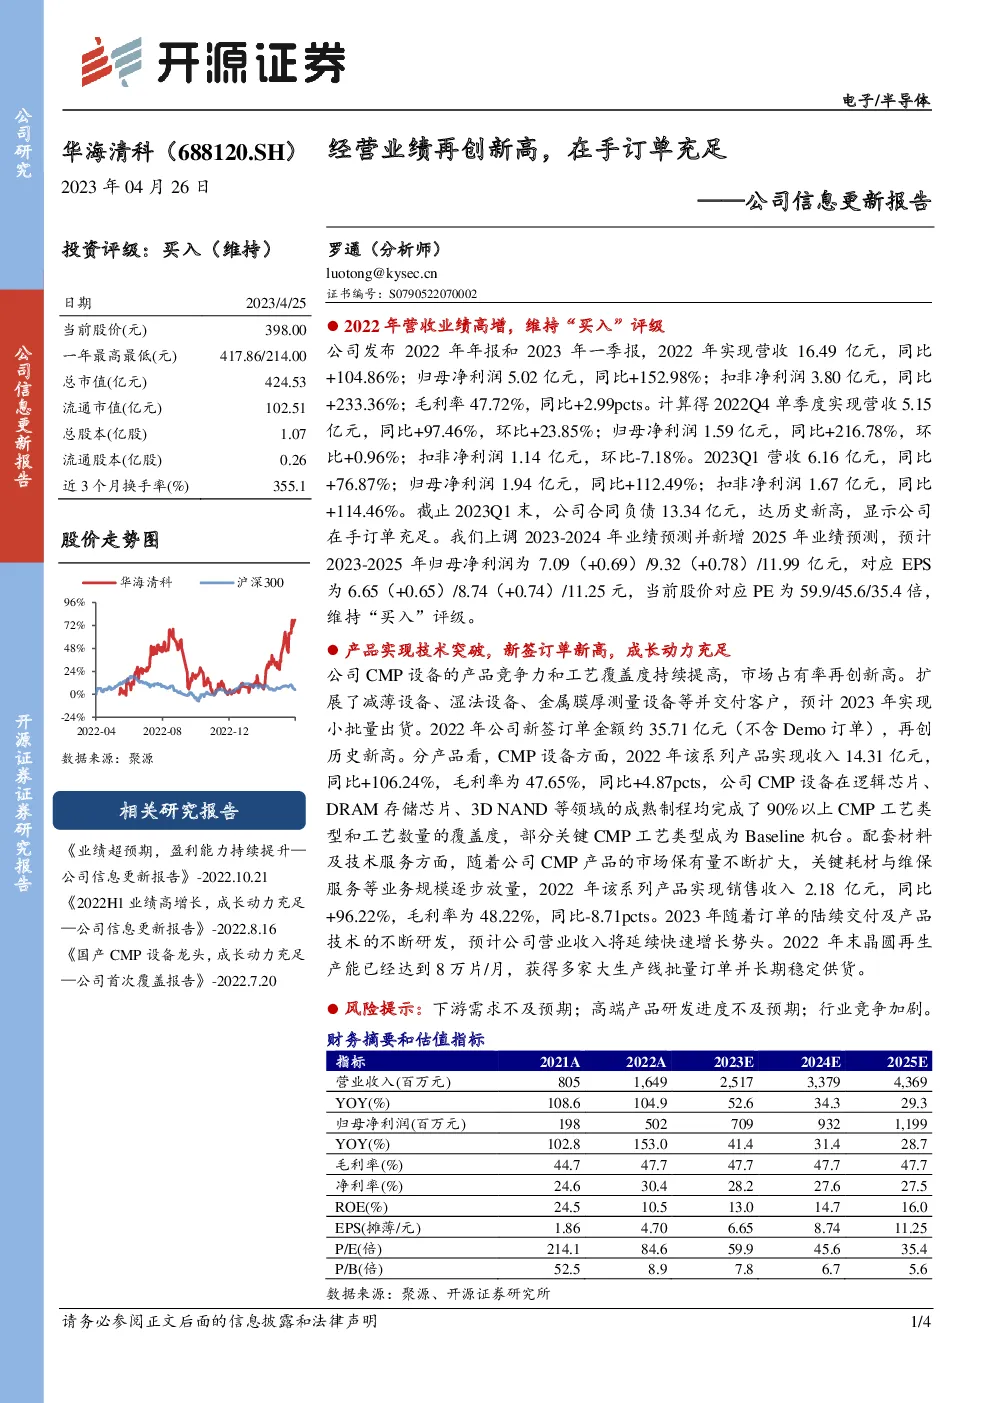
- 名称:华海清科(股票代码:688120.SH)
- 评级:买入(维持)
- 最新股价:398.00元
- 市值:总市值424.53亿元,流通市值102.51亿元
- 股本:总股本1.07亿股,流通股本0.26亿股
经营业绩:
- 营收增长:2022年营收16.49亿元,同比增长104.86%
- 净利润增长:归母净利润5.02亿元,同比增长152.98%
- 盈利能力:毛利率47.72%,同比提升2.99个百分点
- 订单情况:截至2023年一季度,合同负债13.34亿元,创历史新高,显示在手订单充足
产品与市场:
- 产品技术突破:CMP设备的产品竞争力和工艺覆盖度持续提升,市场占有率创新高
- 新产品拓展:增加了减薄设备、湿法设备、金属膜厚测量设备等产品线,并已开始向客户提供小批量出货
- 订单量:2022年新签订单金额约35.71亿元,再创新高
- 产品细分:CMP设备收入14.31亿元,同比增长106.24%,毛利率47.65%,同比提升4.87个百分点;配套材料及技术服务收入2.18亿元,同比增长96.22%,毛利率48.22%,但同比下降8.71个百分点
财务预测与展望:
- 收入预测:预计2023-2025年归母净利润分别为7.09亿元、9.32亿元、11.99亿元,年复合增长率约为30.4%
- 估值:当前股价对应PE分别为59.9倍、45.6倍、35.4倍,PB分别为7.8倍、6.7倍、5.6倍
- 风险提示:下游需求不及预期、高端产品研发进度滞后、行业竞争加剧
财务摘要:
- 收入:从2021年的805百万增长至2022年的1649百万,预计2025年达到4369百万
- 净利润:从2021年的198百万增长至2022年的502百万,预计2025年达到1199百万
- 毛利率:保持稳定在47.7%
- 净利率:从24.6%增长至27.5%
估值比率:
- P/E:59.9倍、45.6倍、35.4倍
- P/B:7.8倍、6.7倍、5.6倍
风险提示:
综上所述,华海清科在过去一年实现了显著的营收和净利润增长,受益于其在CMP设备领域的技术突破和市场领先地位,以及不断扩大的产品线。未来,随着订单的交付和产品技术的持续研发,预计公司将继续保持较高的增长速度。然而,也面临着市场需求变化、高端产品研发挑战和市场竞争加剧的风险。