找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。
公司年度及季度业绩报告摘要
主要业绩指标
-
2022年:
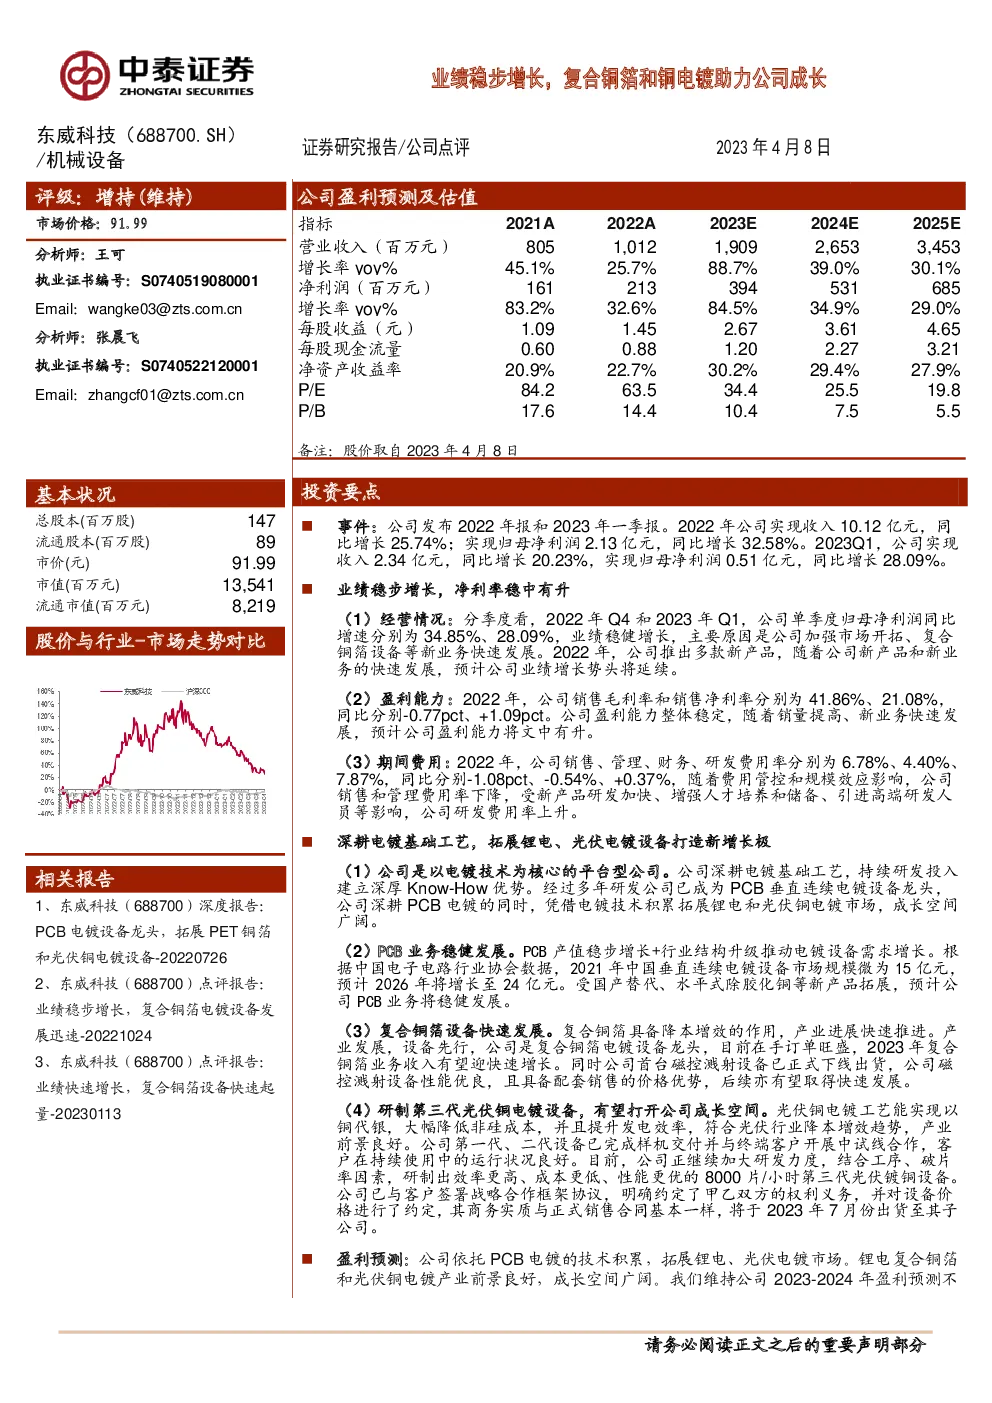
- 收入:10.12亿元,同比增长25.74%
- 归母净利润:2.13亿元,同比增长32.58%
-
2023年第一季度:
- 收入:2.34亿元,同比增长20.23%
- 归母净利润:0.51亿元,同比增长28.09%
经营业绩分析
- 增长动力:业绩稳健增长主要得益于市场开拓的加强以及复合铜箔设备等新业务的快速发展。
- 产品创新:2022年推出多款新产品,预计未来业绩增长势头将持续。
盈利能力分析
- 毛利率与净利率:2022年销售毛利率为41.86%,销售净利率为21.08%,较上一年分别变动-0.77pct和+1.09pct,整体盈利能力稳定,预计随销量增加及新业务发展,盈利能力将进一步提升。
费用管理
- 期间费用:销售、管理、财务、研发费用率分别为6.78%、4.40%、7.87%,分别变动-1.08pct、-0.54%、+0.37%。费用管控与规模效应改善了销售和管理费用率,研发费用率上升反映了公司对新产品研发和人才储备的重视。
战略布局与市场扩展
- 电镀技术核心:公司作为电镀技术平台型企业,深耕PCB电镀领域,并通过电镀技术积累拓展至锂电和光伏铜电镀市场。
- PCB业务稳定:受益于PCB产值增长和行业结构升级,预计公司PCB业务将保持稳健增长。
- 复合铜箔设备:复合铜箔设备市场需求增长,公司作为该领域的龙头,订单量充足,2023年复合铜箔业务收入有望显著增长。
- 光伏铜电镀设备:公司正在研发第三代光伏铜电镀设备,旨在提高效率、降低成本、优化性能,符合光伏行业发展趋势。
- 战略合作伙伴:已与客户签署合作协议,确保设备价格和商业实质,计划于2023年7月出货。
未来展望与盈利预测
- 盈利预测:预计2023-2025年的营业收入分别为19.09亿元、26.53亿元、34.53亿元,归母净利润分别为3.94亿元、5.31亿元、6.85亿元。
- 估值:当前股价对应的PE分别为34.4、25.5、19.8倍。
- 评级:维持“增持”评级。
风险提示
- PCB电镀设备需求可能下滑。
- 复合铜箔行业发展可能未达预期。
- 行业竞争加剧。
- 使用信息可能存在更新不及时的风险。