想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
公司年度及一季度财报总结
核心财务数据概览
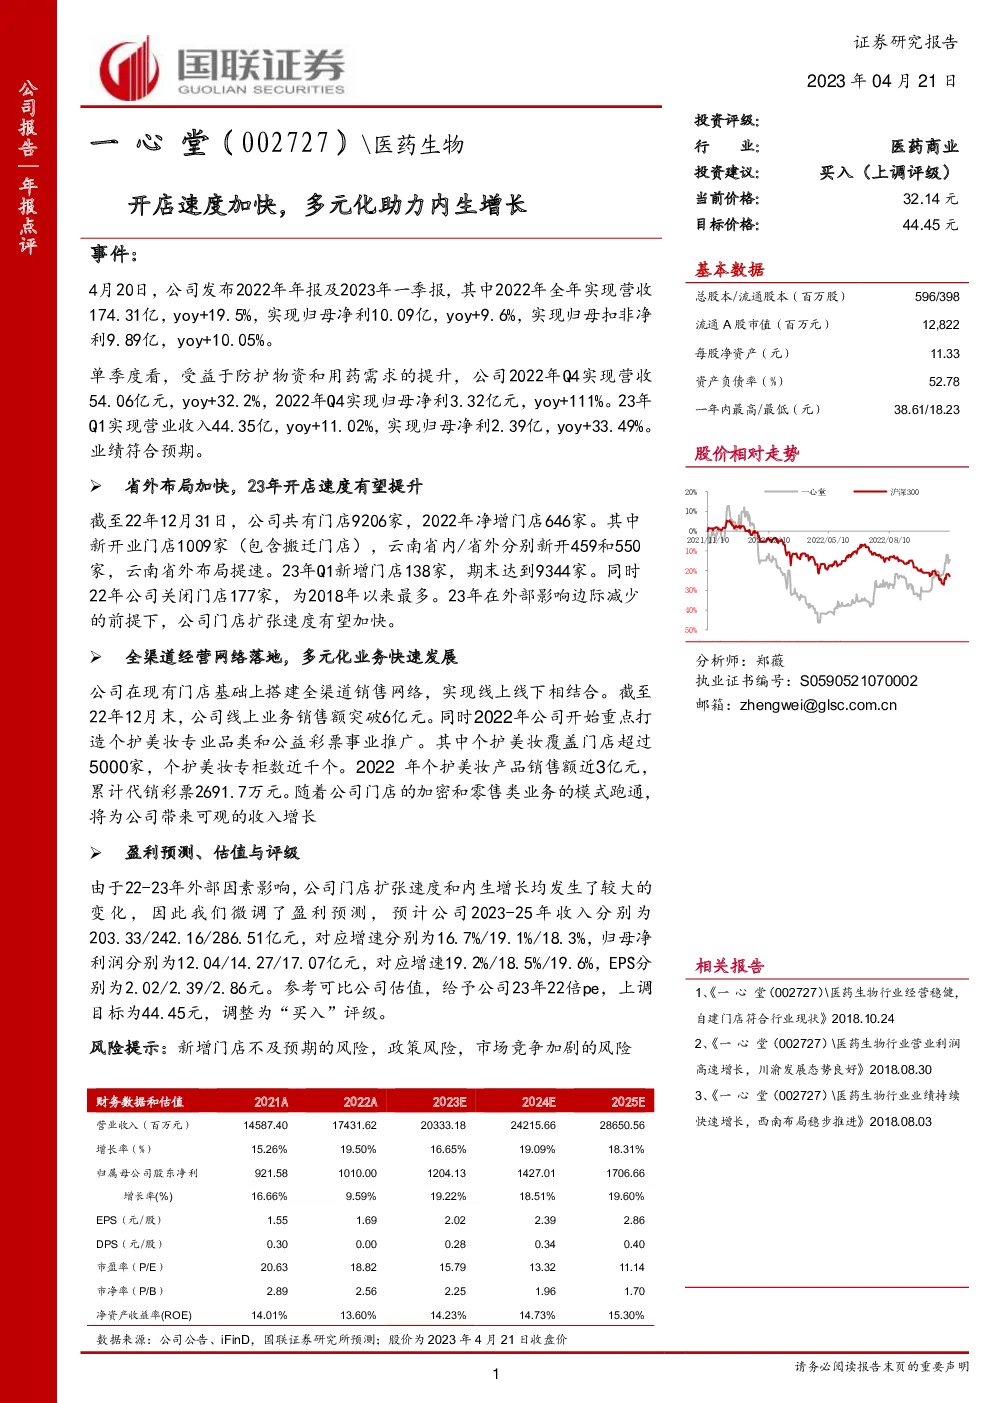
- 2022全年:公司实现营收174.31亿人民币,同比增长19.5%;归母净利润10.09亿人民币,同比增长9.6%;扣非归母净利润9.89亿人民币,同比增长10.05%。
- 2022Q4:受益于防护物资和用药需求的提升,营收54.06亿人民币,同比增长32.2%;归母净利润3.32亿人民币,同比增长111%。
- 2023Q1:实现营业收入44.35亿人民币,同比增长11.02%;归母净利润2.39亿人民币,同比增长33.49%。
业务发展亮点
- 门店扩张与布局:截至2022年底,公司拥有9206家门店,全年净增646家,其中云南省外布局加速,新开门店550家,云南省内新开459家。2023Q1新增138家门店至9344家,显示公司扩张步伐加快。
- 全渠道经营网络:公司构建了线上线下结合的全渠道销售网络,线上业务销售额突破6亿人民币,同时积极发展个护美妆专业品类和公益彩票事业,推动多元化业务增长。个护美妆覆盖超过5000家门店,专柜数接近1000个,销售额近3亿人民币,彩票代销总额2691.7万人民币。
- 盈利预测与估值:考虑到22-23年的外部因素影响,公司调整了盈利预测,预计2023-25年收入分别增长至203.33亿、242.16亿、286.51亿人民币,归母净利润分别为12.04亿、14.27亿、17.07亿人民币,对应EPS分别为2.02元、2.39元、2.86元。基于可比公司估值,给予公司23年22倍PE,目标价上调至44.45元,评级调整为“买入”。
风险提示
- 新增门店风险:面临新增门店数量不及预期的风险。
- 政策风险:可能受到政策变动的影响。
- 市场竞争加剧:市场竞争可能加剧,影响公司的市场份额和盈利能力。