公司业绩概览
2022年度:
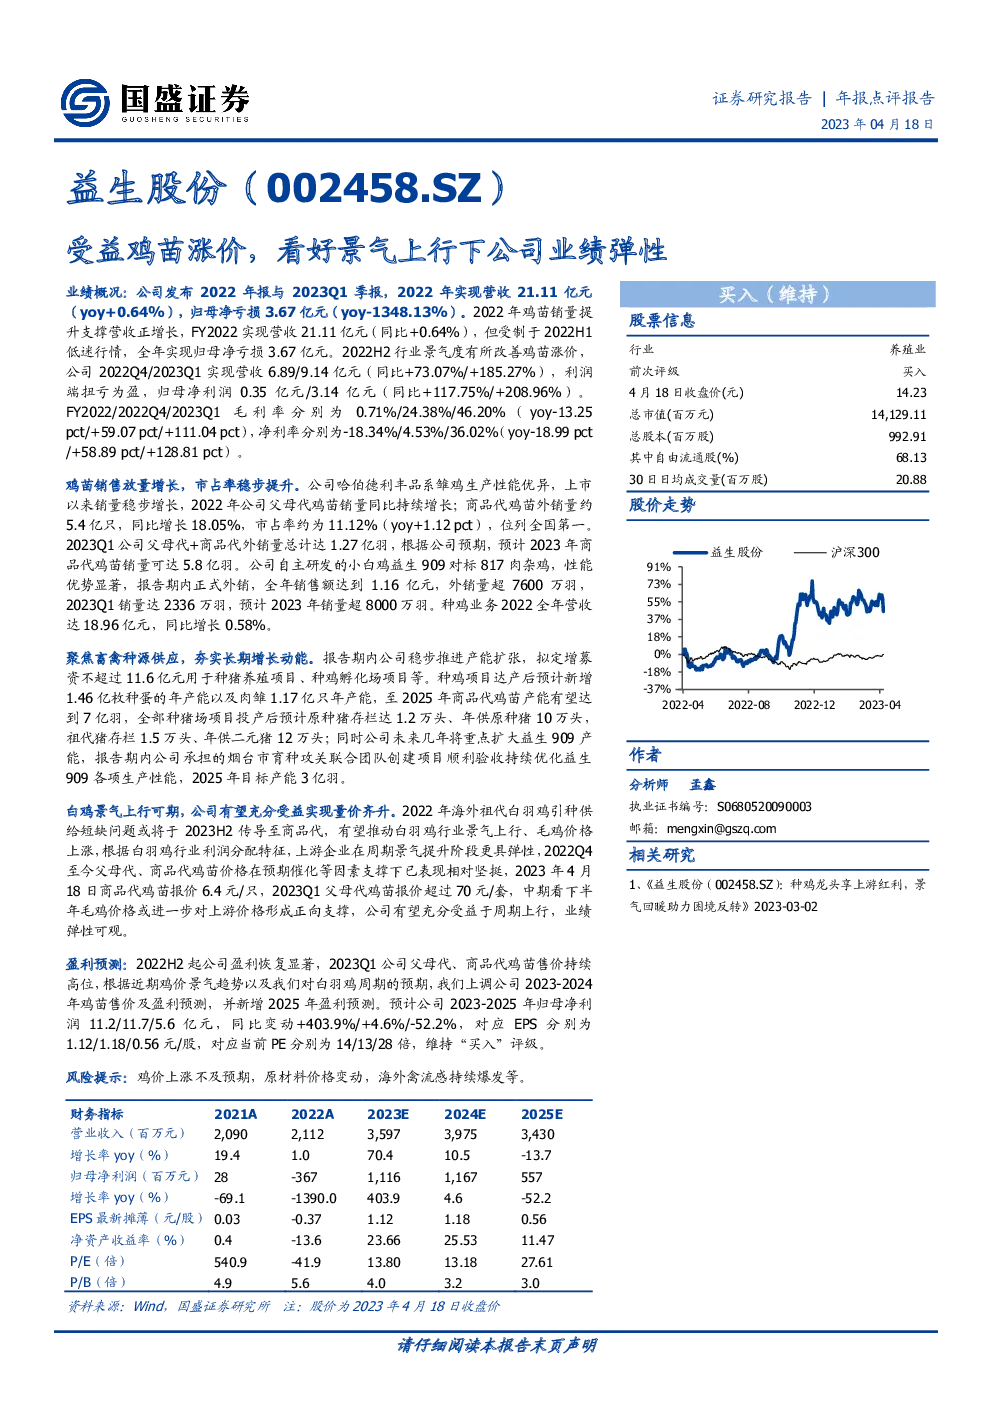
- 营收:21.11亿元,同比增长0.64%。
- 归母净亏损:3.67亿元,较前一年大幅下滑1348.13%。
- 鸡苗销量:支撑营收正增长,父母代鸡苗销量持续增长,商品代鸡苗外销量5.4亿只,同比增长18.05%,市场占有率提升至11.12%,位列全国第一。
2022年下半年:
- 行业景气度:随着行业景气度的改善,鸡苗价格上升,第四季度营收同比增加73.07%,利润端扭亏为盈,实现归母净利润0.35亿元。
- 毛利率与净利率:分别达到24.38%、4.53%,与前一年相比,分别增加了59.07个百分点和58.89个百分点。
2023年第一季度:
- 营收:9.14亿元,同比增长185.27%。
- 利润:实现归母净利润3.14亿元,同比增长208.96%。
- 毛利率与净利率:分别提升至46.20%、36.02%,与前一年同期相比分别增加了111.04个百分点和128.81个百分点。
主要业务亮点
鸡苗销售:
- 小白鸡益生909:性能优势显著,全年销售额1.16亿元,外销量超7600万羽,2023Q1销量达2336万羽,预计全年销量超8000万羽。
种鸡业务:
- 2022全年营收18.96亿元,同比增长0.58%。
产能扩张与战略规划
- 产能规划:计划通过定增募资不超过11.6亿元,用于种猪养殖项目和种鸡孵化场项目,以提升产能。
- 目标产能:至2025年,商品代鸡苗产能可达7亿羽,种猪场项目投产后,原种猪存栏1.2万头,年供原种猪10万头;祖代猪存栏1.5万头,年供二元猪12万头;益生909产能目标为3亿羽。
市场展望
- 白羽鸡行业:预计2023H2海外祖代白羽鸡引种供给短缺问题将传导至商品代,推动行业景气上行,毛鸡价格有望上涨。
- 盈利预测:根据近期鸡价景气趋势及对白羽鸡周期的预期,调整2023-2025年的鸡苗售价及盈利预测,预计2023-2025年归母净利润分别为11.2、11.7、5.6亿元,对应EPS为1.12、1.18、0.56元/股,维持“买入”评级。
风险提示
- 鸡价上涨不及预期
- 原材料价格变动
- 海外禽流感持续爆发
财务报表和主要财务比率
- 财务报表:具体数据未详细列出,包括但不限于收入、成本、利润等。
- 主要财务比率:如毛利率、净利率、资产负债率等关键指标,未在本摘要中详细展示。
找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。