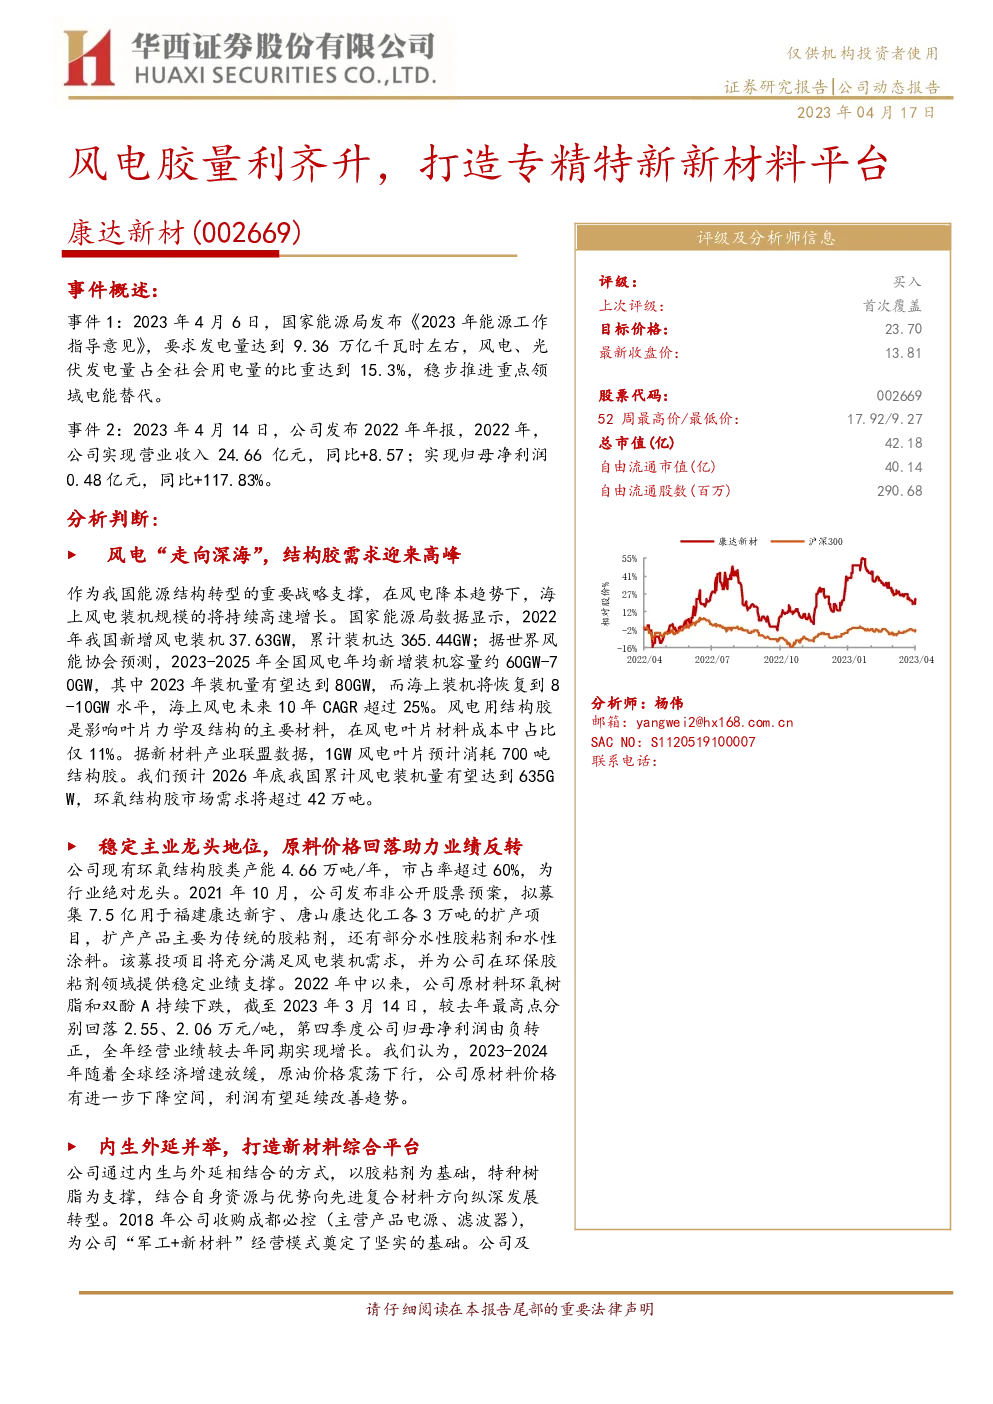
报告总结:
一、胶粘剂龙头与双驱动战略
康达新材料股份有限公司成立于1988年,专注于中高端胶粘剂、功能性高分子新材料及精细化学品的研发与生产。公司产品线覆盖多个胶粘剂系列和新材料产品。唐山市国资委通过唐山金控集团持有公司24.99%的股权,成为实际控制人。2018年,康达新材料通过并购拓展至军工电子领域,打造了以电子信息材料为重点的新材料业务增长曲线。
二、风电胶量齐升,助力新能源建设
-
风电行业发展:2023年,国家能源局提出发电量目标,强调风电、光伏发电在全社会用电量中的比重。海上风电装机规模持续增长,预计2023年装机量可达80GW,海上风电年均新增装机容量将在60GW至70GW之间,未来十年复合年增长率(CAGR)超过25%。
-
结构胶需求增长:海上风电对结构胶的需求显著增加。预计2026年底,我国累计风电装机量将达到635GW,对应的环氧结构胶市场需求将超过42万吨。
三、稳定主业,原材料价格下降助力业绩回暖
- 产能与市场份额:公司拥有4.66万吨/年的环氧结构胶生产能力,市占率超过60%,是行业龙头。
- 产能扩张:计划通过非公开股票募集资金进行产能扩建,以满足风电装机需求,为公司提供稳定的业绩支持。
- 原材料价格变动:自2022年中以来,公司原材料环氧树脂和双酚A价格持续下跌,第四季度公司实现扭亏为盈,全年业绩较去年实现增长。
四、多元化布局,打造新材料平台
通过内生与外延发展,公司致力于在胶粘剂、特种树脂的基础上,向先进复合材料领域转型,涉足多个新材料领域,如电子材料、锂电池材料、医药中间体等,以增强竞争力和市场适应性。
五、盈利预测与估值分析
- 核心假设:预计2023-2025年营业收入分别增长至40.18亿、52.02亿和60.54亿元,归母净利润分别为2.40亿、3.78亿和4.54亿元。
- 估值与建议:基于公司盈利能力的提升和市场前景的乐观预期,给予公司2023年30倍PE,对应目标价23.70元,相比当前收盘价有60%的上行空间,首次覆盖给予“买入”评级。
六、风险提示
- 原材料价格波动加剧
- 风电装机量不及预期
- 项目投产进度低于预期
总结而言,康达新材料股份有限公司通过深耕胶粘剂市场、布局新能源领域,尤其是海上风电,以及通过内外兼修的战略调整,实现了业绩的稳步增长。公司面对原材料价格波动的挑战,通过产能扩张和成本控制策略,成功扭亏为盈,展现出良好的发展前景和投资潜力。
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。