投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。
化工行业一周概览
主要指数动态
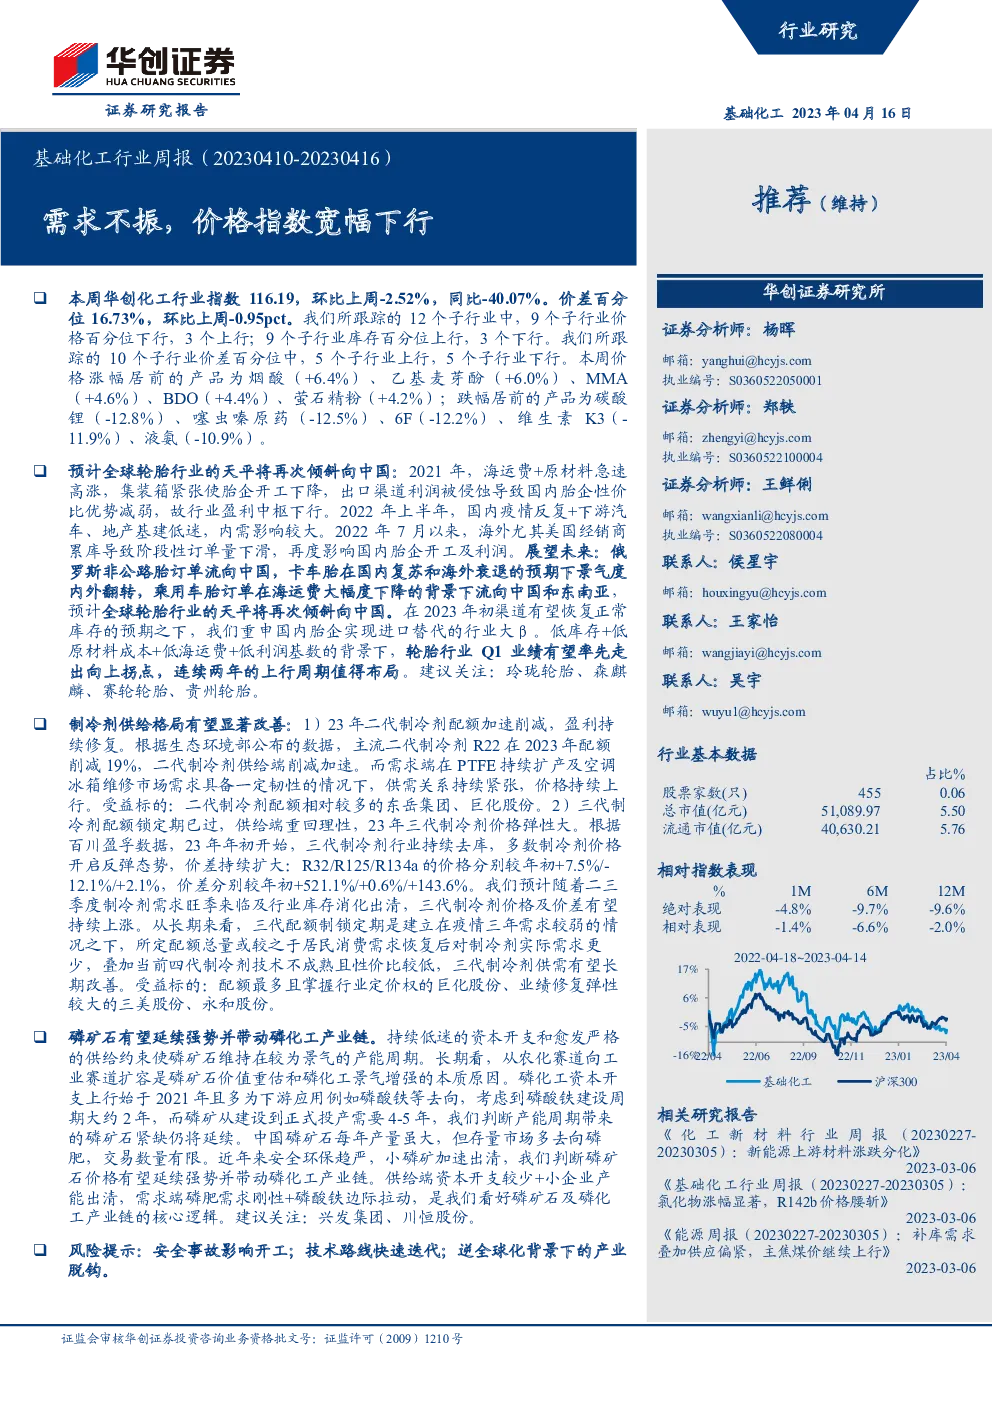
本周华创化工行业指数录得116.19点,环比上周下跌2.52%,同比去年下跌40.07%。价差百分位为16.73%,较上周下降0.95个百分点。
行业动态
- 轮胎行业:预计全球轮胎行业将再次倾向于中国,主要因为:
- 海运费、原材料成本降低,提升了中国轮胎的性价比。
- 俄罗斯非公路胎订单转移至中国,卡车胎内外需求反转,乘用车胎订单流向中国和东南亚。
- 制冷剂行业:2023年,二代制冷剂配额削减,供给端收缩,而需求端保持韧性,推动价格持续上涨。三代制冷剂配额限制期结束后,价格弹性加大,预计价格与价差将持续上涨。
- 磷矿石:供需关系紧张,价格维持强势,带动磷化工产业链发展。
投资策略
- 轮胎行业:看好国内轮胎企业实现进口替代的大机会,Q1业绩有望触底反弹,布局连续两年上行周期。
- 制冷剂行业:二代制冷剂配额削减,盈利能力修复;三代制冷剂供需改善,价格有望上涨。
- 磷化工:磷矿石价格强势,磷化工产业链受益。
风险提示
- 安全事故可能影响开工率。
- 技术路线快速迭代可能导致市场格局变动。
- 逆全球化背景下,产业脱钩风险。
关注公司
- 轮胎行业:玲珑轮胎、森麒麟、赛轮轮胎、贵州轮胎。
- 制冷剂行业:东岳集团、巨化股份、三美股份、永和股份。
- 磷化工:兴发集团、川恒股份、云天化、川发龙蟒、云图控股、新洋丰等。
其他动态
- 轮胎行业海运费低位,原材料成本修复,利润端边际向好。
- 制冷剂行业二代制冷剂配额削减,三代制冷剂价格弹性大。
- 磷矿石价格强势,磷化工产业链有望受益于供需紧张。
重点关注
- 萤石及制冷剂环节:价格弹性较高,预计2023年表现良好。
- 维生素行业:需求复苏,行业景气度有望反转。
- 资源高盈利持续+下游毛利率修复:看好上游资源品和类资源品的高盈利持续,以及下游制品端的毛利率修复。
风险因素
- 安全事故对开工率的影响。
- 技术路线快速迭代的风险。
- 逆全球化背景下的产业脱钩风险。
主要化工品价格变化
- 本周主要化工品价格波动,价格涨幅居前的产品包括烟酸、乙基麦芽酚、MMA、BDO、萤石精粉等;跌幅居前的产品则有碳酸锂、噻虫嗪原药、6F、维生素K3、液氨等。
基础化工细分子行业跟踪
- 轮胎行业:海运费下降,性价比提升,看好进口替代机会。
- 制冷剂行业:二代制冷剂配额削减,供给端收缩,价格上行。
- 磷化工:磷矿石价值重估,磷化工产业链受益于供需紧张。
以上是对本周化工行业动态的总结,涵盖了指数动态、行业热点、投资策略、风险提示和关注公司等多个方面。