金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。
报告摘要
公司概况与财务表现
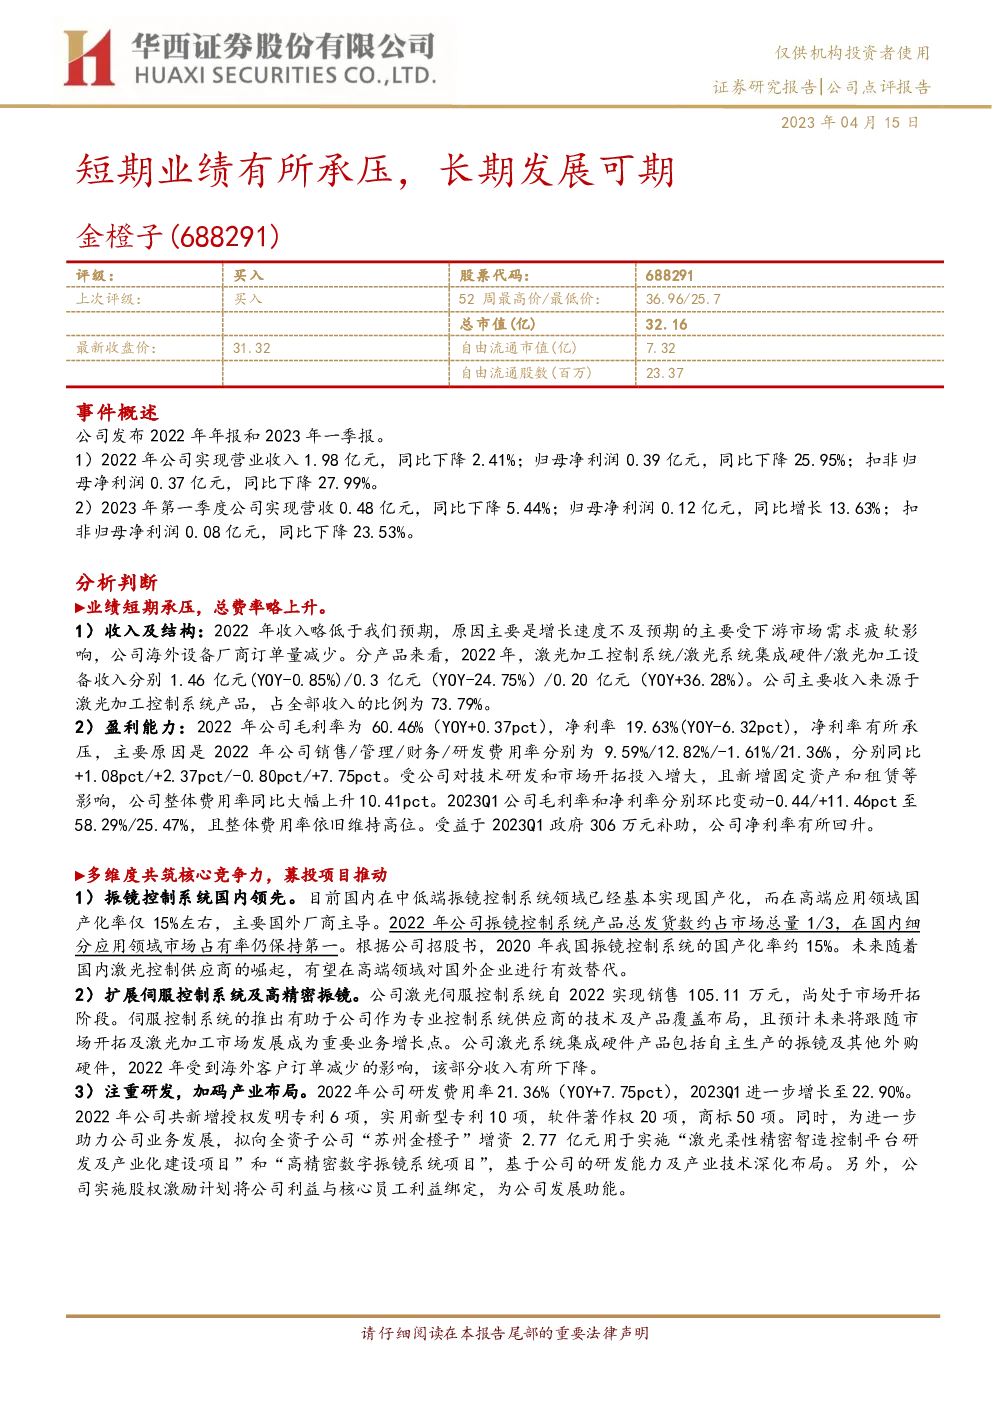
- 公司名称:金橙子(688291)
- 股票代码:688291
- 评级:买入
- 上次评级:买入
- 52周价格区间:25.7至36.96元
- 总市值:32.16亿元
- 最新收盘价:31.32元
- 自由流通市值:7.32亿元
- 自由流通股数:23.37百万股
业绩分析
- 2022年业绩:营业收入1.98亿元,同比下降2.41%;归母净利润0.39亿元,同比下降25.95%;扣非归母净利润0.37亿元,同比下降27.99%。
- 2023年一季度业绩:营收0.48亿元,同比下降5.44%;归母净利润0.12亿元,同比增长13.63%;扣非归母净利润0.08亿元,同比下降23.53%。
核心竞争力与发展战略
- 振镜控制系统:国内市场领先,2022年产品发货量约占总量的1/3,保持国内细分应用领域市场占有率第一。未来有望在高端领域对国外企业形成有效替代。
- 伺服控制系统及高精密振镜:激光伺服控制系统于2022年开始销售,市场开拓中,预计将成为重要业务增长点。高精密数字振镜系统的研发与产业化。
- 研发投入与产业布局:2022年研发费用率21.36%,显著增加,旨在深化产业技术布局。通过增资全资子公司推进激光柔性精密智造控制平台研发及产业化建设项目和高精密数字振镜系统项目。
投资建议与风险提示
- 投资建议:调整后的盈利预测显示,2023-2025年的收入和净利润预期分别为2.59/3.35/4.40亿元和0.71/0.97/1.32亿元。对应当前股价,PE分别为56/41/30倍,维持“买入”评级。
- 风险提示:下游行业景气度不及预期、盈利能力提升不及预期、行业竞争加剧、新产品或新行业拓展不及预期等风险。
财务预测与估值
- 盈利预测:基于调整后的数据,2023-2025年的收入预测分别为2.59/3.35/4.40亿元,净利润预测分别为0.71/0.97/1.32亿元。
- 估值:PE分别为56/41/30倍,PB分别为2.95/2.41/2.28倍,体现当前股价对未来的潜在价值评估。
结论
金橙子公司在短期内面临业绩承压的情况,主要由于市场需求疲软导致的海外设备厂商订单减少。然而,公司通过多维度的研发投入与战略部署,尤其是在振镜控制系统、伺服控制系统及高精密振镜领域的技术优势,以及对研发投入的加大,展现出较强的市场竞争力和持续增长潜力。基于对公司未来发展的积极展望,报告维持“买入”评级,并提供了详细的盈利预测和估值分析,为投资者提供了重要的决策依据。