发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。
北京银行财务与运营状况分析
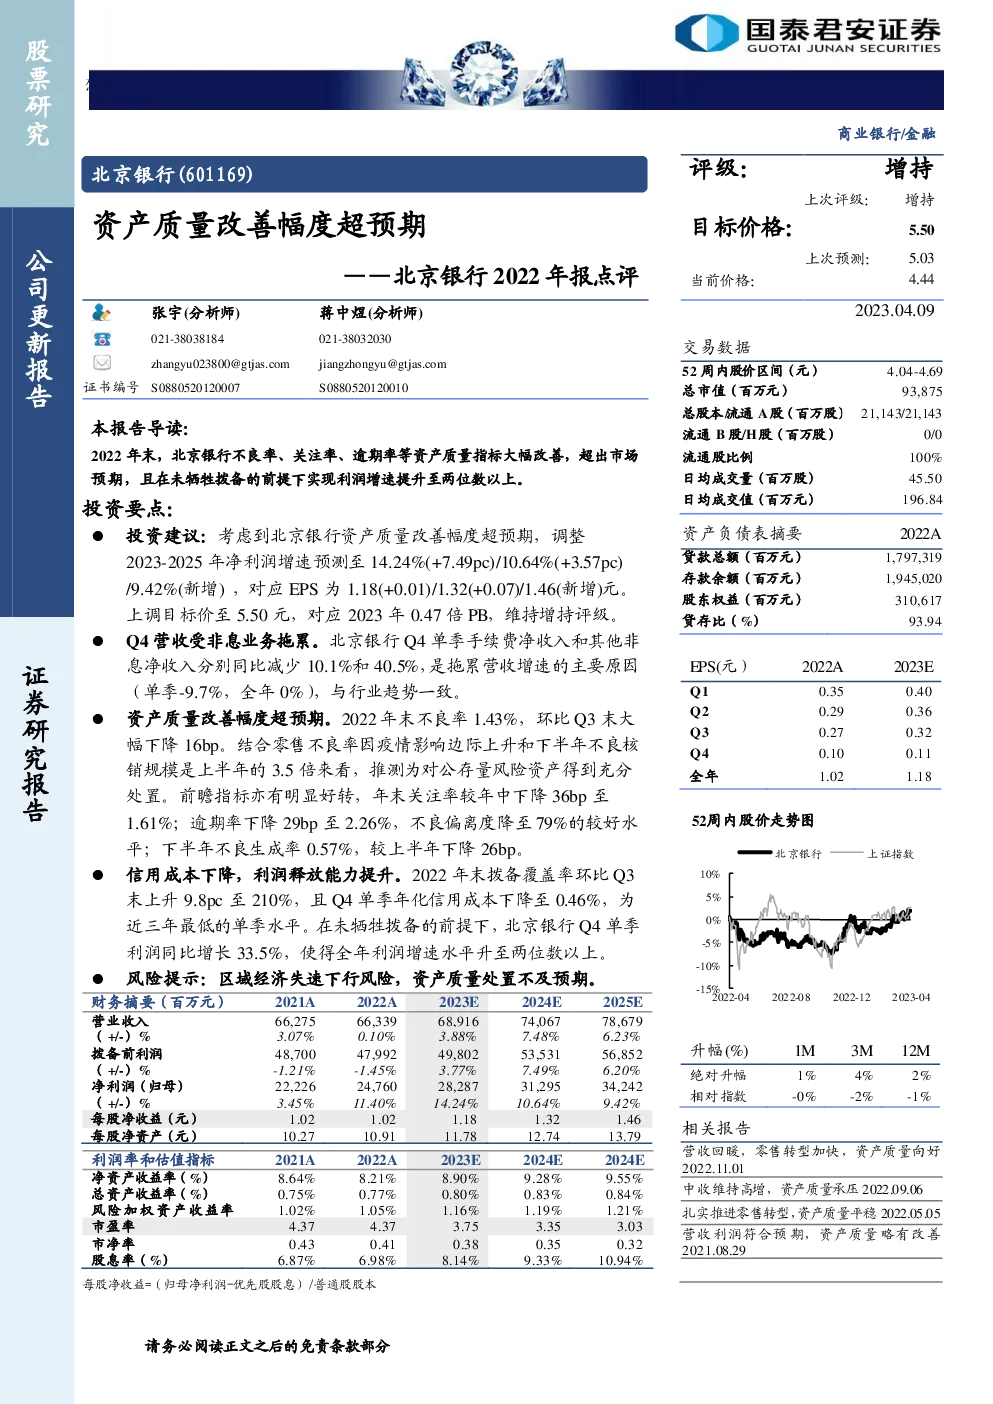
投资建议与目标价更新
- 调整后的预测:基于资产质量改善幅度超预期,2023-2025年的净利润增速预测被调整至14.24%、10.64%、9.42%,对应每股收益(EPS)分别为1.18元、1.32元、1.46元。
- 目标价设定:目标价被上调至5.50元,对应2023年的市净率(P/B)为0.47倍,维持“增持”评级。
Q4营收表现与行业趋势
- 营收挑战:第四季度,北京银行营收受到非利息业务的拖累,其中手续费净收入和其他非息净收入分别同比减少10.1%和40.5%,导致单季营收同比下滑9.7%,全年则保持在零增长状态,与行业整体趋势一致。
资产质量显著改善
- 不良贷款率下降:截至2022年末,不良贷款率为1.43%,相比第三季度末大幅下降16个基点,显示资产质量改善超出预期。
- 风险处置:零售不良率在疫情的影响下有所上升,但总体资产质量改善主要得益于对公存量风险资产的有效处置。
- 前瞻性指标优化:关注率、逾期率和不良生成率均呈现积极变化,分别下降36个基点、29个基点和26个基点,不良偏离度降至79%,显示出良好的资产质量恢复态势。
利润释放与信用成本降低
- 拨备覆盖率提升:2022年末,拨备覆盖率达到210%,相比第三季度末上升9.8个百分点,表明银行在未减少拨备的情况下提高了利润释放能力。
- 信用成本下降:第四季度的年化信用成本降至0.46%,为近三年来的最低水平,体现了更为有效的风险管理与资产质量控制。
风险提示
- 区域经济风险:潜在的区域经济失速下行风险。
- 资产质量处置风险:资产质量处置可能不及预期,影响未来财务表现。
结论
北京银行通过一系列举措,实现了资产质量的显著改善和盈利能力的增强。虽然第四季度营收受到非息业务拖累,但资产质量的改善和利润释放能力的提升为未来业绩增长奠定了坚实基础。然而,仍需密切关注宏观经济环境变化和资产质量处置的进展,以应对潜在的风险。