想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
公司年度与季度业绩概览
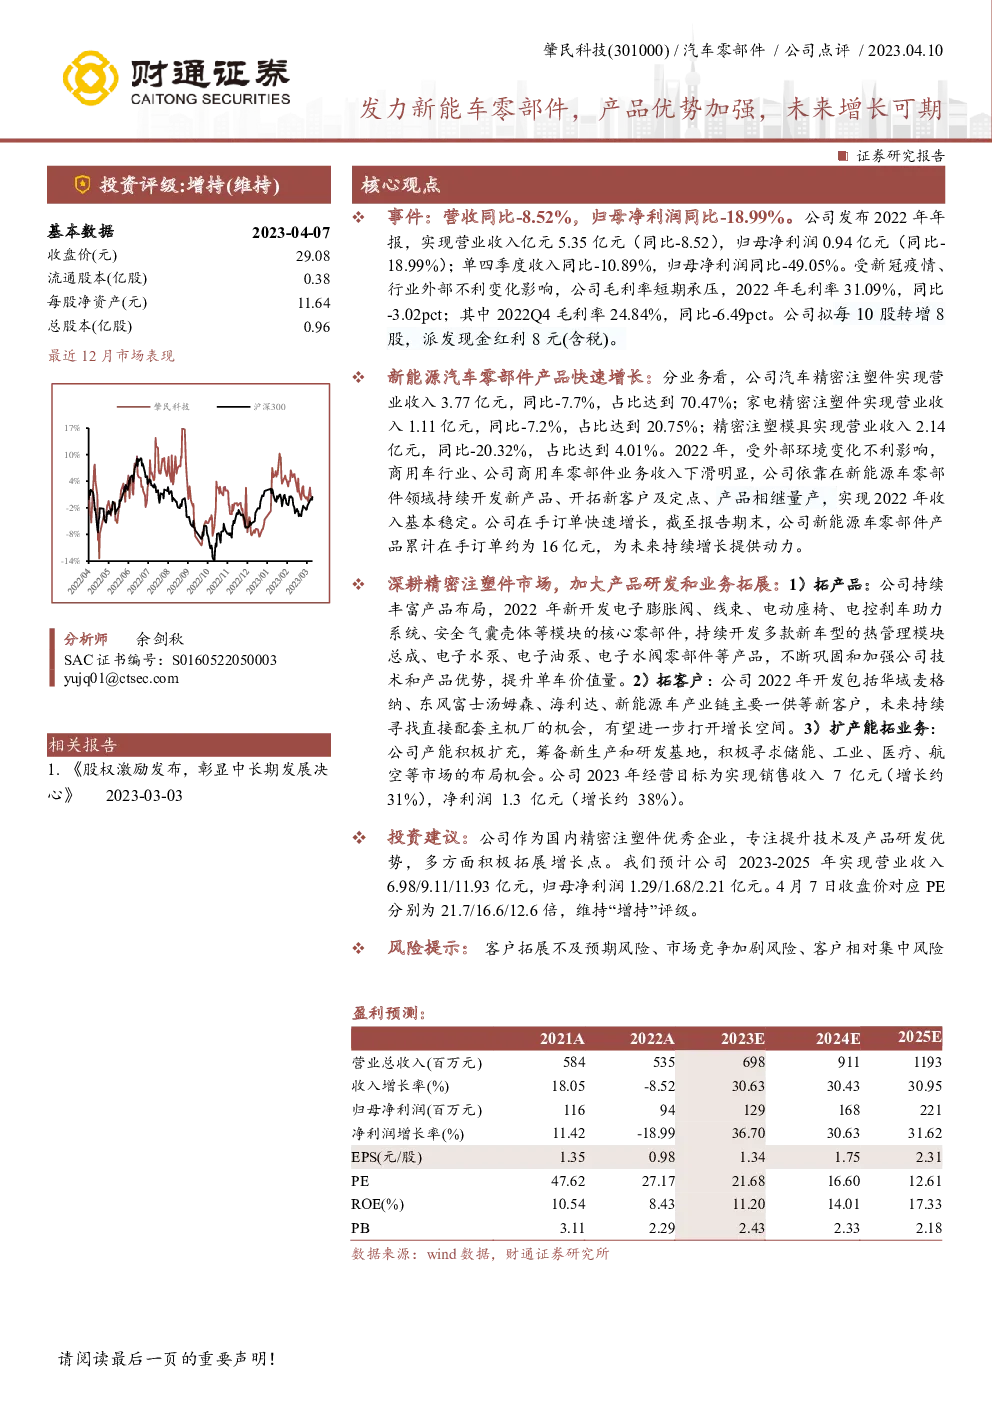
- 2022年整体表现:公司实现营业收入5.35亿元,同比下降8.52%;归母净利润0.94亿元,同比下降18.99%。第四季度,营业收入和归母净利润分别同比下滑10.89%和49.05%,主要受新冠疫情与行业外部不利因素影响,导致毛利率下降至31.09%,较去年减少3.02个百分点。
- 2022年毛利率与季度变化:全年毛利率为31.09%,第四季度降至24.84%,较上一季度下降6.49个百分点。
主营业务发展亮点
- 新能源汽车零部件增长强劲:汽车精密注塑件实现3.77亿元收入,占比70.47%;家电精密注塑件收入1.11亿元,占比20.75%。尽管商用车业务收入下滑,但得益于新能源车零部件领域的持续开发与市场开拓,公司收入保持基本稳定。
- 在手订单快速增长:截至报告期末,新能源车零部件产品在手订单总额约16亿元,为公司的持续增长提供了坚实基础。
深耕精密注塑件市场策略
- 产品拓展:公司丰富产品线,新增电子膨胀阀、线束、电动座椅、电控刹车助力系统、安全气囊壳体等核心零部件,并开发多款热管理模块总成、电子水泵、电子油泵、电子水阀零部件等新产品,以提升技术与产品优势。
- 客户拓展:引入新客户如华域麦格纳、东风富士汤姆森、海利达以及新能源车产业链的主要一级供应商,增强直接配套主机厂的能力,扩大市场空间。
- 产能扩张与多元化布局:规划新建生产与研发基地,探索储能、工业、医疗、航空等新市场,以支撑未来增长需求。
2023年经营目标
- 收入目标:计划实现7亿元收入,同比增长约31%。
- 净利润目标:预计达到1.3亿元,同比增长约38%。
投资建议
- 业绩预测:预计公司2023-2025年的营业收入将分别达到6.98亿元、9.11亿元和11.93亿元,归母净利润分别为1.29亿元、1.68亿元和2.21亿元。
- 估值与评级:当前股价对应的市盈率分别为21.7倍、16.6倍和12.6倍,维持“增持”评级。
风险提示
- 客户拓展风险:新客户的引入可能不如预期。
- 市场竞争加剧:面临来自同行的竞争压力。
- 客户集中风险:对特定客户的依赖可能导致风险集中。