想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。
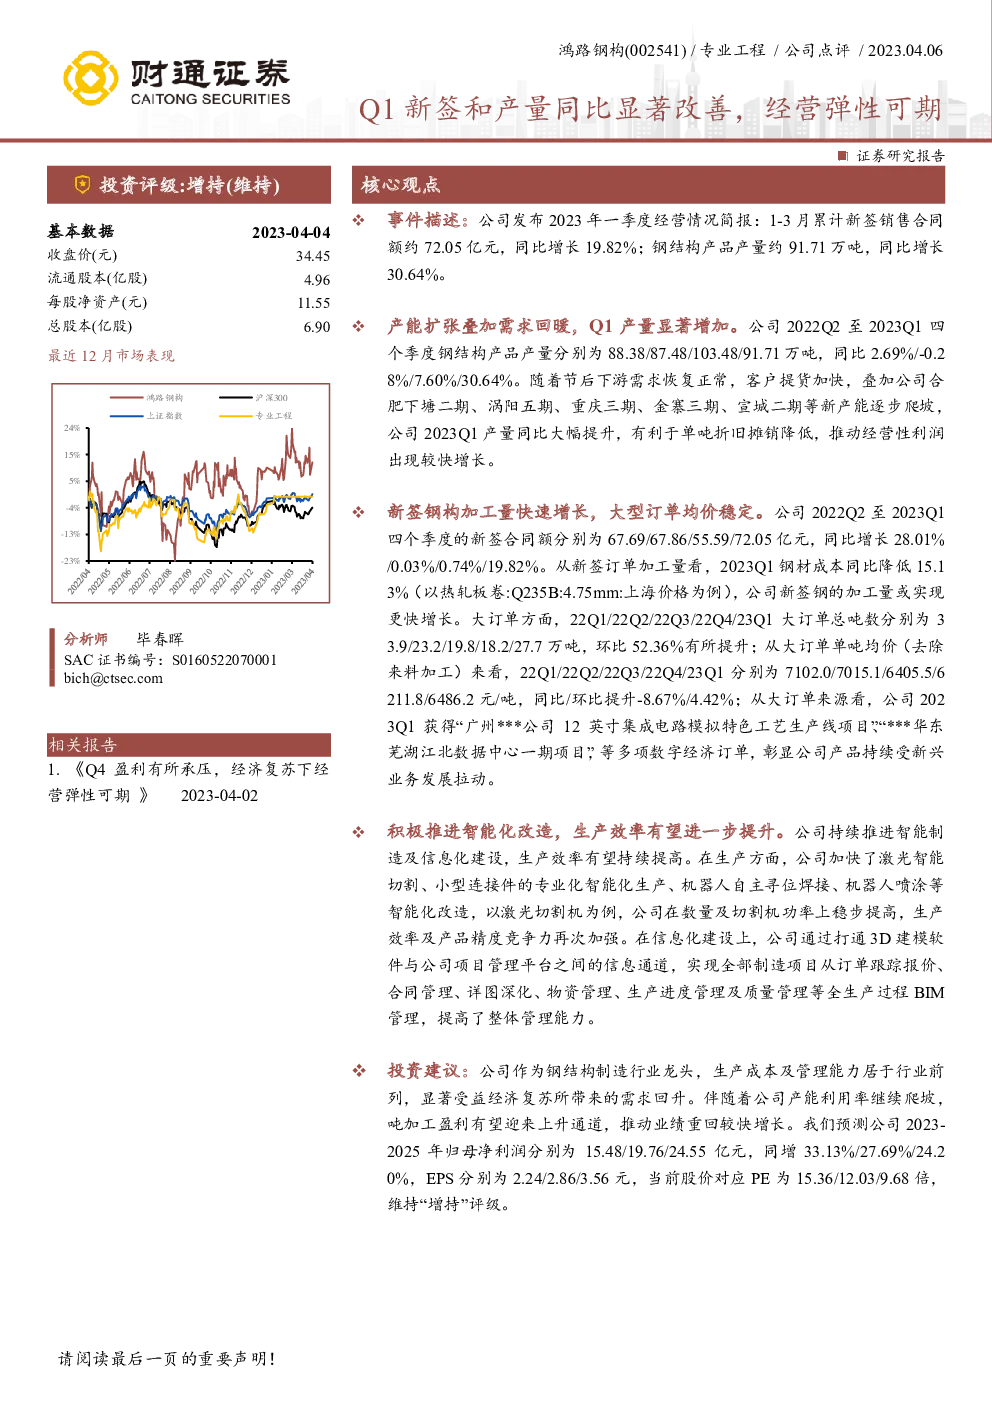
公司发布的2023年一季度经营数据显示,其累计新签销售合同额达到约72.05亿元,同比增长19.82%。同期,钢结构产品产量约为91.71万吨,较去年同期增长30.64%。这一显著增长主要得益于产能的扩张以及市场需求的回暖,特别是在节后下游需求恢复后,客户提货速度加快。公司通过新增的合肥下塘二期、涡阳五期、重庆三期、金寨三期、宣城二期等产能的逐步投产,使得2023年第一季度产量实现了同比大幅增长,这有助于单吨折旧摊销的减少,从而推动了经营性利润的较快增长。
新签的钢构加工量也出现了快速增加,2023年第一季度的钢材成本相比前一年同期降低了15.13%,这预示着加工量可能实现了更快的增长。在大订单方面,尽管季度间环比变动有所波动,但总体呈现出稳定的趋势。公司的大订单总量在2023年第一季度有所提升,且单吨均价保持稳定或有微幅增长,这显示了公司产品在新兴业务领域的持续吸引力。此外,公司还获得了包括“广州***公司12英寸集成电路模拟特色工艺生产线项目”在内的多项数字经济订单,进一步验证了其产品受到新兴业务发展的拉动。
为了提高生产效率,公司积极推进智能制造及信息化建设,实施了一系列智能化改造措施,如激光智能切割、机器人自主寻位焊接等,并通过信息化手段优化了整个生产过程的管理,包括从订单到质量控制的全流程BIM管理,从而提升了整体管理能力和生产效率。
考虑到公司作为钢结构制造行业的龙头,其成本控制和管理能力处于行业领先地位,预计公司将显著受益于经济复苏带来的需求增长。随着产能利用率的进一步提升,吨加工盈利有望进入上升通道,从而推动业绩加速增长。基于对公司未来三年盈利能力的预测,我们预计2023-2025年的归母净利润分别可达15.48亿、19.76亿和24.55亿元,对应EPS分别为2.24元、2.86元和3.56元,当前股价对应的PE分别为15.36倍、12.03倍和9.68倍。因此,我们维持对公司的“增持”评级。然而,需要注意的是,经济复苏进程的不确定性、产能利用率的潜在风险以及原材料价格波动可能对公司的经营状况产生影响。