王子新材年度业绩与财务预算报告分析
2022年业绩回顾
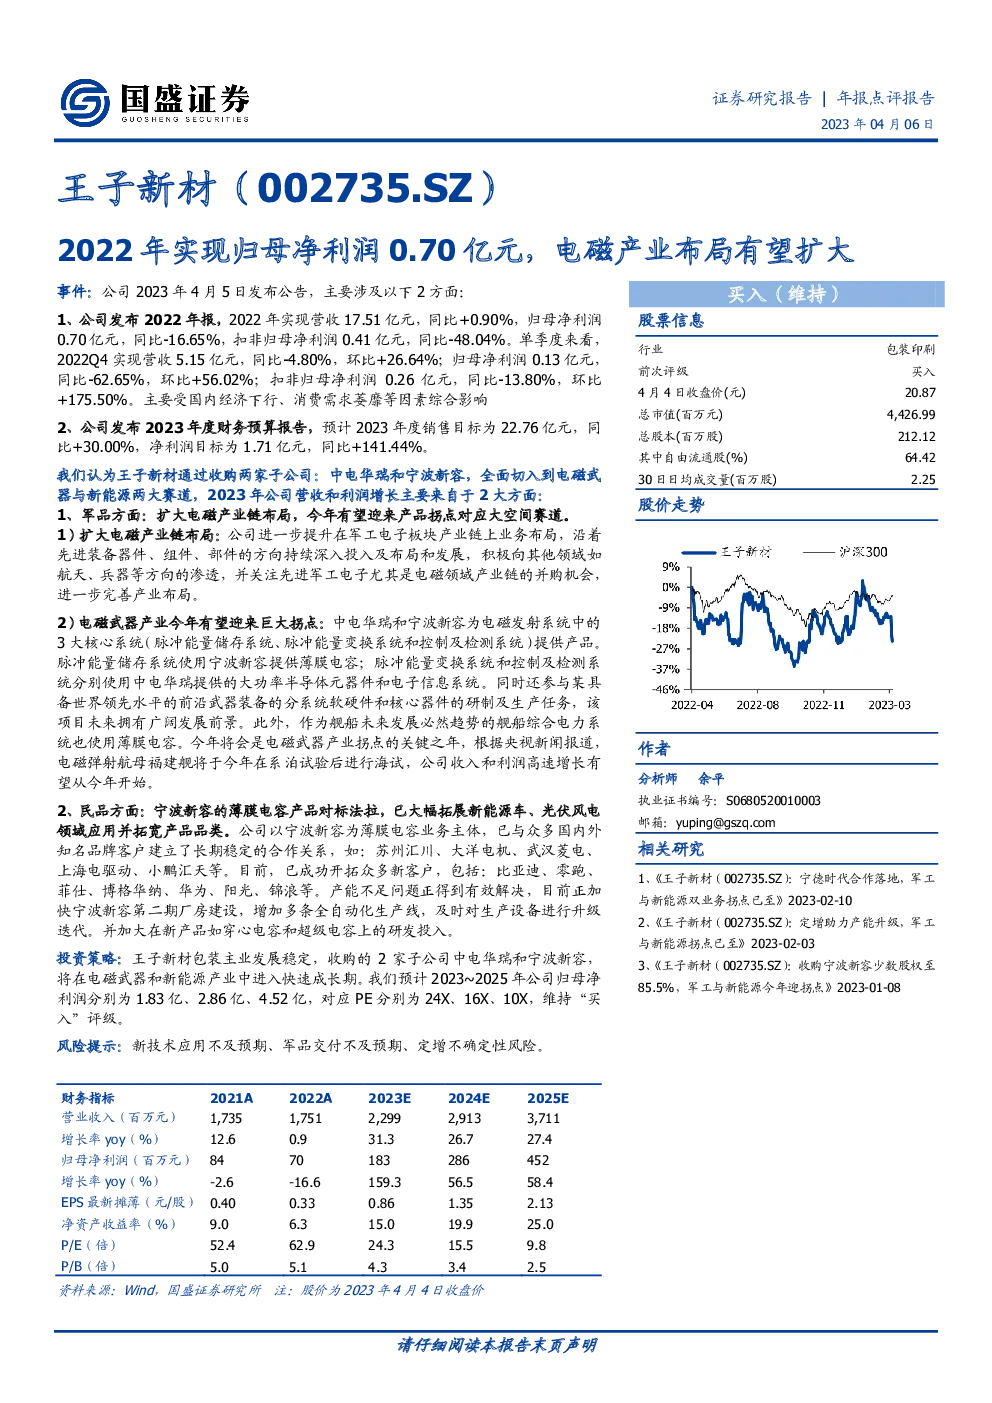
- 营收与净利润:2022年,公司实现营业收入17.51亿元,同比增长0.90%;归母净利润0.70亿元,同比下降16.65%;扣非归母净利润0.41亿元,同比下降48.04%。
- 季度表现:第四季度,公司营收为5.15亿元,同比下降4.80%,环比增长26.64%;归母净利润0.13亿元,同比下降62.65%,环比增长56.02%;扣非归母净利润0.26亿元,同比下降13.80%,环比增长175.50%。
2023年财务预算展望
- 销售目标:预计2023年销售目标为22.76亿元,同比增长30.00%。
- 净利润目标:预计净利润目标为1.71亿元,同比增长141.44%。
业务增长动力分析
-
军品业务:
- 电磁产业链布局深化:公司继续扩大在军工电子板块的业务布局,特别是在先进装备器件、组件、部件领域,同时关注电磁领域的并购机会,以完善产业布局。
- 电磁武器产业拐点:中电华瑞和宁波新容为电磁发射系统提供关键部件,特别是脉冲能量储存系统、脉冲能量变换系统和控制及检测系统。公司参与的前沿武器装备项目预计有广阔前景,尤其随着舰船综合电力系统的市场需求增加(如薄膜电容的应用),2023年被视为电磁武器产业的关键转折年。
-
民品业务:
- 薄膜电容业务扩展:宁波新容的薄膜电容产品已在新能源汽车、光伏风电等领域广泛应用,并拓展至更多产品品类。公司与多个知名品牌客户建立了合作关系,如比亚迪、零跑、华为等,并计划通过扩建厂房和升级生产线来解决产能限制问题,同时加大新产品研发,如穿心电容和超级电容。
投资策略与风险提示
- 估值与评级:预计2023~2025年归母净利润分别为1.83亿、2.86亿、4.52亿,对应PE分别为24X、16X、10X,维持“买入”评级。
- 风险因素:包括新技术应用的风险、军品交付的不确定性以及定增项目的不确定性。
结论
王子新材通过战略性的业务扩展与优化,特别是在电磁武器与新能源领域的布局,展现出强劲的增长潜力。公司不仅在军品业务上寻求技术与市场的突破,也在民品领域持续扩大市场份额,尤其是在薄膜电容产品的多元化应用上取得了显著进展。展望未来,公司在面对市场挑战的同时,也面临着技术创新和市场扩张带来的机遇。
发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。