专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。
公司经营与财务状况总结
营收与利润
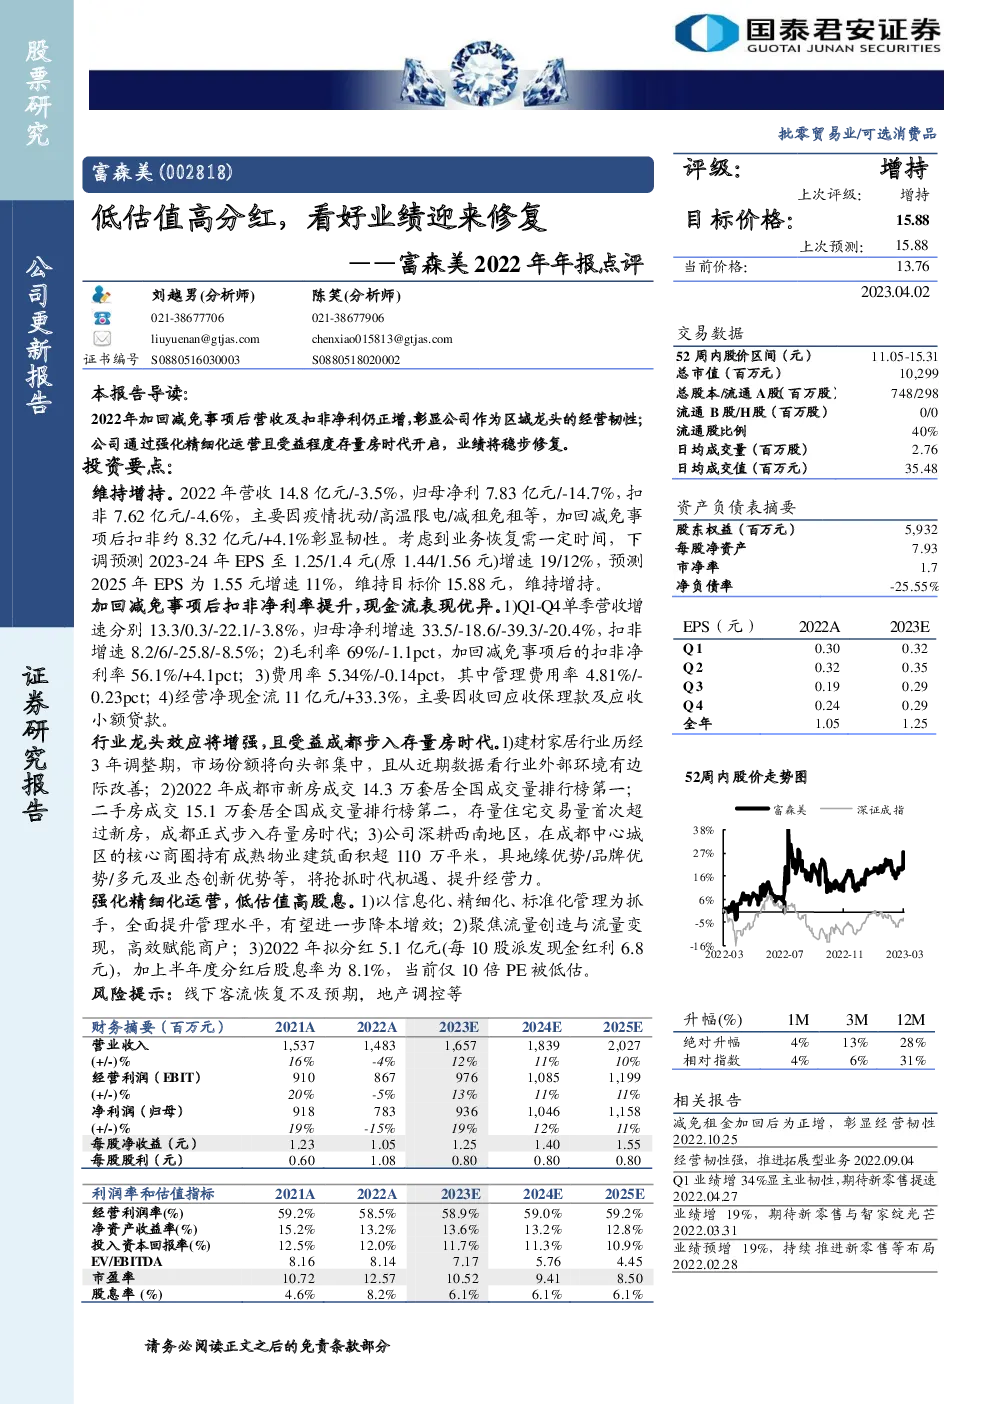
- 2022年:公司实现营业收入14.8亿元,同比下降3.5%;归母净利润7.83亿元,下滑14.7%;扣除非经常性损益后的净利润为7.62亿元,下降4.6%。这一表现主要受到疫情干扰、高温限电以及减租免租政策的影响。若考虑减免事项,扣除非经常性损益后的净利润约为8.32亿元,同比增长4.1%,显示出较强的韧性。
财务指标
- 季度表现:2022年各季度营收增速分别为13.3%、0.3%、-22.1%、-3.8%,归母净利润增速分别为33.5%、-18.6%、-39.3%、-20.4%,扣非净利润增速分别为8.2%、6%、-25.8%、-8.5%。
- 毛利率:整体为69%,较上一年度降低1.1个百分点。
- 净利率:加回减免事项后,扣非净利率提升至56.1%,相比上一年度增加4.1个百分点。
- 费用控制:管理费用率降至4.81%,较上一年度减少0.23个百分点。
- 现金流:全年经营净现金流为11亿元,同比增长33.3%,主要得益于应收款保理和小额贷款回收的增加。
行业与市场地位
- 市场趋势:建材家居行业经过三年的调整期,预计市场份额将进一步向头部企业集中。近期内部环境有所改善。
- 成都市场:2022年,成都市新房和二手房成交量分别位列全国第一和第二,标志着该市正式进入存量房市场时代。
- 公司优势:作为行业龙头,公司在成都中心城区的核心商圈拥有超过110万平方米的成熟物业,享有地缘优势、品牌优势以及多元及业态创新优势,将抓住机遇提升运营能力。
管理与增长策略
- 精细化运营:通过信息化、精细化和标准化管理提升效率,同时优化流量管理和商户赋能。
- 分红与股息:2022年提议分红5.1亿元(每10股派发现金红利6.8元),加上半年度分红,股息率高达8.1%,而当前市盈率仅为10倍,被认为被市场低估。
风险因素
- 线下客流动态:线下客流动态恢复可能低于预期。
- 房地产政策:存在地产调控政策变化的风险。
结论
公司通过强化精细化运营、优化管理结构、提升盈利能力,并利用其在西南地区的市场地位,展现出较强的增长潜力和抗风险能力。尽管面临宏观经济环境的挑战,公司的长期发展前景依然积极。然而,市场仍需关注线下客流恢复速度以及房地产政策变动等潜在风险。