朗姿股份年度总结及未来发展展望
一、业绩概览
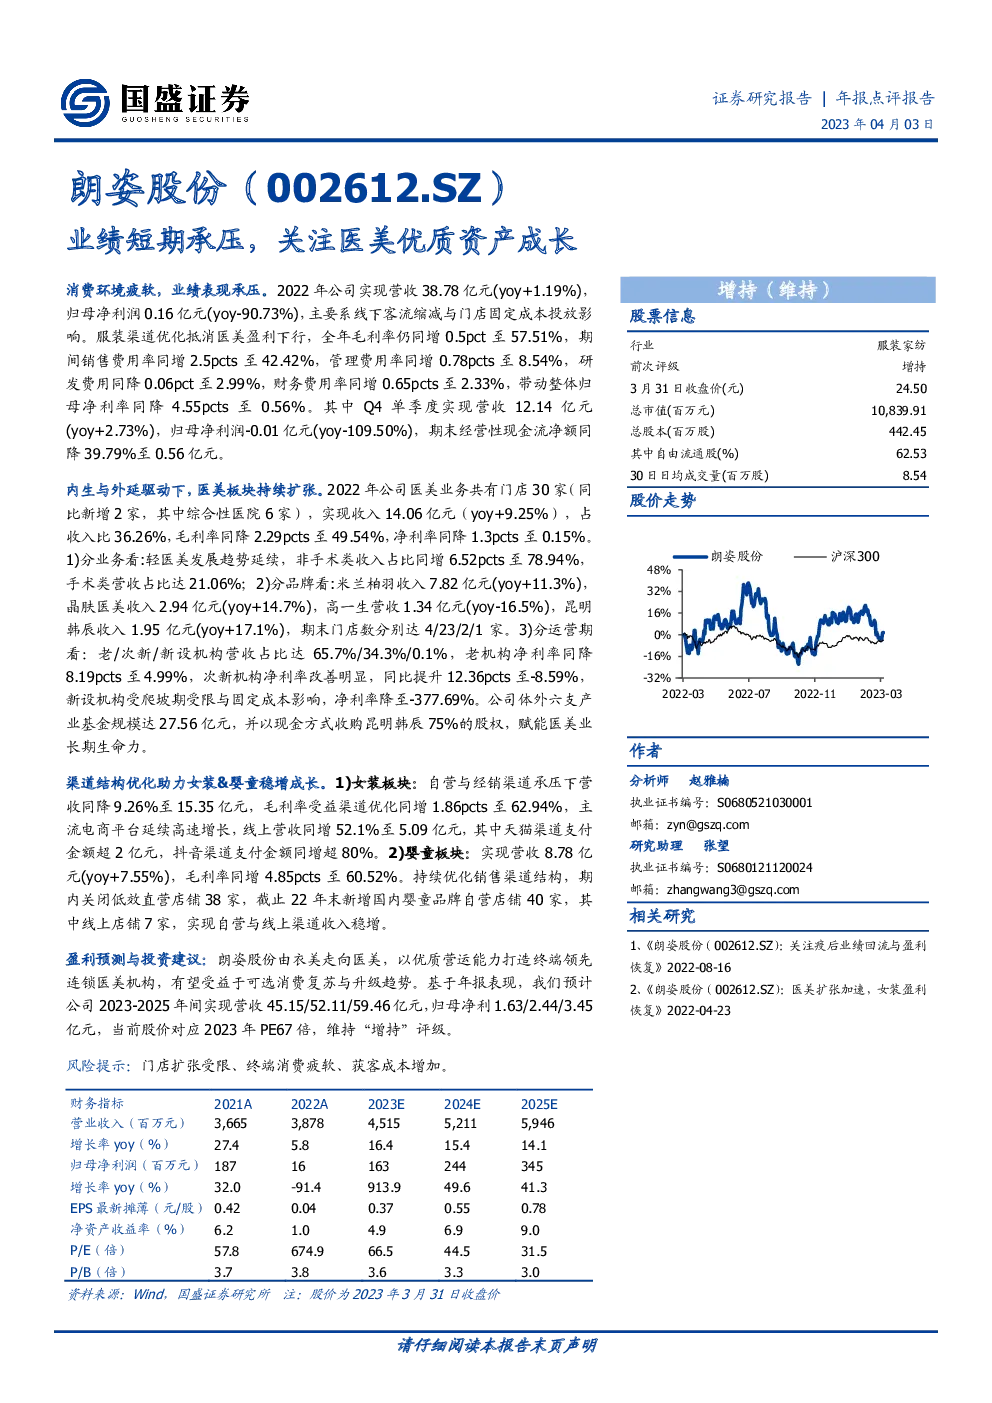
- 2022年营收:实现总营收38.78亿元,同比增长1.19%。
- 净利润表现:归母净利润为0.16亿元,同比下降90.73%。
- 利润结构:毛利率提升至57.51%,但整体归母净利率下降4.55个百分点至0.56%。
二、业务细分分析
-
医美板块:
- 门店扩张:拥有30家门店,新增2家,包含6家综合性医院。
- 收入增长:医美业务收入14.06亿元,同比增长9.25%,占总收入的36.26%。
- 业务类型:非手术类收入占比提升至78.94%,手术类占比21.06%。
- 品牌表现:米兰柏羽、晶肤医美、高一生、昆明韩辰分别贡献不同收入,分别有4、23、2、1家门店。
- 运营周期:老、次新、新设机构的营收占比分别为65.7%、34.3%、0.1%,新设机构净利率降至-377.69%,但次新机构净利率改善至-8.59%。
-
女装&婴童业务:
- 女装板块:营收15.35亿元,同比下降9.26%,毛利率提升至62.94%。线上营收增长52.1%,其中天猫渠道支付金额超过2亿元,抖音渠道支付金额增长超80%。
- 婴童板块:实现营收8.78亿元,同比增长7.55%,毛利率提升至60.52%。持续优化销售渠道结构,关闭低效店铺38家,新增40家国内婴童品牌自营店铺,其中线上店铺7家。
三、未来展望与预测
- 盈利预测:预计2023-2025年间,营收将分别达到45.15亿元、52.11亿元、59.46亿元,归母净利分别为1.63亿元、2.44亿元、3.45亿元。
- 投资建议:基于年报表现,维持“增持”评级。
- 风险提示:门店扩张可能受限、终端消费疲软、获客成本增加。
四、财务报表与主要财务比率
- 财务数据:未详细列出,但关注点包括营收、净利润、毛利率、净利率等关键指标变化。
- 财务比率:重点关注营业利润率、净利率、资产周转率等财务比率的变动情况。
总结:朗姿股份在面对消费环境疲软的背景下,通过优化业务结构和渠道策略,特别是在医美和女装、婴童业务上的努力,实现了稳定增长。尤其在医美业务上,通过多品牌战略和渠道优化,以及并购策略,增强了业务的竞争力。然而,面临的风险依然存在,如门店扩张受限、消费疲软和获客成本增加等。基于对未来市场复苏和消费升级趋势的预期,朗姿股份被看好并给予“增持”评级。
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。