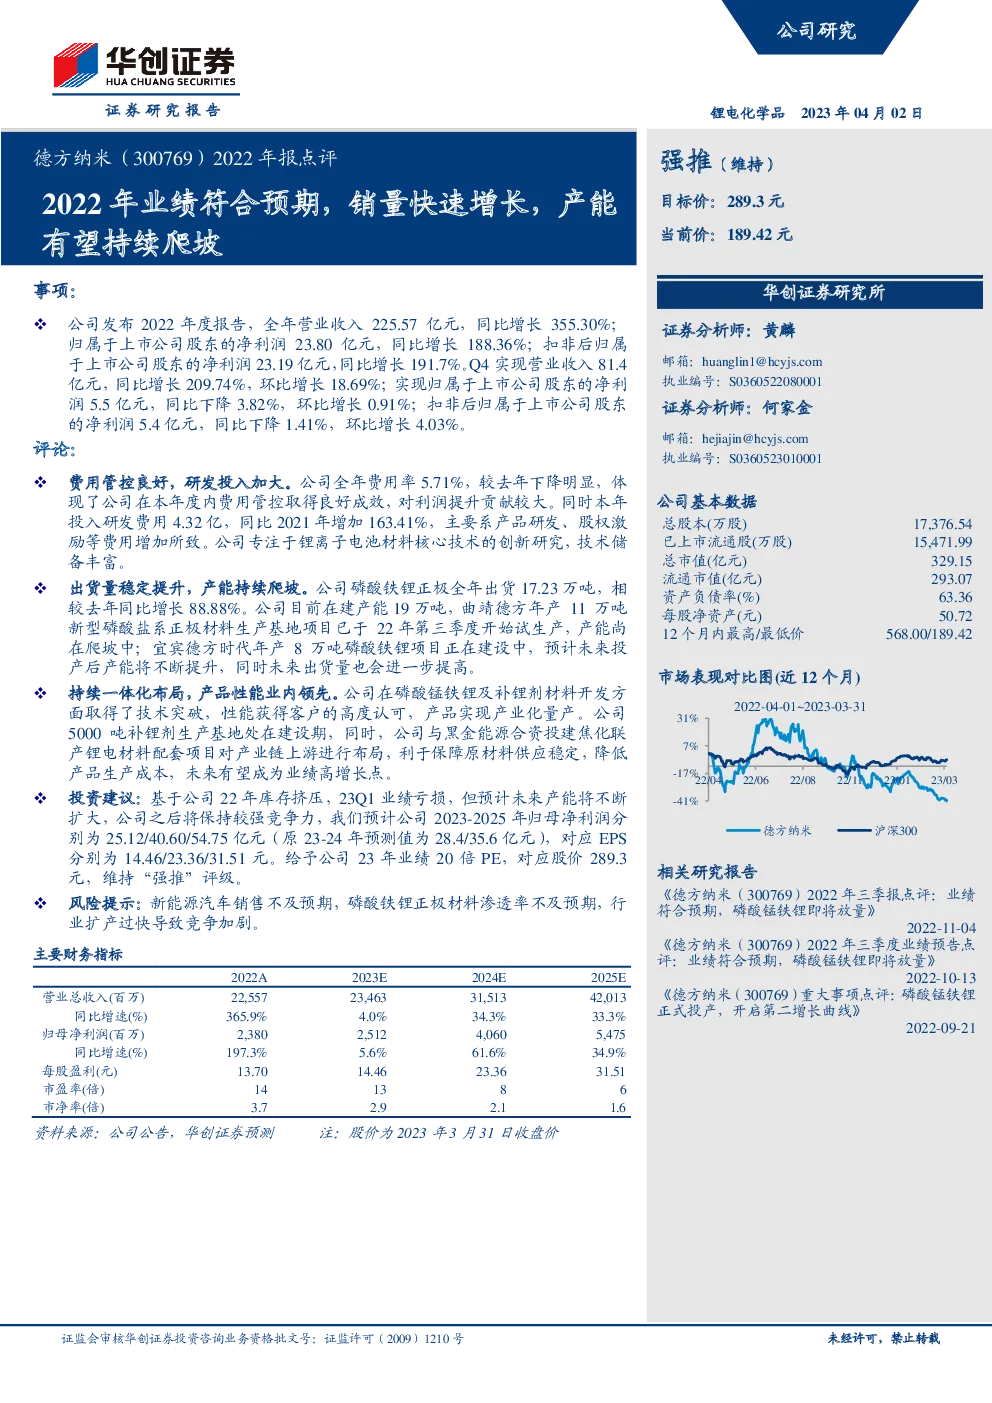
公司2022年度报告数据显示,全年营业收入达到225.57亿元,较上年增长355.30%;归属于上市公司股东的净利润为23.80亿元,同比增长188.36%;扣除非经常性损益后的净利润为23.19亿元,同比增长191.7%。第四季度,公司实现营业收入81.4亿元,同比增长209.74%,环比增长18.69%;净利润5.5亿元,同比下降3.82%,环比增长0.91%;扣非后净利润5.4亿元,同比下降1.41%,环比增长4.03%。
公司费用控制良好,费用率降至5.71%,较去年显著下降,表明公司成功实现了有效的费用管理,从而提升了利润。全年研发投入增加了163.41%,达到4.32亿人民币,主要用于产品研发和股权激励支出。公司致力于锂离子电池材料的核心技术创新,拥有丰富的技术储备。
出货量稳定增长,产能持续扩张。2022年,公司磷酸铁锂正极材料出货量为17.23万吨,同比增长88.88%。公司正在建设的产能为19万吨,其中曲靖德方的11万吨新型磷酸盐系正极材料生产基地已开始试生产,产能还在逐步提升;宜宾德方时代的8万吨磷酸铁锂项目也在建设中,预计投产后产能将进一步增加,未来出货量也将随之提高。
公司正在进行一体化布局,产品性能领先业内。在磷酸锰铁锂及补锂剂材料开发方面取得了技术突破,产品性能得到客户高度认可,并实现了产业化量产。5000吨补锂剂生产基地正处于建设阶段,与黑金能源合作的焦化联产锂电材料配套项目也正在推进,这有助于保障原材料供应的稳定性,降低生产成本,有望成为业绩增长的亮点。
考虑到公司2022年的库存问题以及2023年第一季度的业绩亏损,预计随着产能的不断扩张,公司将在未来保持较强的竞争力。预计公司2023-2025年的归母净利润分别为25.12亿、40.60亿和54.75亿人民币,对应的每股收益(EPS)分别为14.46元、23.36元和31.51元。鉴于2023年业绩预期的20倍市盈率,目标股价设定为289.3元,维持“强推”评级。然而,存在新能源汽车销量不达预期、磷酸铁锂正极材料渗透率低于预期以及行业过度扩张导致竞争加剧的风险。
找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。