华润万象生活(1209.HK)年报点评
公司概览与业绩表现
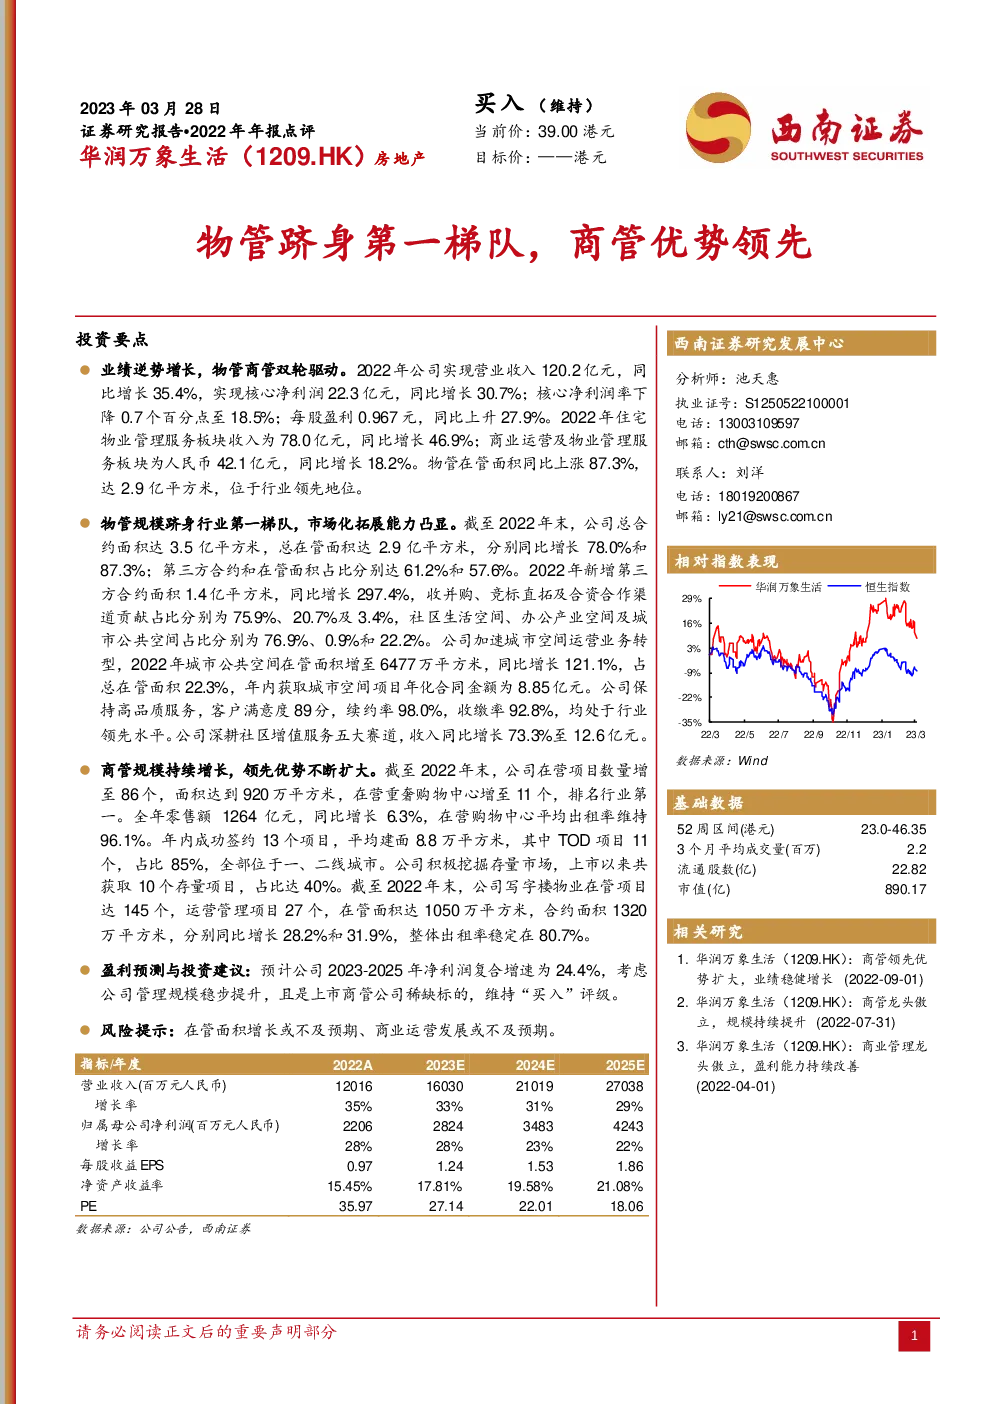
- 业绩亮点:华润万象生活在2022年实现了稳健增长,营业收入达到120.2亿元人民币,同比增长35.4%;核心净利润22.3亿元,同比增长30.7%,尽管核心净利润率略有下降至18.5%。
- 业务分布:住宅物业管理服务板块收入78.0亿元,同比增长46.9%;商业运营及物业管理服务板块收入42.1亿元,同比增长18.2%。物管在管面积同比增长87.3%,达2.9亿平方米。
物业管理与市场拓展
- 市场地位:物管规模跻身行业第一梯队,总合约面积3.5亿平方米,总在管面积2.9亿平方米,第三方合约和在管面积占比分别达61.2%和57.6%。
- 增长策略:新增第三方合约面积1.4亿平方米,同比增长297.4%,通过收并购、竞标直拓及合资合作方式加速布局,覆盖社区生活空间、办公产业空间及城市公共空间。
商业管理与规模扩张
- 商业规模:在营项目数量增至86个,面积达到920万平方米,重奢购物中心数量11个,排名行业第一,全年零售额1264亿元,平均出租率维持96.1%。
- 市场获取:上市以来共获取10个存量项目,占比40%,年内新增项目平均建筑面积8.8万平方米,其中TOD项目占比85%。
盈利预测与投资建议
- 盈利预测:预计2023-2025年净利润复合增速为24.4%,考虑到管理规模稳步提升及稀缺性,维持“买入”评级。
- 风险提示:在管面积增长或不及预期、商业运营发展或面临挑战。
财务预测
- 收入与成本:基于假设的收入及成本预测,预计2023-2025年的净利润增长率在28%左右,每股收益、净资产收益率及PE值逐渐提高。
估值与关键假设
- 关键假设包括物业管理第三方拓展、非业主增值服务、社区增值服务、购物中心运营及写字楼收入的增长预测。
- 财务预测包括各业务板块的收入、成本、毛利率等详细数据。
风险提示
- 风险因素主要集中在在管面积增长的不确定性及商业运营的发展风险。
总结
华润万象生活展现出强劲的业务增长势头,特别是在物业管理与商业管理领域,通过多元化战略和高效运营策略,实现了规模与利润的双线增长。面对未来,公司有望继续保持其在市场的领先地位,并通过持续的创新与优化,进一步巩固其竞争优势。
发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。