全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。
公司业绩与业务增长概述
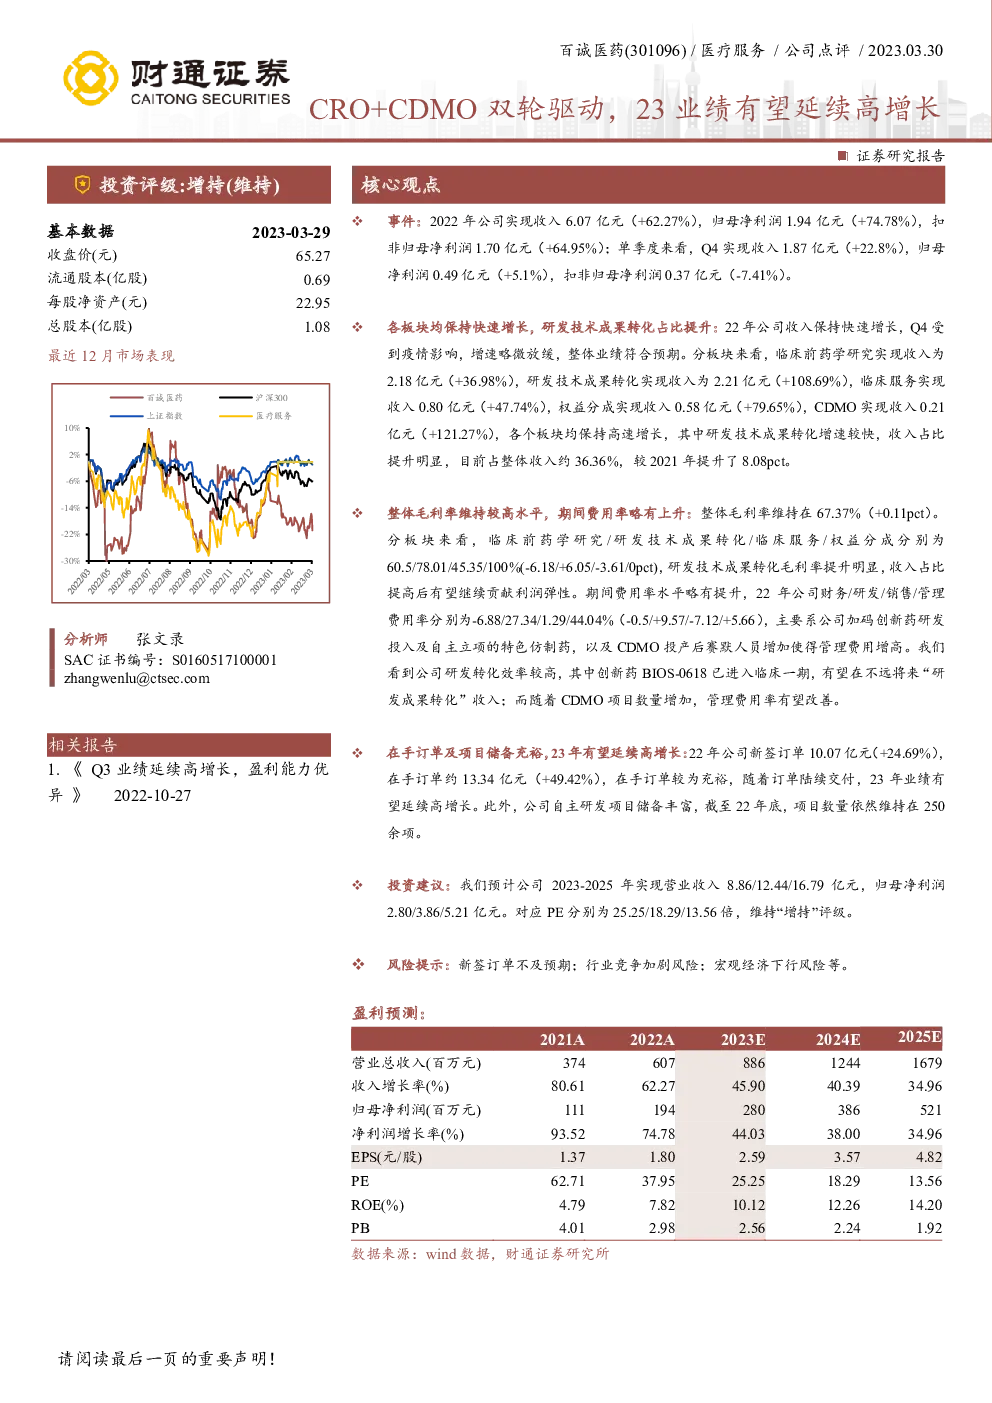
- 年度业绩:2022年,公司实现总收入6.07亿元,同比增长62.27%,归母净利润1.94亿元,同比增长74.78%,扣非归母净利润1.70亿元,同比增长64.95%。
- 季度表现:第四季度,公司收入1.87亿元,同比增长22.8%,归母净利润0.49亿元,同比增长5.1%,扣非归母净利润0.37亿元,同比下降7.41%。
各业务板块增长情况
- 临床前药学研究:收入2.18亿元,同比增长36.98%。
- 研发技术成果转化:收入2.21亿元,同比增长108.69%,收入占比提升至约36.36%,较2021年提高8.08个百分点。
- 临床服务:收入0.80亿元,同比增长47.74%。
- 权益分成:收入0.58亿元,同比增长79.65%。
- CDMO:收入0.21亿元,同比增长121.27%。
毛利率与费用率
- 整体毛利率:维持在67.37%,较上一年提升0.11个百分点。
- 费用率:财务费用率为-6.88%,研发费用率为27.34%,销售费用率为1.29%,管理费用率为44.04%,相较于上一年分别变化-0.5%,+9.57%,-7.12%,+5.66%。
在手订单与项目储备
- 在手订单:2022年末,公司在手订单约为13.34亿元,同比增长49.42%。
- 项目储备:截至2022年底,公司自主研发项目数量维持在250余项,订单充足,为未来业绩增长奠定基础。
投资建议与风险提示
- 盈利预测:预计公司2023-2025年的营业收入分别为8.86亿元、12.44亿元、16.79亿元,归母净利润分别为2.80亿元、3.86亿元、5.21亿元。
- 估值:对应PE分别为25.25倍、18.29倍、13.56倍。
- 评级:维持“增持”评级。
- 风险提示:包括新签订单不及预期、行业竞争加剧风险、宏观经济下行风险等。