发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。
信立泰年度业绩与业务发展概览
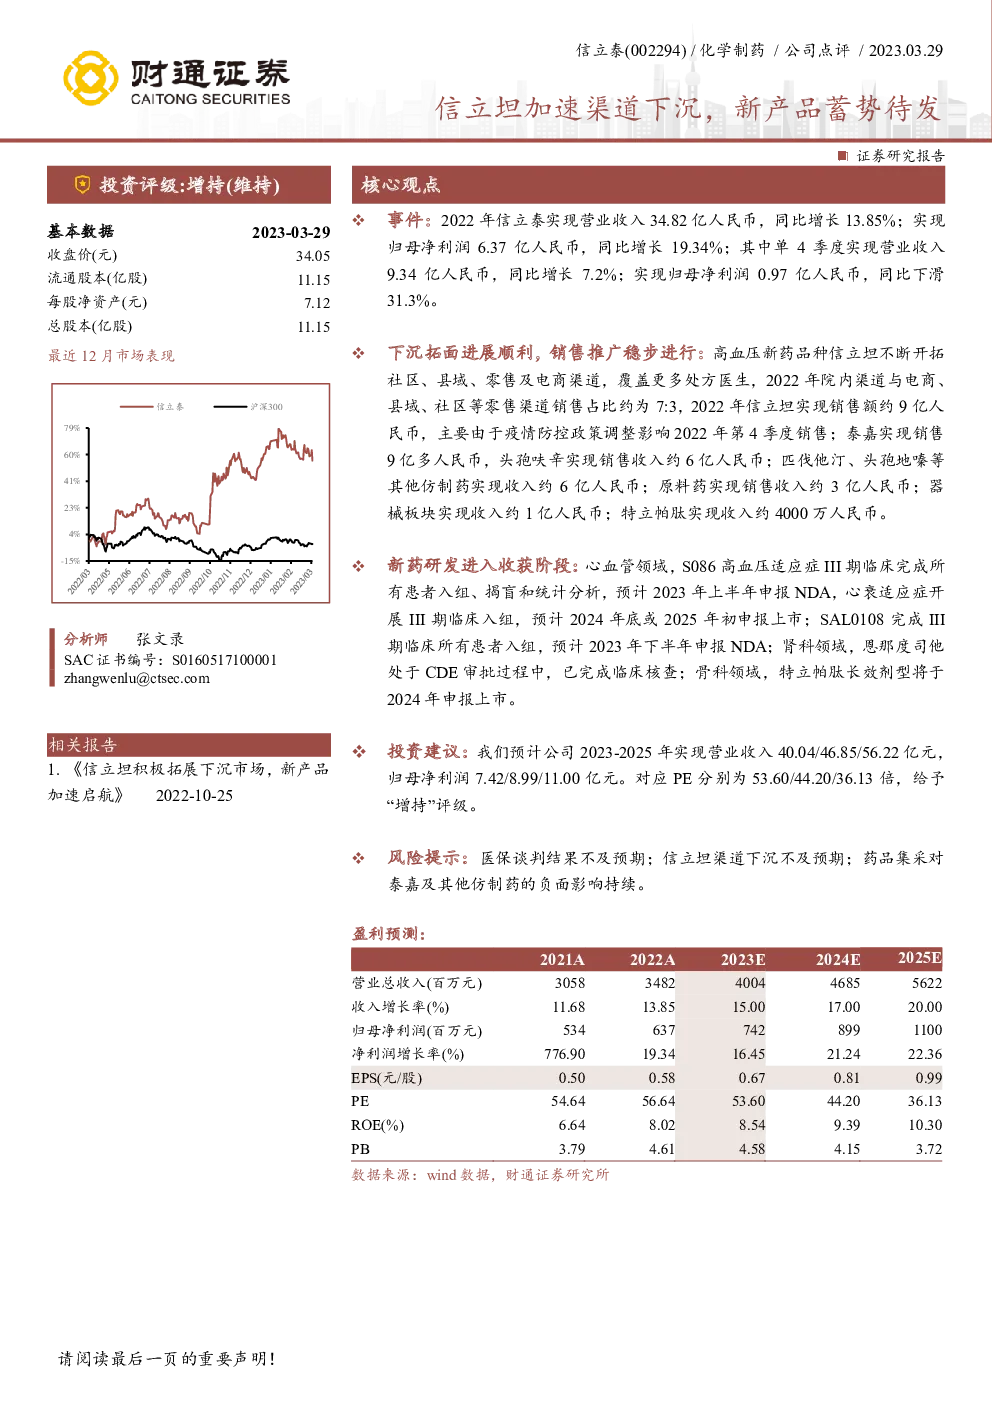
一、财务业绩概述
- 2022年总收入:34.82亿人民币,同比增长13.85%。
- 归母净利润:6.37亿人民币,同比增长19.34%。
- 四季度表现:收入9.34亿人民币,同比增长7.2%;净利润0.97亿人民币,同比下滑31.3%。
二、业务板块亮点
-
药品销售:
- 信立坦:全年销售额约9亿人民币,主要受第四季度销售影响,因疫情政策调整。
- 泰嘉:实现销售收入超9亿人民币。
- 头孢呋辛:销售收入约6亿人民币。
- 其他仿制药(包括匹伐他汀、头孢地嗪):实现约6亿人民币收入。
- 原料药:销售收入约3亿人民币。
- 器械板块:收入约1亿人民币。
- 特立帕肽:全年收入约4000万人民币。
-
新药研发进展:
- 心血管领域:S086高血压适应症已完成III期临床,并预计于2023上半年提交NDA申请,心衰适应症正开展III期临床入组。
- SAL0108:已完成III期临床所有患者入组,预计2023下半年提交NDA申请。
- 恩那度司他:处于CDE审批过程中,已完成临床核查。
- 骨科领域:特立帕肽长效剂型计划于2024年申报上市。
三、投资建议
- 收入预测:预计2023-2025年分别达到40.04亿、46.85亿、56.22亿人民币。
- 净利润预测:对应净利润分别为7.42亿、8.99亿、11.00亿人民币。
- 估值:对应PE分别为53.60倍、44.20倍、36.13倍。
- 评级:“增持”。
四、风险提示
- 医保谈判:可能面临结果不达预期的风险。
- 渠道下沉:信立坦渠道下沉可能不如预期。
- 药品集采:泰嘉及其他仿制药可能继续遭受集采的负面影响。