国联证券2022年年度报告摘要
营收与利润表现
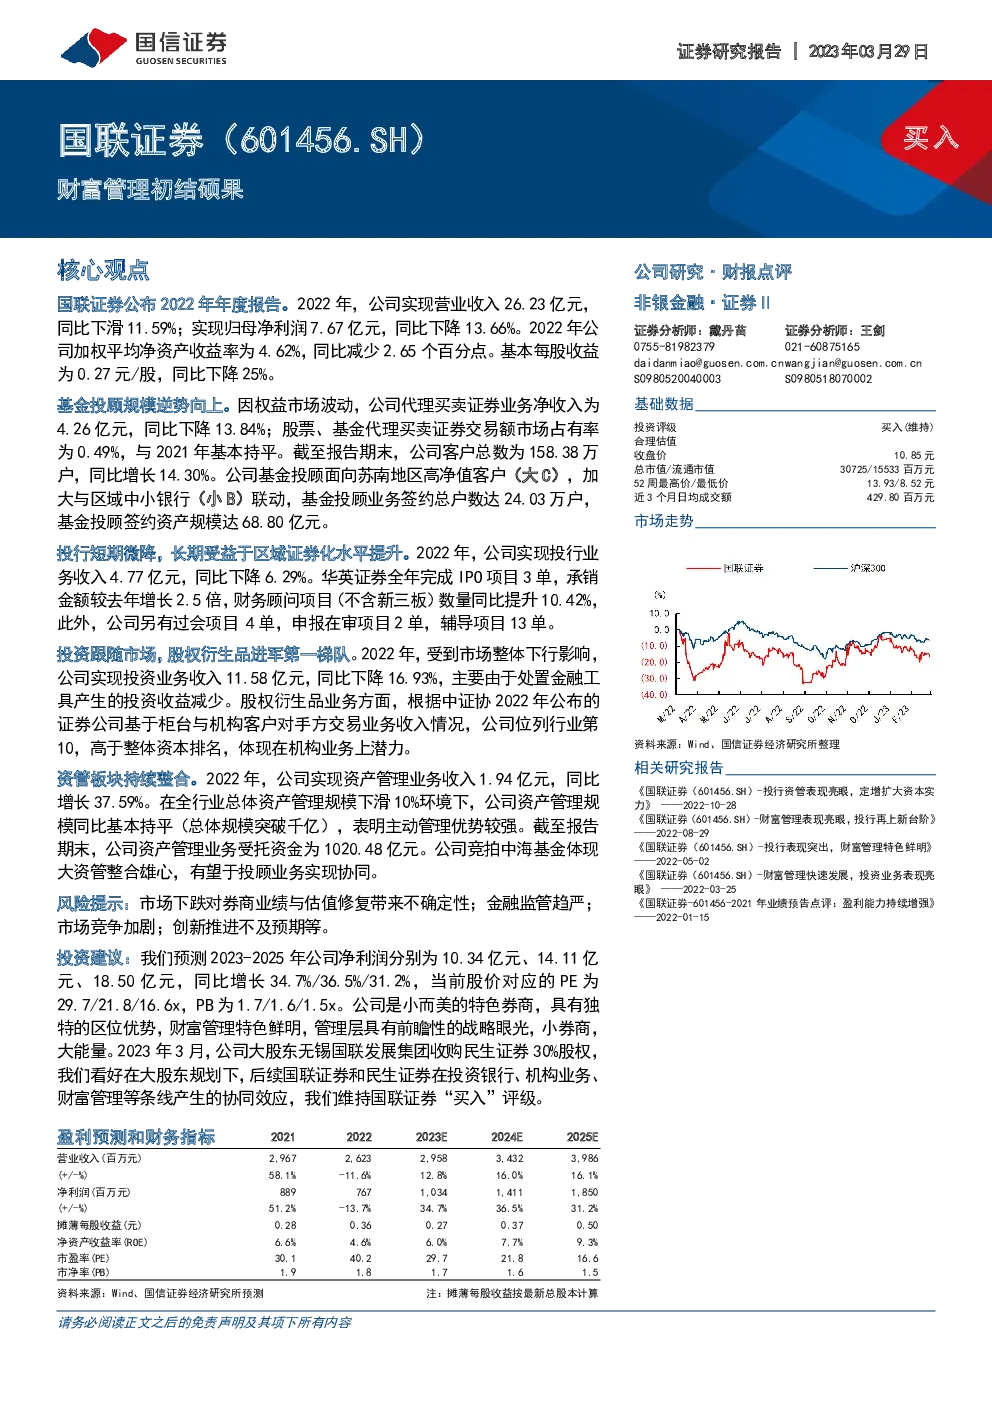
- 总收入:2022年,国联证券实现营业收入26.23亿元,较上年下降11.59%。
- 净利润:归母净利润为7.67亿元,同比下降13.66%。
- 净资产收益率:加权平均净资产收益率为4.62%,相比上一年减少了2.65个百分点。
- 每股收益:基本每股收益为0.27元/股,较上年下降25%。
基金投顾业务
- 规模增长:尽管权益市场波动,但基金投顾业务规模逆势增长,签约总户数达到24.03万户,签约资产规模为68.80亿元。
- 合作渠道:加大与苏南地区中小银行的联动,扩大服务范围,特别是针对高净值客户的大C市场。
投行业务
- 业绩变动:投行业务收入为4.77亿元,同比下降6.29%。
- 项目成果:全年完成3单IPO项目,承销金额较去年增长2.5倍,财务顾问项目数量同比增长10.42%。
- 项目储备:过会项目4单,申报在审项目2单,辅导项目13单。
资管板块
- 业务增长:资产管理业务收入1.94亿元,同比增长37.59%。
- 资产管理规模:在行业整体规模下滑10%的情况下,资产管理规模基本持平,表明主动管理能力较强。
- 大资管整合:通过竞拍中海基金,展现整合大资管的决心,有望与基金投顾业务实现协同效应。
风险提示
- 市场风险:市场下跌对券商业绩及估值修复带来不确定性。
- 监管风险:金融监管政策趋严可能影响业务开展。
- 竞争风险:市场竞争加剧,挑战业务拓展。
- 创新风险:创新推进不足可能导致竞争力下降。
投资建议
- 盈利预测:预计2023-2025年净利润分别为10.34亿元、14.11亿元、18.50亿元,同比增长率分别为34.7%、36.5%、31.2%。
- 估值分析:当前股价对应的PE为29.7/21.8/16.6x,PB为1.7/1.6/1.5x。
- 发展战略:作为小而美的特色券商,具有独特的区位优势和鲜明的财富管理特色,管理层战略眼光独到。
- 协同效应:大股东无锡国联发展集团收购民生证券30%股权后,看好未来在投资银行、机构业务、财富管理等领域的协同效应。
- 评级保持:维持国联证券“买入”评级。
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。