投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。
公牛集团供应链体系与业务增长分析
研究概览
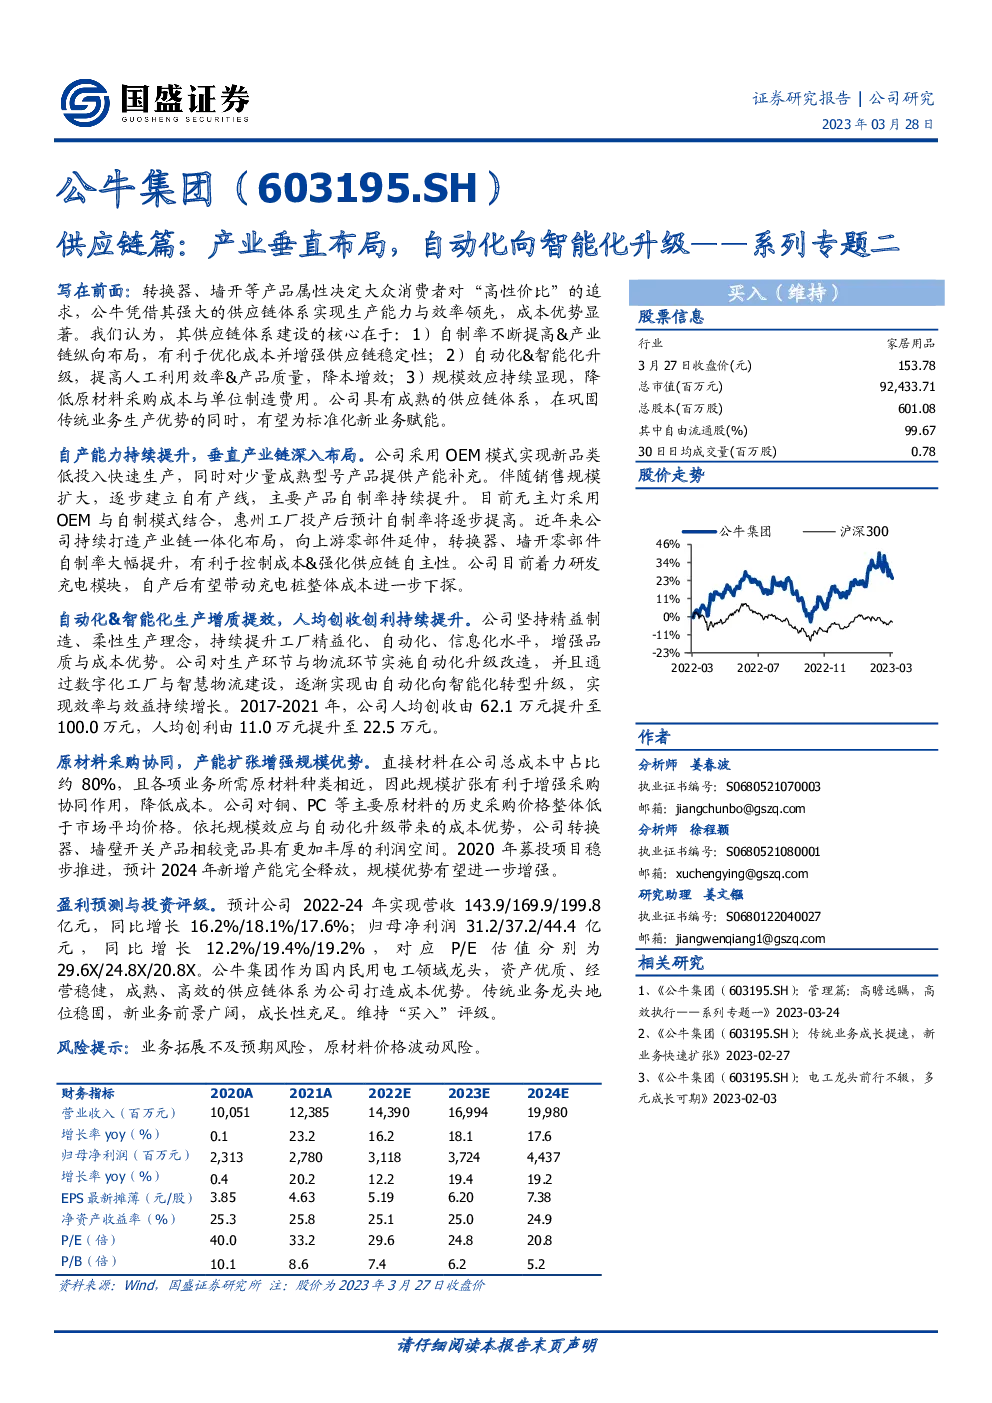
公牛集团通过构建强大的供应链体系,实现了成本优势与生产效率的领先地位,主要得益于以下几个关键策略:
- 供应链体系核心优势:
- 自制率提升与产业链纵向布局:通过提高自制率和深化产业链布局,优化成本结构,增强供应链稳定性。
- 自动化与智能化升级:提升人工利用效率与产品质量,实现降本增效。
- 规模效应显现:通过扩大生产规模,降低原材料采购成本与单位制造费用。
自产能力与垂直产业链布局
- 生产模式与自制率提升:采用OEM模式加速新品类生产,同时逐步建立自有产线,提高自制率,如转换器、墙开等核心产品的自制率已达100%。
- 产业链一体化:向上游零部件延伸,如转换器、墙开零部件的自制率显著提升,增强了成本控制与供应链自主性。
- 新业务自制能力:新能源充电产品实现自产,无主灯业务采用OEM与自制结合,惠州工厂投产后将逐步提高无主灯的自制率。
自动化与智能化增质提效
- 自动化与智能化转型:通过自动化升级改造,人均创收与创利持续提升,如转换器与墙开业务的人均创收与创利显著增长。
- 信息化与智慧物流:打造数字化工厂与智慧物流体系,提升生产效率与物流效能,减少错误率与人力成本。
规模优势与盈利能力
- 原材料采购协同:规模扩大增强采购协同,降低原材料成本。
- 低成本与高毛利:通过规模化与自动化生产,公牛集团的转换器、墙壁开关产品享有更高的成本优势与盈利能力。
- 产能扩张:通过募投项目的实施,增强产能,进一步发挥规模效应。
预测与评级
- 盈利预测:预计2022-2024年的营收与净利润将保持稳定增长,PE估值分别为29.6X、24.8X、20.8X。
- 投资评级:鉴于公牛集团在国内民用电工领域的领军地位、稳健的经营与高效的供应链管理,维持“买入”评级。
风险提示
- 业务拓展风险:新业务如无主灯、新能源充电枪/桩、便携式储能等的市场接受度存在不确定性。
- 原料价格波动风险:上游原材料价格的变动可能对公司的盈利能力构成挑战。
结论
公牛集团通过不断优化供应链体系,实现了成本优势与生产效率的双重提升,特别是在自动化、智能化升级与产业链一体化布局方面取得了显著成效。公司不仅巩固了传统业务的市场领先地位,还通过新业务的探索与拓展,展现了其长期成长的潜力。然而,市场环境的不确定性与原材料价格波动仍可能对公司的盈利能力产生影响,投资者应关注这些潜在风险。