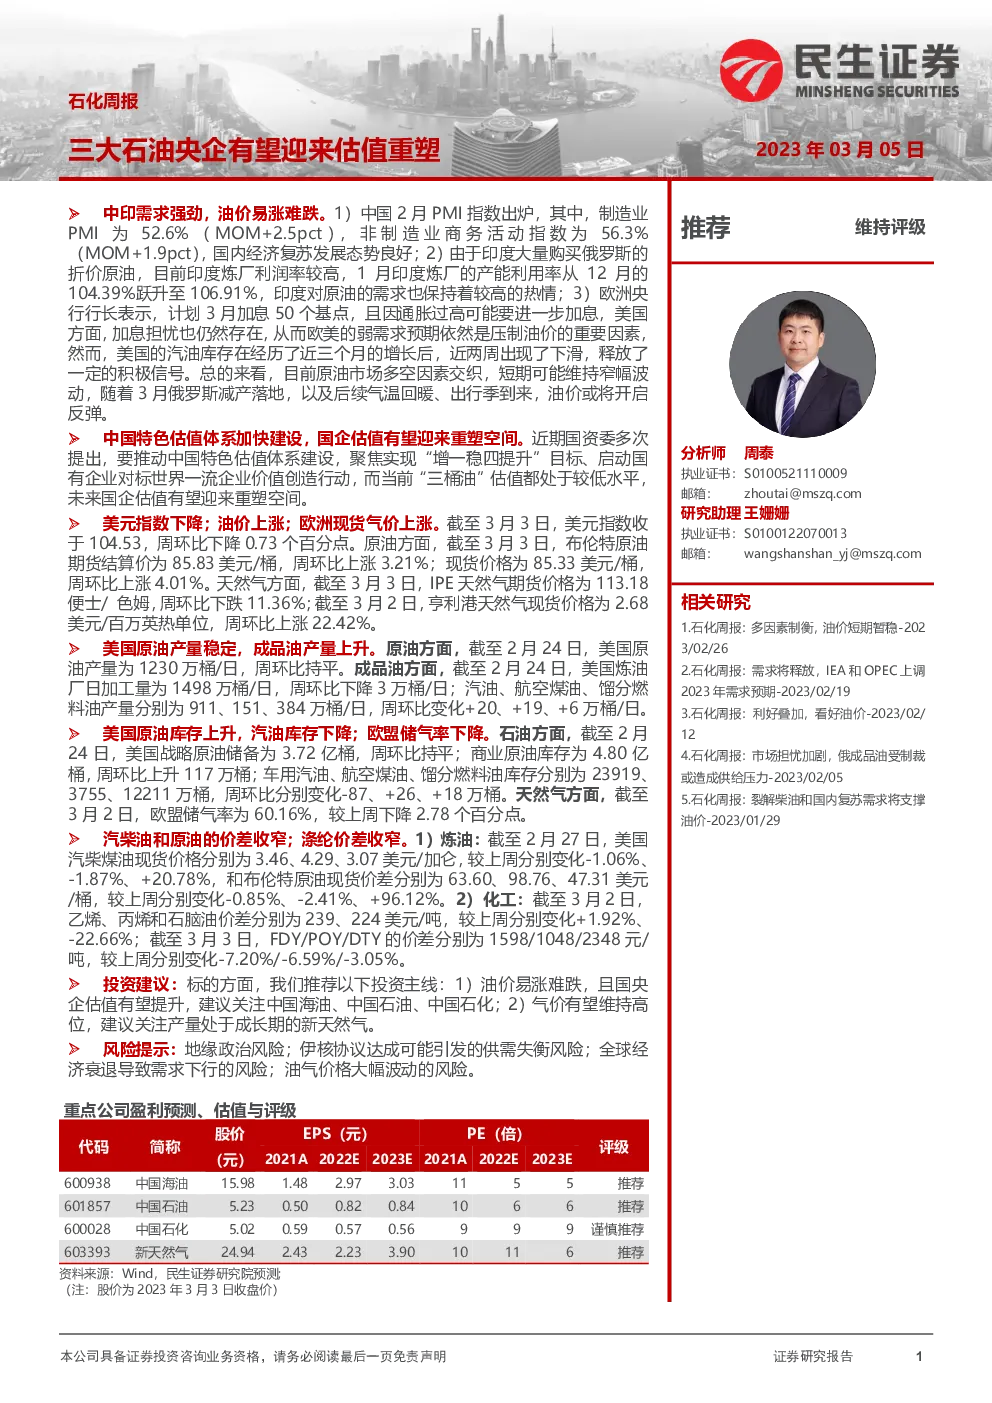
本周石化行业报告总结如下:
- 中印需求强劲,油价易涨难跌。中国2月PMI指数显示经济复苏发展态势良好,印度大量购买俄罗斯的折价原油,目前印度炼厂利润率较高,1月印度炼厂的产能利用率从12月的104.39%跃升至106.91%,印度对原油的需求也保持着较高的热情。欧洲央行行长表示,计划3月加息50个基点,美国方面,加息担忧也仍然存在,从而欧美的弱需求预期依然是压制油价的重要因素,然而,美国的汽油库存在经历了近三个月的增长后,近两周出现了下滑,释放了一定的积极信号。总的来看,目前原油市场多空因素交织,短期可能维持窄幅波动,随着3月俄罗斯减产落地,以及后续气温回暖、出行季到来,油价或将开启反弹。
- 中国特色估值体系加快建设,国企估值有望迎来重塑空间。近期国资委多次提出,要推动中国特色估值体系建设,聚焦实现“增一稳四提升”目标、启动国有企业对标世界一流企业价值创造行动,而当前“三桶油”估值都处于较低水平,未来国企估值有望迎来重塑空间。
- 美元指数下降;油价上涨;欧洲现货气价上涨。截至3月3日,美元指数收于104.53,周环比下降0.73个百分点。原油方面,截至3月3日,布伦特原油期货结算价为85.83美元/桶,周环比上涨3.21%;现货价格为85.33美元/桶,周环比上涨4.01%。天然气方面,截至3月3日,IPE天然气期货价格为113.18便士/ 色姆,周环比下跌11.36%;截至3月2日,亨利港天然气现货价格为2.68美元/百万英热单位,周环比上涨22.42%。
- 美国原油产量稳定,成品油产量上升。原油方面,截至2月24日,美国原油产量为1230万桶/日,周环比持平。成品油方面,截至2月24日,美国炼油厂日加工量为1498万桶/日,周环比下降3万桶/日;汽油、航空煤油、馏分燃料油产量分别为911、151、384万桶/日,周环比变化+20、+19、+6万桶/日。
- 美国原油库存上升,汽油库存下降;欧盟储气率下降。石油方面,截至2月24日,美国战略原油储备为3.72亿桶,周环比持平;商业原油库存为4.80亿桶,周环比上升117万桶;车用汽油、航空煤油、馏分燃料油库存分别为23919、3755、12211万桶,周环比分别变化-87、+26、+18万桶。
发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。